年末調整で16歳未満の子はどっちに書く?共働きの住民税を確認
こっぺぱん
パパが作る、家族の家計
子育てにお金がかかり始めると、「少しでもお得に税金を使えないか」と気になりますよね。
我が家が最初に手を付けたのが、ふるさと納税です。
実質2,000円の負担で、お米などの日用の食品を受け取れるのは家計の助けになっています。
共働きなら夫婦それぞれに控除の上限があるので、2人分の枠を使えます。
この記事では、共働き夫婦がふるさと納税を夫婦別々にやる手順をまとめます。
「共働きだと夫婦で合算できるの?」とよく聞かれますが、答えはNO。ふるさと納税の控除上限は夫婦それぞれの年収・税額ごとに別々に決まるため、我が家も共働きだったころは、夫婦が各自の名義で別々に申し込んでいました。
同じ共働き世帯でも、ふるさと納税を「夫婦どちらか1人だけ」でやっている家庭はとても多いです。我が家も共働きだったころ、最初は私の名義だけで申し込んでいて、妻の控除枠をまるごと活用できていませんでした。共働き夫婦は、夫婦別々に申し込むことで2人分の枠を使えます。この記事では、共働きだったころの我が家の経験と、妻が退職して片働きになった今の考え方も交えて、夫婦別々の進め方を整理します。
我が家の前提
30代会社員の夫+子ども2人(3歳・1歳)。妻は2人目の出産を機に退職し、今は片働きです(それまでは夫婦とも正社員の共働き)。共働きだったころは夫婦別々に申し込み、今は私の名義だけでふるさと納税をしています。前提が違う方は、ご自身の働き方に読み替えてください。
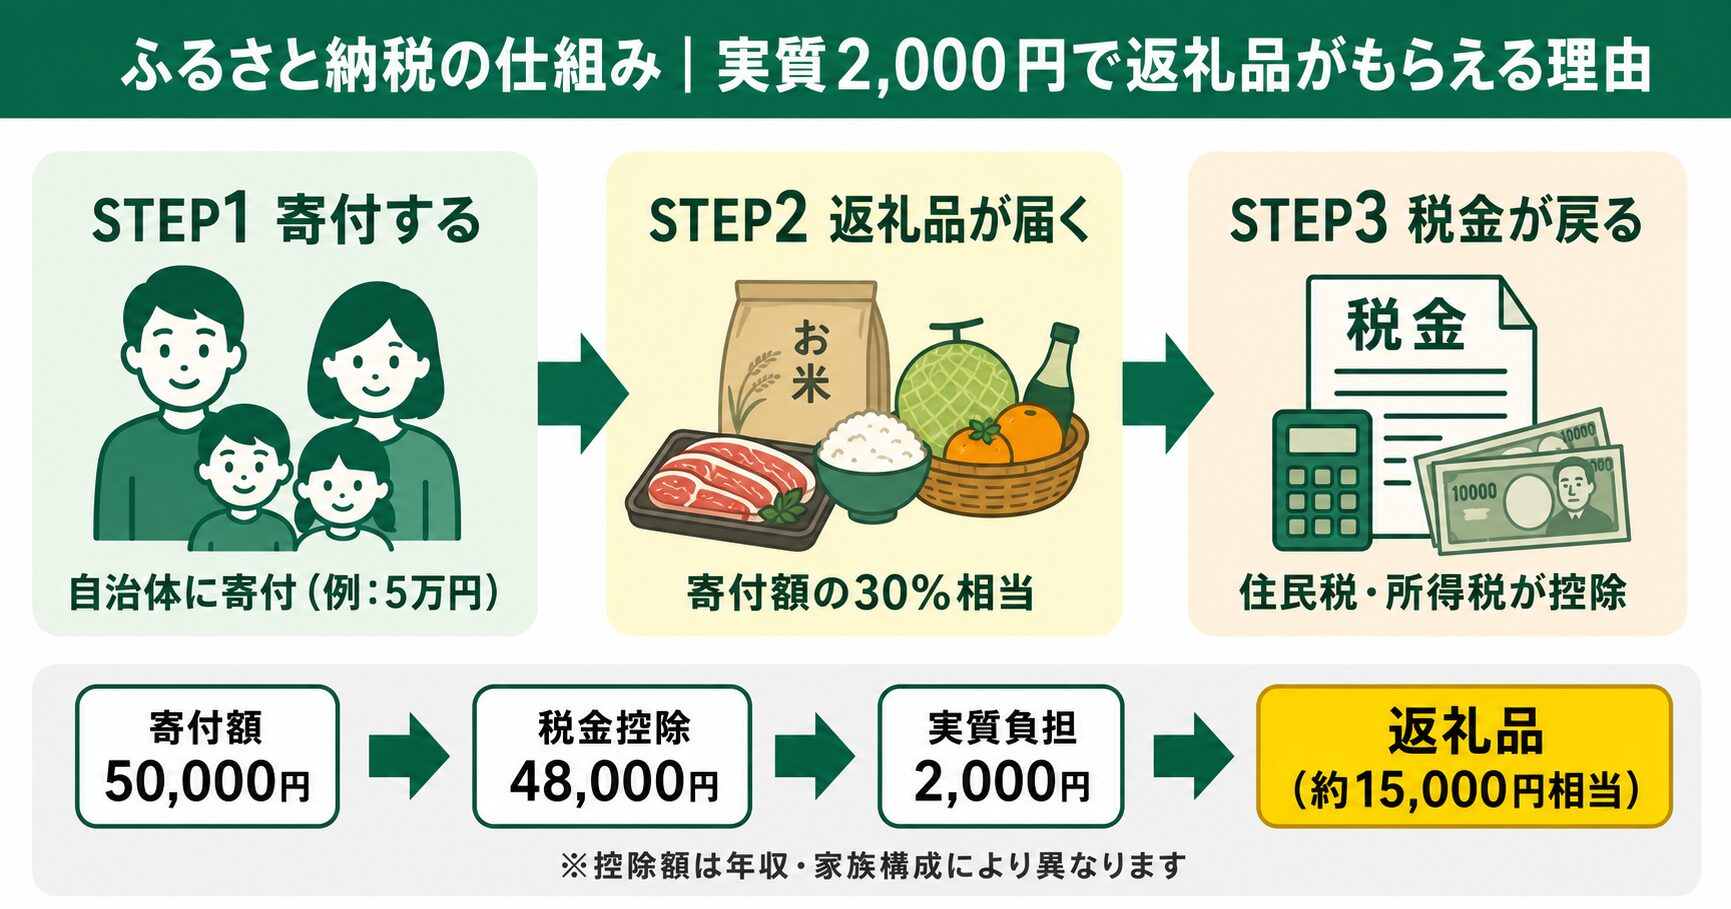
共働き夫婦のふるさと納税は合算できません。
控除の上限は夫婦それぞれの収入で別々に決まるので、夫婦それぞれの名義で、それぞれの上限まで申し込みます。
一人の名義にまとめると、その人の上限を超えた分は自己負担になり、もう一人の枠は使われないまま残ります。
申し込む前に確認しておくこと
まず大事な話からします。ふるさと納税は厳密には「節税」ではありません。
節税とは「払う税金の総額が減る」ことですが、ふるさと納税は税金の総額は変わりません。
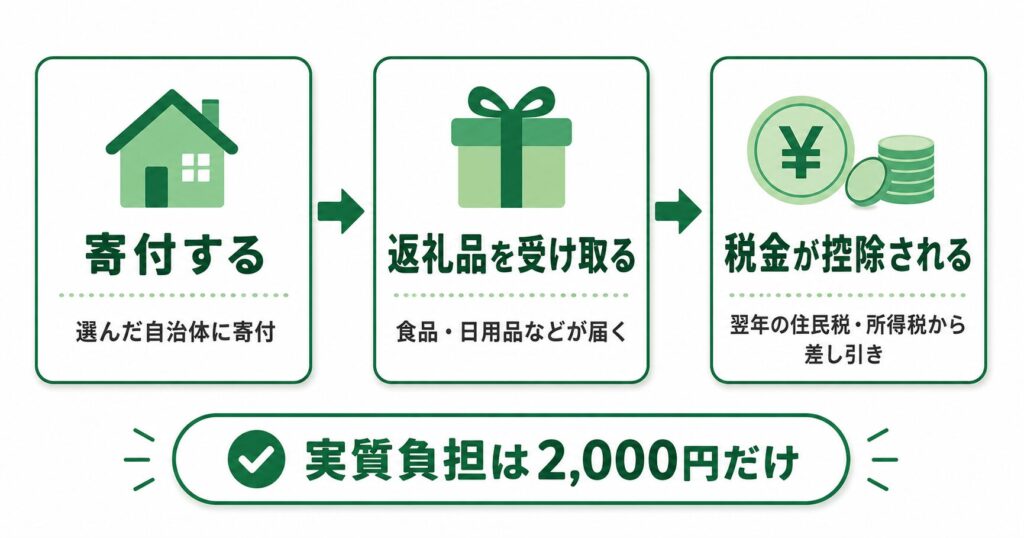
では何が得なのかというと、「どうせ払う税金の使い先を変えることで、返礼品がもらえる」制度です。
流れはこうです。
払う税金の総額は変わりませんが、実質2,000円の自己負担だけで返礼品がもらえるしくみです。
ふるさと納税の控除上限額は「年収」によって決まります。年収が高いほど上限額が上がる仕組みです。
共働きの場合、夫も妻もそれぞれ別々に上限額があります。
| 上限額の目安 | 自己負担 | |
|---|---|---|
| 夫だけでやる | 約61,000円 | 2,000円 |
| 夫婦別々でやる | 夫:約61,000円 妻:約61,000円 | 4,000円(2人分) |
夫婦別々にやれば、自己負担4,000円で合計約12万円まで寄附でき、それぞれ返礼品を受け取れます(夫婦とも年収500万円の場合の古い目安。令和8年分は1人約5.8万円)。
一人でまとめてしまうと、妻の分の控除上限が丸ごと使えなくなります。
これは非常にもったいないので注意が必要です。
「共働き」の線引き(年収約207万円・令和8年分)
この記事でいう共働きは、夫婦どちらも配偶者控除・配偶者特別控除の対象にならない収入がある状態です。給与だけなら、配偶者の年収がおよそ201万円(令和7年分)を超えるかどうかが目安でした。令和8年分の所得税では、この線が約207万円に上がります(国税庁・令和8年分から適用)。配偶者の年収がこの線より下だと、配偶者控除などを受ける側の上限の目安は少し下がり、配偶者本人の上限は小さくなります。くわしくは下の「片方が扶養内・退職した年はどうする?」で整理します。
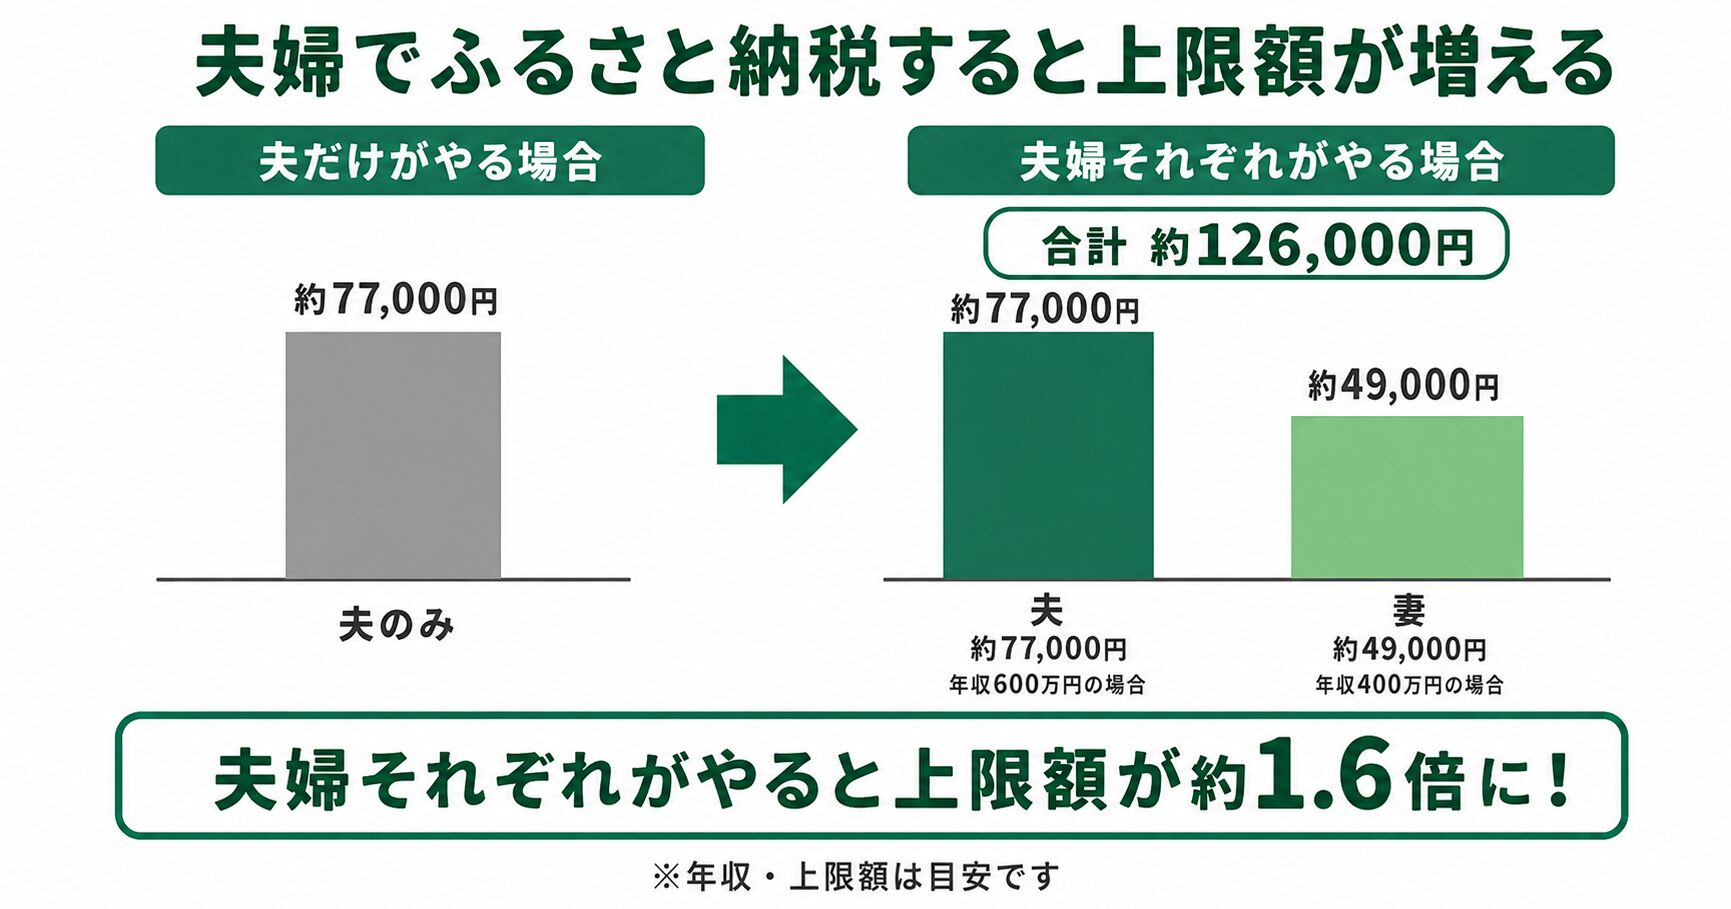
以下は会社員・共働き(配偶者控除なし)・住宅ローンや医療費控除なしの場合のおおよその目安です。表は令和7年分より前の税制による数字で、令和8年分(2026年分)の制度で計算したふるさと納税サイトの早見表では、年収500万円が約5.8万円(この表より約3,000円少ない)になります。ほかの年収はほぼ同じです。寄附の前に、その年の条件でシミュレーターを使って確かめてください。
| 年収 | 目安の上限額 |
|---|---|
| 300万円 | 約28,000円 |
| 400万円 | 約42,000円 |
| 500万円 | 約61,000円 |
| 600万円 | 約77,000円 |
| 700万円 | 約108,000円 |
| 800万円 | 約129,000円 |
※上の表は1人あたりの目安です。共働きの場合、夫婦それぞれに控除上限がありますので、合計できます。
| 夫の年収 | 妻の年収 | 夫の上限(目安) | 妻の上限(目安) | 合計上限(目安) |
|---|---|---|---|---|
| 500万円 | 300万円 | 約61,000円 | 約28,000円 | 約89,000円 |
| 600万円 | 400万円 | 約77,000円 | 約42,000円 | 約119,000円 |
| 700万円 | 500万円 | 約108,000円 | 約61,000円 | 約169,000円 |
| 800万円 | 600万円 | 約129,000円 | 約77,000円 | 約206,000円 |
※扶養なし・子なし・住宅ローン控除なし・医療費控除なしの場合のおおよその目安です(令和7年分より前の税制。令和8年分は年収500万円の人の上限が約3,000円下がります)。正確な上限額はふるさと納税サイトのシミュレーターで必ず確認してください。
16〜18歳(高校生)や19〜22歳(大学生)の子供がいる家庭は、扶養控除の区分が変わるため、ふるさと納税の上限額が下がります。中学生以下の子供は影響ありません。
| 夫の年収 | 妻の年収 | 子なし | 高校生1人いる場合 | 大学生1人いる場合 |
|---|---|---|---|---|
| 600万円 | 300万円 | 夫77,000円 / 妻28,000円 | 夫69,000円 / 妻28,000円 | 夫66,000円 / 妻28,000円 |
| 700万円 | 300万円 | 夫108,000円 / 妻28,000円 | 夫86,000円 / 妻28,000円 | 夫83,000円 / 妻28,000円 |
| 800万円 | 300万円 | 夫129,000円 / 妻28,000円 | 夫120,000円 / 妻28,000円 | 夫116,000円 / 妻28,000円 |
子供が高校・大学に進学したタイミングで上限額が変わるため、毎年シミュレーターで確認することをおすすめします。
各ふるさと納税サイトが無料のシミュレーターを提供しています。以下の情報を入力するだけで1分で計算できます。
共働きの上限目安(夫婦別々の概算)
下の表は、夫婦それぞれの年収から控除上限のおおよその目安をまとめたものです。あくまで目安なので、正確な上限は各ふるさと納税サイトのシミュレーターで必ず確認してください。
| 夫の年収 | 妻の年収 | 夫の上限目安 | 妻の上限目安 | 世帯合計目安 |
|---|---|---|---|---|
| 600万円 | 400万円 | 約77,000円 | 約42,000円 | 約119,000円 |
| 700万円 | 500万円 | 約108,000円 | 約61,000円 | 約169,000円 |
| 800万円 | 300万円 | 約129,000円 | 約28,000円 | 約157,000円 |
源泉徴収票のどの数字を入れるかは、源泉徴収票で上限を出す方法にまとめています。
iDeCoをしている人は、iDeCoと併用したときの上限も確かめてください。
上限ギリギリまで寄附してよいかは、こちらで確かめられます。
配偶者が扶養の範囲で働いている年や、専業主婦(主夫)で給与などの収入がない年は、その人の名義でのふるさと納税は、上限がとても小さいか、ゼロになります。ふるさと納税で差し引かれるのは、寄附した本人が払う所得税と住民税だからです。
上限は、その年の1月から12月までの所得で決まります。年の途中で退職した年は、1年分の年収ではなく、退職までに受け取った給与(退職時の源泉徴収票の支払金額)でシミュレーターに入れ直します。
| 配偶者の働き方 | 配偶者の名義でやる? | もう一方で気をつけること |
|---|---|---|
| 共働き(給与だけなら年収 約207万円超・令和8年分) | やる。それぞれの上限まで | 名義と支払いカードを本人にそろえる |
| 扶養の範囲のパート(配偶者控除・配偶者特別控除の対象) | 上限は小さい。年収によってはゼロ。シミュレーターで確認してから | 配偶者控除などを受けると上限の目安が少し下がる |
| 専業主婦(主夫)・その年の給与がない | 基本はやらない(寄附しても自己負担になる) | 「配偶者控除あり」でシミュレーターに入れ直す |
我が家も共働きだったころは、夫婦それぞれシミュレーターで出した上限の目安まで寄附していました。妻が最後にふるさと納税をしたのは2023年分で、退職した2024年分からは私の名義だけです。妻の給与がなくなった2025年分からは、私の年末調整で配偶者控除を申告しています。
働き方が変わった年のチェック
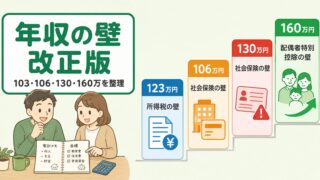
育休・産休で給与が減った年の考え方は育休中・産休中のふるさと納税に、扶養や年収の線の全体像は共働きの年収の壁にまとめています。
妻が退職した年と翌年の上限は、退職した年と翌年のふるさと納税で整理しています。
2025年10月から、ポイントを付けるふるさと納税サイトを通じて自治体が寄附を集めることが禁止されました。そのため、楽天・さとふる・ふるなびなどのサイトで、寄附に対するポイントは付かなくなっています。ただし、クレジットカードで支払ったときの通常のカードのポイントは対象外です(ふるさと納税の支払いだけに上乗せされるポイントは対象)。
「楽天スーパーセール中にポイント10倍」という使い方はもうできません。我が家も昨年までは、ポイントの使い勝手がよい楽天ふるさと納税を使っていました。ポイントがなくなった今年は、さとふるを使おうかと考えているところです。これからは、使いやすさや品ぞろえでサイトを選ぶことになります。
主要3サイトの比較
初めての方はさとふるが操作しやすく初心者の方におすすめです。
配送目安もわかるので予定が立てやすいのもメリット。
ポイント廃止後にサイトを変えるか迷う人は、こちらで確かめられます。
2026年10月から、自治体向けのルールが見直されました。これまでは「返礼品・送料・手数料などの経費の合計が寄附額の5割以下」という基準でしたが、10月からは寄附金のうち自治体が実際に事業へ使えるお金の割合で見る形に変わります。その割合は、2026年10月からの1年間が52.5%以上で、毎年引き上げられ、2029年10月からは60%以上になる予定です(総務省・2026年3月公表)。返礼品の調達費を寄附額の3割以下にするルールは変わりません。
あわせて、地元の産品かどうかの基準も明確になりました。地域の外で作った原料を使う加工品などは、返礼品の価値の半分以上がその地域の工程で生まれていることを証明し、公表する必要があります。
寄附する側から見ると、同じ寄附額でも返礼品の内容が見直される自治体が出てくるかもしれません。
一方で、寄附額から2,000円を引いた分が税金から差し引かれるしくみは変わりません。急いで寄附するより、その年の上限の目安を確かめてから、必要なものを選ぶほうが安心です。
ふるさと納税のサイトは1つに絞る必要はなく、複数を使い分ける方法もあります。サイトごとに強みが違うので、返礼品の種類や狙いに合わせて選ぶと探しやすくなります。ここでは、当ブログで紹介しているさとふるとふるなびの違いを整理します。
| 観点 | さとふる | ふるなび |
|---|---|---|
| 強み | 返礼品数が最多級・初心者向け | 家電や高級品が豊富 |
| 配送スピード | 早い(自社物流あり) | 標準 |
| こんな人に向く | 食材中心・シンプルに選びたい | 家電や高級品も見たい |
家電・高級肉・旅行クーポンなどの返礼品は、ふるなびが力を入れているジャンルです。
日常使いの食材(米・肉・果物)を中心に探すならさとふる、家電や高級品も見たいならふるなび、という分け方がわかりやすいと思います。両方に会員登録しておけば、返礼品を探すときに比較しやすくなります。
夫婦それぞれの年収をもとに、シミュレーターで上限額を調べます。
源泉徴収票は年末に会社から届くもの、または年明けに確認できます。
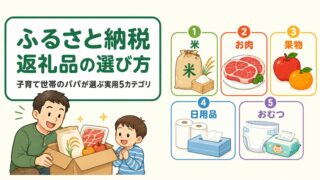
子育て世帯におすすめの返礼品はこのあたりです。
我が家は共働きだったころは夫婦それぞれの名義で寄付していました。今は私の名義だけですが、お米は月5kg×6か月の定期便を定番にしています。
食費の節約に直結するので、家計への効果を実感しやすいんですよね。
さとふる・ふるなび・楽天ふるさと納税などのポータルサイトから申し込みます。
支払いはクレジットカードでOKです。
※共働きなら、夫と妻それぞれの名義で申し込みます。
まとめて一人の名義でやると、もう一人の分が控除されません。
詳しくは次のセクションで説明します。
5〜6月ごろに届く「住民税決定通知書」に控除額が記載されています。
「税額控除額」の欄や「摘要」欄の寄附金税額控除の記載で確認できます。我が家も毎年ここを見ています。
ふるさと納税は「クレジットカードの名義」と「寄付者の名義」を一致させる必要があります。夫のカードで妻名義の寄付を申し込むと、控除が正しく適用されない可能性があります。共働き夫婦で別々に寄付する場合は、それぞれ自分名義のカードを使ってください。
申込者・納税者・決済(クレカ)の名義の3つが一致していないと控除されません。妻が夫名義のカードで支払うのはNGです。
何月に申し込むか迷うときは、申し込む時期の決め方を見てください。
12月に申し込むときの締切は、こちらにまとめています。
夫婦別々で申し込む場合、夫名義の申し込みは夫名義のクレカで・妻名義の申し込みは妻名義のクレカで決済する必要があります。配偶者名義のカードで決済すると、寄付者と決済者が違うため、控除が受けられない・自治体側で受け付けられないことがあります。家族カードはカードの名義こそ家族会員本人ですが、支払いは本会員の口座から引き落とされるため、扱いは自治体やサイトによって分かれます。
共働き家庭は、独身世帯や片働き世帯にはない3つの恩恵をふるさと納税から受けられます。我が家も共働きだったころに実際に体感したメリットを整理します。
ふるさと納税の上限額は「年収・扶養人数」ごとに1人ずつ計算されます。共働き夫婦であれば、夫婦それぞれが自分の控除枠を持つため、世帯合計で見ると上限額が大きく広がります。
たとえば夫婦それぞれが年収600万円の共働き家庭なら、世帯合計で約15万円まで、実質2,000円ずつの負担で寄附できます。
1人分の上限額だけだと「お米5kg」「お肉500g」のような単発の返礼品で枠を使い切ってしまいがちです。共働きで2人分の枠があれば、片方は高額返礼品(高級肉・海鮮セットなど)、もう片方は日用品(お米・トイレットペーパー・洗剤)と用途を分けやすくなります。
子育て家庭なら米・お肉・野菜・果物など「家計を直撃する食材」を狙うと食費の圧縮効果が大きいです。我が家も共働きだったころは、2人分の枠を使っていました。今は私の枠だけで、お米の定期便を軸に選んでいます。
共働き夫婦のふるさと納税で一番ありがちなミスが「名義の取り違え」です。妻の控除枠なのに夫名義のクレジットカードで決済してしまうと、控除が認められません。
夫婦別々に申し込み、各自のカードで決済するのが一番シンプルで確実です。ワンストップ特例も夫婦それぞれで完結するため、確定申告不要で完了できます。共働きで時間がない子育て家庭ほど、このシンプルさが効いてきます。
夫婦どちらが多くやるべき?
上限は夫婦それぞれで決まり、片方の枠をもう片方に回すことはできません。そのため「どちらが多く」と配分を考えるより、それぞれが自分の上限の目安を超えない範囲で寄附するのが基本です(年収が確定する前は8〜9割にとどめると安心)。年収が高い側ほど上限が大きいので、結果として寄附額も多くなります。我が家も共働きだったころは、それぞれの上限の目安までにしていました。
ふるさと納税の楽しみは何といっても返礼品ですが、共働き子育て家庭は「日常で消費するもの」を選ぶのが鉄則です。我が家の経験から、家計に効く返礼品の選び方を3つの軸でまとめました。
子育て家庭の食費は月7〜10万円が目安と言われ、家計に占める割合が大きい支出です。お米10kg・冷凍肉5kg・冷凍魚セットなど、定期的に買っている食品を返礼品に置き換えることで、実質的な食費の節約になります。
我が家では、お米は月5kg×6ヶ月の定期便を定番にしています。毎月お米が届くので買い忘れがなく、食費の足しになっています。
毎月かかる日用品も返礼品で確保できます。とくにトイレットペーパー(48ロール〜)・洗濯洗剤・キッチンペーパーは、保管スペースさえあれば1年分まとめてもらうのもアリです。
「贅沢品」よりも「必ず使うもの」を優先することで、家計への効果が見えやすくなります。
共働き夫婦で別々に寄付する場合、「夫はお米・お肉・冷凍食品」「妻は日用品・お菓子・果物」のようにジャンルを分担すると重複なく効率的に揃えられます。我が家は、お米の定期便を定番にしつつ、ほかの返礼品は必要な品と各サイトの最新条件を比べて選んでいます。
「もらってうれしいもの」ではなく「もともと買う予定だったもの」を選ぶこと。これだけで返礼品の節約効果が体感できます。
返礼品は数十万件あるので、何を選ぶか迷うのが正直なところです。我が家の体験から言えるのは、「日常で使うもの」「子供の年齢に合わせたもの」「上限額を分散して使うもの」の3軸で選ぶと迷いにくくなります。ここではパパ目線で、子育て家庭が家計改善につなげやすい返礼品の実例を3つの軸で紹介します。
米・お肉・野菜・果物などの「家計直撃食材」は、ふるさと納税でも還元率が高く、子育て家庭との相性が抜群です。いつものスーパーで買うものをふるさと納税に置き換えると考えれば、家計負担を実感ベースで減らせます。
我が家の例:お米は月5kg×6ヶ月の定期便が定番です。いつもスーパーで買っているものを返礼品に置き換えることで、自己負担2,000円で食費の足しにできています。
子供の年齢によって、もらってうれしい返礼品は変わります。年齢別の目安は以下の通りです。
とくに乳幼児期はおむつだけで月5,000〜8,000円かかります。返礼品でまとめて確保できれば、家計効果は数字に直結します。
1万円の高級牛肉1品より、3,000円×3品の日用品(米・トイレットペーパー・洗剤)の方が、家計圧縮の効果は大きくなります。理由は消費頻度と返礼率の合計の2つです。
我が家は、お米の定期便を軸に、上限の端数などには数千円台の返礼品も組み合わせています。日用品や食材など「買う必要があるもの」を置き換えるほうが、家計簿の数字が確実に下がります。
確定申告をしなくていい、もっとも手軽な方法です。
| 項目 | 内容 |
|---|---|
| 対象者 | 確定申告が不要な給与所得者など |
| 寄附先 | 5自治体以内(夫婦は1人ごとに数える) |
| 期限 | 寄附翌年1月10日必着 |

確定申告をする場合、ふるさと納税の控除も同時に申告できます。
ワンストップ特例でも確定申告でも、ふるさと納税で差し引かれる合計額は基本的に同じです。医療費控除などで確定申告をする年は、ふるさと納税もあわせて申告します。
我が家がワンストップ特例を使ったのは、ふるさと納税を始めた1年目だけです。
本人確認書類のコピーなどの書類準備と、寄附先の自治体数(5団体以内)や申請漏れの管理は面倒でした。
共働きだったころは夫婦とも毎年確定申告で、妻が退職した今は私だけが毎年確定申告をしています。医療費控除を使う年や住宅ローン控除の初年度など、確定申告が必要になる年があったためです。
医療費控除(年間10万円超の医療費)を申告する予定の年は、ワンストップ特例が自動的に無効になります。ただし確定申告でふるさと納税の寄付金控除も一緒に申告すれば問題なく控除を受けられます。ワンストップ申請を出していても、確定申告時に寄付金控除欄に記入するだけでOKです。
共働きでも、夫婦で手続き方法をそろえる必要はありません。妻はワンストップ特例、夫は確定申告のように別々でもOKです。ただし、医療費控除や住宅ローン控除(初年度)で確定申告をする人は、ワンストップ特例が無効になる点だけ注意してください。
住宅ローン控除1年目の上限と申告の手順は、こちらにまとめています。
A. 一人の名義にまとめると、もう一人の上限は使えません。夫婦それぞれに所得税・住民税がかかる共働きなら、それぞれの名義で申し込みます(配偶者が扶養内・専業主婦の年はQ6へ)。
A. できますが、育休中は収入が減るため上限額が下がっている可能性があります。その年の実際の年収でシミュレーションを必ず確認してください。
A. 翌年に確定申告をして、ふるさと納税の寄附金控除を申告すれば控除を受けられます。確定申告の期限(3月15日)までに出すのが確実です。詳しくはワンストップ特例のやり方にまとめています。
A. できます。ただし控除が重複するため、上限額が変わることがあります。シミュレーターで確認してから寄付額を決めるようにしてください。
A. いつでもOKですが、年収が確定しやすい10〜12月がおすすめです。なお控除対象は12月31日までに支払いが済んだ寄付分です。年内に支払いまで済ませてください。
A. 申し込むことはできますが、妻に所得税・住民税がかからない年は控除される税金がないため、寄附額がほぼそのまま自己負担になります。扶養の範囲で働いている場合も上限はかなり小さくなるので、妻の年収でシミュレーターを確認してから決めてください。
A. 上限はその年1〜12月の所得で決まるので、退職までに受け取った給与で計算し直します。1年分の年収のつもりで寄附すると、上限を超えた分が自己負担になることがあります。夫の側も、妻が配偶者控除などの対象になると上限の目安が少し下がるため、あわせて確認してください。
NGです。ふるさと納税はクレジットカードの名義と寄付者の名義を一致させる必要があります。夫のカードで妻名義の寄付を行うと、控除が正しく適用されない可能性があります。夫は夫のカード、妻は妻のカードで申し込むのが鉄則です。
変わります。16〜18歳の子供(高校生)がいる場合、扶養控除で税金が減るぶん、ふるさと納税の上限額は下がります。子供が高校に進学したタイミングで必ずシミュレーターで上限額を再確認してください。中学生以下は影響ありません。
住宅ローン控除の1年目は確定申告が必要なため、ワンストップ特例は使えません。ふるさと納税も確定申告に含めて申告します。2年目以降に年末調整で住宅ローン控除を受ける年は、ほかに確定申告の理由がなければワンストップ特例も使えます。どちらの場合も、住宅ローン控除を入れると上限の目安が変わることがあるので、シミュレーターに住宅ローン控除の額も入れて確認してください。
できません。ふるさと納税の上限額は1人ずつの収入・控除で計算されるため、夫婦分をまとめて片方の名義で寄附すると、上限を超えた分は自己負担になります。それぞれの上限内で別々に寄附してください。
参考資料・公式情報源
※制度・数値は2026年9月時点の情報です(令和8年分)。ポイントを付けるサイトを通じた募集の禁止(2025年10月〜)や、自治体が寄附金を使える割合の基準(2026年10月〜段階的に引き上げ)などの最新情報は、総務省の公式サイトでご確認ください。
ふるさと納税は「節税」ではありません。払う税金の総額は変わらない。
でも、どうせ払う税金なら、返礼品がもらえる自治体に払った方が得です。
年に1〜2回、数十分の作業で、我が家は毎年お米などの返礼品を受け取っています。
上限内で無理なく使える人にとっては、家計の助けになる制度です。手続きの手間や自己負担2,000円も含めて判断してください。
まずは、シミュレーターで夫婦それぞれの上限額を確認してみてください。
免責事項・アフィリエイト開示
※本記事は管理人「こっぺぱん」(30代会社員/2児の父)の個人的な体験と公開情報の調査をもとにまとめた情報提供記事です。
※税制・金融制度・各サービス内容は変更される可能性があります。投資・契約・税務の最終判断はご自身の責任で行い、最新情報は各サービス公式サイト・関係省庁(金融庁/国税庁/総務省など)で必ずご確認ください。
※本記事には一部アフィリエイトリンクを含みます(紹介により当サイトに報酬が入る場合がありますが、推薦内容は中立的に選定しています)。