育休中・産休中のふるさと納税はできる?上限ゼロの年と損しない判断
こっぺぱん
パパが作る、家族の家計
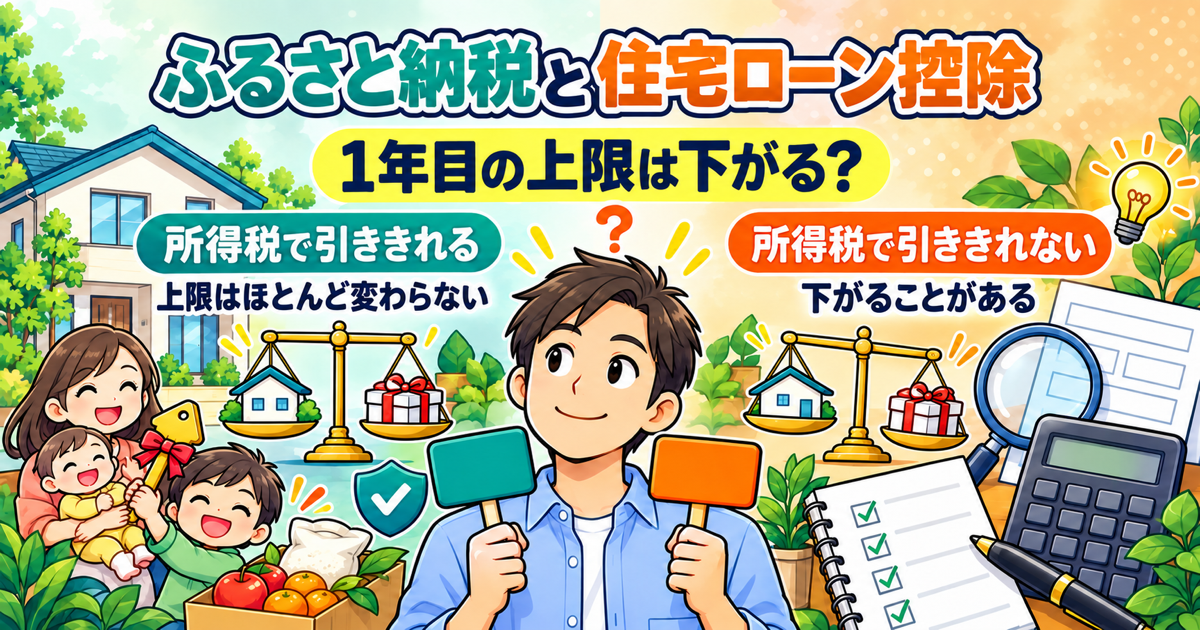
家に住み始めた年は、住宅ローン控除とふるさと納税が重なります。
上限は下がるのか、手続きはどうなるのか、迷いますよね。
我が家は1年目、住宅ローン控除を入れて上限を確かめ、寄附額を下げました。
先に、住宅ローン控除を入れた上限を確かめておくと安心です。
計算は、さとふるのシミュレーターでできます。
我が家の前提
1年目は、ふるさと納税も確定申告書にまとめて書きます。
住み始めた年の分の住宅ローン控除は、会社員でも確定申告をしないと受けられません。
たとえば2026年に住み始めたら、2026年分として2027年に申告します。
ふるさと納税も、2026年12月31日までの寄附をこの申告に書きます。
12月31日までに支払いが済んだ分が、その年の分です。
クレジットカードは決済日、銀行振込は入金日が目安です。
| 手続き | 1年目(住み始めた年の分) | 2年目以降(会社員) |
|---|---|---|
| 住宅ローン控除 | 確定申告で受ける | 年末調整で受けられる |
| ふるさと納税 | 確定申告書に書く(ワンストップ特例は使えない) | ほかに確定申告の理由がなく、寄附先が5団体以内ならワンストップ特例も使える |
| 用意するもの | 寄附金受領証明書・ローンの年末残高証明書など | 年末調整用の証明書と年末残高証明書を会社に出す |
住宅ローン控除の書類は、家の種類や住み始めた年で変わります。
国税庁の案内や、税務署の手引きで確かめてください。
確定申告をすると、ワンストップ特例の申請は無効になります。
そのため、申請書を出した分も含めて、すべての寄附を書く必要があります。
確定申告書の第二表では、2か所に書きます。
2つ目が空欄だと、住民税の控除が受けられないことがあります。
1年目にやりがちな書き忘れ
書き忘れに気づいたら、税務署で申告の訂正(更正の請求)をします。
ただし、住宅ローン控除で所得税が0円のままなど、所得税が変わらない場合もあります。
その場合は、市区町村に相談します。
住宅ローン控除があっても、上限が必ず下がるわけではありません。
分かれ目は、住宅ローン控除を所得税だけで引ききれるかどうかです。
住民税から引かれる分は、「基本分」と「特例分」の2つに分かれます。
上限を決めているのは、特例分のほうです。
特例分は、住民税のうち収入で決まる部分(所得割)の2割までです。
この収入で決まる部分は、住宅ローン控除を引く前の金額で計算します。
そのため、住宅ローン控除があるだけで、上限が大きく変わることはありません。
住宅ローン控除は、まず所得税から引きます。
引ききれなかった分は、住民税から引きます。
ただし、住民税で引ける枠には限りがあります。
令和4年以降に住み始めた人は、5%(最高9.75万円)までです。
5%は、所得税の課税総所得金額等(所得税のもとになる金額)にかける率です。
令和8〜12年に住み始めた人も同じです。
ふるさと納税の控除を入れると、課税所得が減り、所得税は少し下がります。
住宅ローン控除で所得税がほぼ0円になる家庭では、その分が引ききれない控除に回ります。
それが住民税で引ける枠を超えると、超えた分は戻ってきません。
しかも、課税所得が減ると、住民税で引ける枠も少し小さくなります。
その結果、自己負担が2,000円より増えることがあります。
いつもの目安どおりに寄附すると負担が増えるので、実質的には上限が下がるわけです。
| 家庭のタイプ | 上限への影響 | どうする? |
|---|---|---|
| 住宅ローン控除を所得税だけで引ききれる | ほとんど変わらない | いつもどおりシミュレーターで確認 |
| 所得税で引ききれず、住民税で少し引いている | 枠に余裕があれば変わらない(余裕が小さいと下がることも) | 詳細版シミュレーターで念のため確認 |
| 所得税で引ききれず、住民税の枠もいっぱい | 下がることがある | 住宅ローン控除を入れて上限を出し直し、寄附額を控えめに |
表は考え方の目安で、実際の計算は家庭ごとに違います。
どれに近いかは、控除の見込み額と「源泉徴収税額」を比べると、だいたいわかります。
源泉徴収税額は、年末に会社から届く源泉徴収票に載っています。
1年目の源泉徴収税額は、住宅ローン控除を引く前の所得税に近い額です。
復興特別所得税も含むので、目安として使います。
控除の見込み額のほうが大きいか、差が小さいなら、詳細版で確かめておきます。
結局、我が家ならどう判断するか
1年目は、住宅ローン控除の見込み額を自分で入れます。
1年目の源泉徴収票は、「住宅借入金等特別控除の額」の欄が空のままだからです。
そのまま写すと、シミュレーターは「住宅ローン控除なし」で計算してしまいます。
控除の額は、「12月末のローン残高×0.7%」が基本です。
ただし、家の種類や住み始めた年で、計算に入れられる借入額に上限があります。
上限の見込みが出たら、その少し手前までで寄附先を選べます。
我が家の住宅ローンは私の単独名義で、控除を受けるのも私です。
初年度の住宅ローン控除は、確定申告で受けました。
その年は、シミュレーターに住宅ローン控除を入れて上限を確かめ、寄附額を下げました。
我が家のやり方
翌年は、戻った所得税と住民税の控除の合計が「寄附額−2,000円」か確かめました。
これまで、上限を超えたことはありません。
今年(2026年分)は2年目で、住宅ローン控除は会社の年末調整で出します。
ふるさと納税は、今年も確定申告で受ける予定です。
使えません。
1年目は確定申告が必要で、確定申告をするとワンストップ特例の申請は無効になります。
ふるさと納税も、確定申告書にまとめて書きます。
申請書を出した分も含めて、すべての寄附を確定申告書に書けば大丈夫です。
書き忘れたときは、税務署で更正の請求をします。
所得税が変わらない場合は、市区町村に相談します。
必ず下がるわけではありません。
所得税だけで引ききれる家庭は、上限はほとんど変わりません。
所得税で引ききれず、住民税の枠もいっぱいだと、自己負担が増えることがあります。
住宅ローン控除を入れたシミュレーターで確かめてください。
会社員なら、住宅ローン控除は2年目以降、年末調整で受けられます。
ほかに確定申告の理由がなく、寄附先が5団体以内なら、ワンストップ特例も使えます。
2年目以降の年末調整とふるさと納税の関係は、こちらで確かめられます。
上限の見込みが出たら、あとは返礼品を選ぶだけです。
▶ 次に読む1本:2年目からのワンストップ特例の手順と期限を確かめられます。

上限の考え方やサイトの選び方は、こちらでまとめています。
控除が反映されたかは、翌年の住民税決定通知書で確かめられます。
家計の見直しを順番に進めたい方は、ロードマップで一つずつ確認できます。
参考資料(一次情報)
確認日:2026年10月8〜9日
免責事項
本記事は、個人の体験と公開情報にもとづく一般的な情報です(2026年10月時点)。
上限や控除の額は、収入や家の条件などで変わります。
実際の金額は、シミュレーターや市区町村・税務署でご確認ください。