育休中・産休中のふるさと納税はできる?上限ゼロの年と損しない判断
こっぺぱん
パパが作る、家族の家計
年末調整の書類のいちばん下に、16歳未満の子を書く「住民税に関する事項」という欄があります。共働きだと、夫婦のどちらに書くのか、そもそも扶養控除がないのになぜ書くのか、ここで手が止まりませんか。
我が家も、上の子が生まれて最初の年末調整のときに、この欄をどうするか調べました。確認すると、どちらに書いても住民税額が変わらないパターンでした。
結論を先に言うと、この欄は所得税の控除の欄ではありません。ただし、どちらが書くかで住民税の結果が変わる家庭があります。この記事では、国税庁・自治体の一次情報をもとに、判定の手順まで整理します。
我が家の前提と、この記事の対象
我が家は30代会社員の夫+子ども2人(3歳・1歳)。妻は2人目の出産を機に退職し、今は片働き(それまでは夫婦とも正社員の共働き)。いずれ共働きに戻るかもしれません。16歳未満の子2人は夫(私)の申告書に記載しています(具体的な年収は書いていません)。この記事の対象は、2026年分の所得税(2026年末の年末調整)と、それが反映される2027年度の住民税です。非課税限度額は自治体で異なるため、ご自身の住所地の基準に読み替えてください。
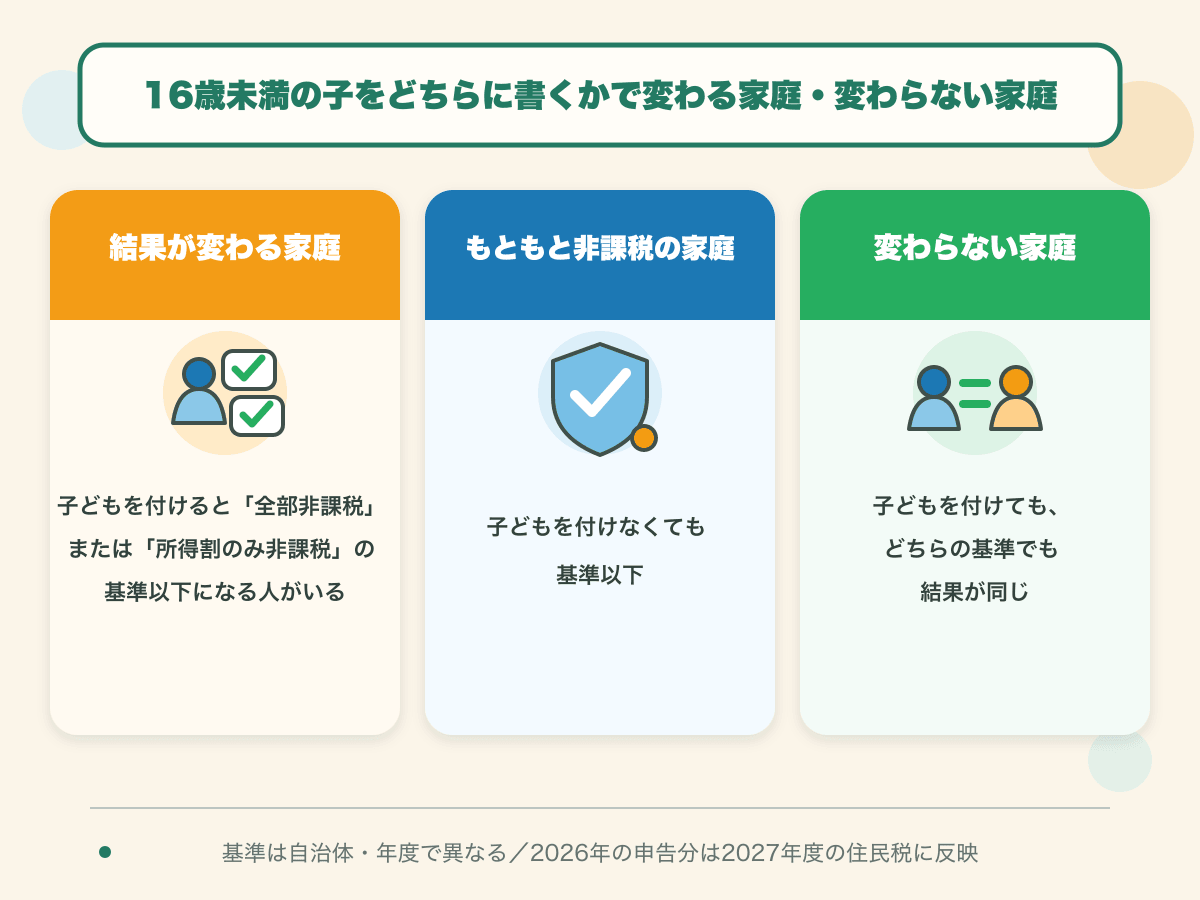
最初に、自分の家庭がどのケースに当たるかから見ていきます。16歳未満の子をどちらに書くかで結果が変わるのは、夫婦のどちらかが、子を扶養親族に加えることで「均等割・所得割とも非課税」または「所得割のみ非課税」の基準以下になる場合です。どちらの基準でも結果が変わらない家庭は、記載先による住民税額の差は基本的にありません。
| 確認する家庭の状況 | 住民税の結果 | どちらに書くか |
|---|---|---|
| 子を付けると「均等割・所得割とも非課税」になる人がいる | その人の住民税が非課税になる場合がある | その人へ記載することを検討 |
| 子を付けると「所得割のみ非課税」になる人がいる | その人の所得割がかからなくなる場合がある(均等割等は残る) | その人へ記載することを検討 |
| 夫婦とも、子を付けなくても両方の基準以下 | どちらに書いても変わらない | どちらでもよい(記載自体は必要) |
| 夫婦とも、子を付けてもどちらの基準でも結果が変わらない | どちらに書いても変わらない | どちらでもよい(共働きだった当時の我が家はこのケース) |
※判定に使うのは2027年度住民税の非課税基準(「均等割・所得割とも非課税」「所得割のみ非課税」の2種類)で、基準は自治体により異なります(確認方法は後述)。
なお、この記事で扱うのは「住民税に関する事項」欄への記載だけの話です。子が障害者に該当する場合の障害者控除や、給与収入850万円超の人に関係する所得金額調整控除は別の制度です。所得金額調整控除は23歳未満の扶養親族がいることが要件のひとつで、要件を満たせば共働き夫婦の双方で使えます。該当する場合は勤務先や国税庁の案内での確認が別に必要です。
16歳未満の子(年少扶養親族)の扶養控除は、平成23年分から廃止されています。そのため、扶養控除等申告書の上のほうにある控除対象の欄ではなく、用紙のいちばん下「住民税に関する事項」の16歳未満の扶養親族欄に記載します。
控除がないのに欄が残っている理由は、住民税には「非課税限度額」という仕組みがあるからです。扶養親族の人数が多いほど、住民税が非課税になる所得の上限が広がります。その人数を市区町村へ伝えるのがこの欄の役割です。だから、「控除がない=書いても意味がない」ではなく、空欄にすると本来は非課税になれる人が課税扱いになるおそれがあります。生計を一にし、2026年中の合計所得金額が62万円以下など、扶養親族の要件を満たす16歳未満の子は、夫婦どちらかの申告書に記載します。所得のない乳幼児は通常この要件の範囲内です。
令和8年分の様式では、B欄が「控除対象扶養親族」から「源泉控除対象親族」に変わりました(19〜23歳向けの特定親族特別控除の創設に伴う変更)。それでも、16歳未満の子の記載先が下部の「住民税に関する事項」であることは変わりません。また、令和8年度税制改正により、2026年12月以後の年末調整では扶養親族等の合計所得金額の要件が62万円以下(給与収入のみなら136万円以下)へ変更されています。所得のない乳幼児には実質関係しませんが、所得の見積額を書くときの基準として押さえておいてください。
判定の前に、年分と年度の関係を整理します。ここを混同すると、ネット上の古い早見表で誤った判断をしてしまいます。2026年末の年末調整で出す情報が反映されるのは、原則として2027年度の住民税(2026年中の所得に対して、2027年6月ごろから納める住民税)です。
住民税の非課税限度額は、給与の額面(年収)ではなく合計所得金額など「所得」ベースで判定されます。なお住民税には、定額の「均等割」と所得に応じて決まる「所得割」の2つの部分があります。参考として、尼崎市が公表している2026年度基準では、扶養親族等がいる場合の式は次のとおりです。
つまり、扶養親族が1人増えると非課税の上限が広がります。ただし2つ注意があります。まず、これは尼崎市の2026年度例で、2026年末の申告を判定する2027年度基準そのものではありません。均等割の非課税限度額は級地区分等により自治体差があるため、実際の判定には住所地が公表する2027年度の2種類の基準を使ってください。次に、令和8年度税制改正で2027年度の住民税からは給与所得控除なども変わるため、過去年度の「年収◯◯万円まで非課税」という早見額をそのまま2026年末の判断に使えません。この記事でも給与収入換算の断定表は載せず、住所地の公式基準を確認する方法を示します。
ここまでの材料を使って、夫婦どちらに書くかを判定します。手順は6つです。書類を出す前に、夫婦で並んで一緒に見ながら進めると間違いが減ります。

※図解の手順で確認するのは、2026年の申告分が反映される2027年度の住民税です。判定には住所地の自治体が公表する基準を使ってください。
手順2の「0人・1人・2人」を見るのは、子2人を夫婦で1人ずつ分ける選択肢があるからです。国税庁は、扶養親族をどちらの所得者に付けるかは夫婦で選べる(同じ子の重複は不可)としています。子2人を片方へまとめる・1人ずつ分ける、どちらの形も試して、非課税になる組み合わせがあるかを確認します。
もうひとつの注意は、非課税の線が2種類あることです。「均等割・所得割とも非課税」の線を超えていても、「所得割のみ非課税」の線の内側なら、所得割はかからず、均等割や森林環境税などが残る場合があります。金額は自治体の上乗せ等で異なるため、住所地の案内を確認してください。境目に近い人は、自治体のページで両方の線を確認しておくと確実です。
我が家では、3歳と1歳の子を2人とも夫(私)の申告書の「住民税に関する事項」に記載しています。共働きだった当時、前の章の手順に当てはめると、こうなりました。
正直、確認する前は「どちらかが得なんじゃないか」と身構えていました。調べてみると、どちらに書いても損得はありませんでした。全家庭に「所得の低い方が得」と言える話ではなく、記載先で結果が変わるのは、非課税限度額の近くにいる家庭なんですよね。
一方で、パート勤務などで所得が限度額の近くにある家庭では、記載先しだいで住民税が非課税になることがあります。これは前章の公式の式に基づく一般的な整理で、我が家の体験ではありません。境目にいる可能性がある方は、手順1〜4を省略しないでください。
我が家が夫の申告書に書いている理由は、健康保険の扶養や会社の手当と記載先をそろえたためです。これは我が家の決め方で、制度上、税の記載先を健康保険や会社の手当とそろえる必要はありません。
もうひとつ、夫婦で確認しておきたいのが「扶養」と名の付く別制度との区別です。税の扶養と健康保険の扶養は連動しないため、別の親に分かれていても問題ありません。
| 制度 | 子をどちらに付けるかの考え方 |
|---|---|
| 税の扶養(この記事) | 夫婦どちらでも可。同じ子の重複だけ不可 |
| 健康保険の扶養 | 夫婦とも会社員なら、原則は今後1年間の年間収入が多い方。差額が多い方の年収の1割以内なら届出により例外あり。最終判断は加入先の保険者 |
| 会社の家族手当 | 支給条件・金額は会社ごとに違う。就業規則・給与規程で確認。税や健康保険と同じ親とは限らない |
| 児童手当 | 所得制限は撤廃済み(こども家庭庁の案内)。税の扶養先とは別の制度 |
検索で混乱しやすいのは、健康保険が「原則、収入が多い方」なのに対し、税の住民税判定では所得の低い方へ付けると結果が変わる場合がある、という向きの違いです。税は住民税の非課税基準、健康保険は加入先の保険者、家族手当は勤務先の規程で、それぞれ確認先が異なります。
書く人が決まったら、あとは記入と最終チェックです。「住民税に関する事項」の16歳未満の扶養親族欄には、様式に沿って氏名・個人番号(マイナンバー)・続柄・生年月日・住所・所得の見積額などを記入します。扶養親族かどうかは原則その年の12月31日時点の状況で判定するため、年の途中で生まれた子も年末時点で記載できます。
書き忘れ・書き間違いに気づいた場合は、まず勤務先の年末調整担当へ訂正できるか確認してください。給与支払報告書の提出後など勤務先で直せない場合は、住所地の市区町村へ住民税の申告・訂正の方法を確認します。医療費控除など別の理由で所得税の確定申告をする場合は、確定申告書の住民税に関する事項の欄にも16歳未満の扶養親族を忘れずに入力してください。
なお、この記事で扱ったのは16歳未満欄の書き方だけです。扶養控除等申告書の全体像や、年末調整で使える控除の一覧は、こちらの記事で整理しています。
16歳未満の子には扶養控除がないため、「住民税に関する事項」欄に夫婦のどちらが記載しても、通常の所得税額は変わりません。一方、住民税では、扶養人数を加えることで「均等割・所得割とも非課税」または「所得割のみ非課税」の基準以下になる人がいる場合に結果が変わることがあります。なお、子が障害者に該当する場合の障害者控除や、給与収入850万円超の人に関係する所得金額調整控除は別の制度なので、該当する場合は別に確認してください。
空欄はおすすめしません。この欄の情報は住民税の非課税限度額の判定に使われるため、記載がないと、本来は非課税になれる人が課税扱いになるおそれがあります。扶養控除がないからといって省略せず、扶養親族の要件(生計を一にし、2026年中の合計所得金額が62万円以下など)を満たす子は、夫婦どちらかの申告書に記載してください。
分けられます。扶養親族をどちらの所得者に付けるかは夫婦で選べるため、子2人を1人ずつ分けることも可能です。ただし、同じ子を夫婦両方の申告書に書くことはできません。提出前に夫婦の申告書を見比べて、重複がないか確認してください。
ありません。税の扶養と健康保険の扶養は別の制度です。健康保険は、夫婦とも会社員の場合、原則として今後1年間の年間収入が多い方の被扶養者になります(夫婦の年収の差額が、多い方の年収の1割以内の場合などは例外あり)。最終的な判断は加入先の保険者が行うため、税の記載先と健康保険の扶養が別の親になっても問題ありません。
気づいた時点で、まず勤務先の年末調整担当に訂正できるか確認してください。給与支払報告書の提出後など勤務先で直せない場合は、住所地の市区町村に住民税の申告・訂正の方法を確認します。別の理由で所得税の確定申告をする場合は、確定申告書の住民税に関する事項の欄にも16歳未満の扶養親族を入力してください。
16歳未満の子をどちらに書くかを整理します。この欄への記載だけでは通常の所得税は変わりません。変わる可能性があるのは住民税で、夫婦のどちらかが、子を加えることで「均等割・所得割とも非課税」または「所得割のみ非課税」の基準以下になる場合です。判定は、住所地の自治体の2027年度の2つの基準を確認し、夫婦それぞれに子を0人・1人・2人付けた場合を比べる6つの手順で進めます。
我が家は共働きだった当時の確認で、どちらに書いても損得なしのパターンでした。今は健康保険の扶養や会社の手当と揃えて、2人とも夫の申告書に書いています。退職などで夫婦の収入が変わった年は前提も変わるため、手順1から確認し直すのが安心です。
同じように結果が変わらない家庭でも、記載自体は必要です。空欄と、同じ子の重複だけは避けてください。書いた結果が合っていたかは、翌年6月ごろに届く住民税決定通知書の扶養親族の人数欄で答え合わせできます。確認方法はこちらの記事でどうぞ。
▶次に読む1本|年末調整で使える控除の全体像を確認したい方はこちら。
家計全体を順番に整えたい方は、ロードマップからどうぞ。
免責事項
本記事は個人の体験と公開情報の調査に基づく一般的な情報です。制度の内容は2026年9月時点の確認情報で、今後変更される可能性があります。住民税の非課税限度額は自治体により異なるため、実際の判断は必ずお住まいの市区町村の最新情報と勤務先の案内をご確認ください。税務の個別判断は税務署・市区町村・税理士へご相談ください。