ふるさと納税は12月いつまで?支払い方法別の締切と年末の注意5つ
こっぺぱん
パパが作る、家族の家計
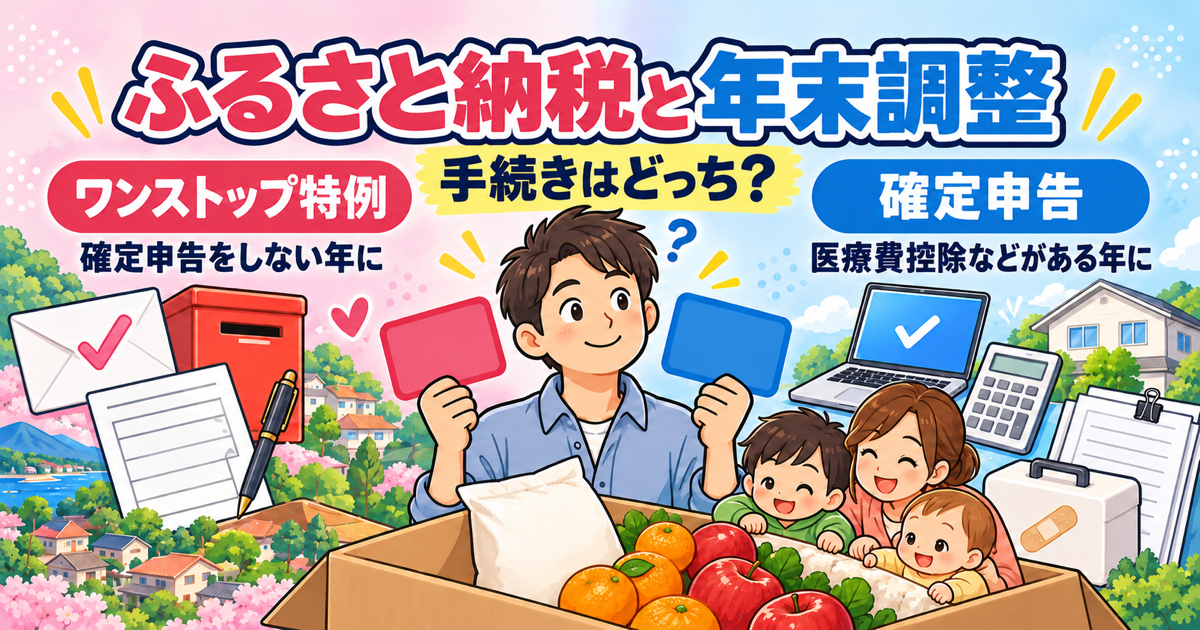
年末調整の時期になると、ふるさと納税も会社に出すのか迷いますよね。
住宅ローン控除を年末調整で受ける年は、なおさらややこしく感じます。
我が家も、住宅ローン控除を年末調整で出すのは今年(2026年分)が初めてです。
我が家の前提
ふるさと納税は、会社の年末調整では控除されません。
年末調整の申告書にも、ふるさと納税を書く欄はありません。
自治体から届く受領証明書(寄附の証明書)は、自分で保管しておきます。
控除を受けるには、寄附した年分の確定申告が必要です(国税庁 No.1155)。
例外が、確定申告をしない会社員のための「ワンストップ特例」です。
| 区分 | 主な控除 |
|---|---|
| 年末調整で受けられる | 生命保険料控除・地震保険料控除・配偶者控除・扶養控除・住宅ローン控除(2年目以降)など |
| 年末調整では受けられない | ふるさと納税(寄附金控除)・医療費控除・住宅ローン控除の1年目など |
年末調整で引ける控除は、法律(所得税法190条)で決まっています。
その中に、寄附金控除と医療費控除は入っていません。
国税庁も、年末調整を受けた人がこの2つを受けるときの申告書の見本を出しています。
源泉徴収票の金額は、ふるさと納税をしてもしなくても変わりません。
| 手続き | 所得税 | 住民税 |
|---|---|---|
| ワンストップ特例 | 控除なし(戻らない) | 所得税の分も含めた全額が、翌年度の住民税から引かれる |
| 確定申告 | 寄附した年の所得税から控除(戻る) | 残りが翌年度の住民税から引かれる |
どちらでも、引かれる合計はほぼ同じです。
会社員は、翌年6月からの給与天引きの住民税が少なくなります。
決め手は、その年にほかの理由で確定申告をするかどうかです。
確定申告をする年は、ワンストップ特例は使えません。
| その年の状況 | 手続き |
|---|---|
| ほかに確定申告の理由がない・寄附先が5団体以内 | ワンストップ特例が使える(確定申告でもよい) |
| 寄附先が6団体以上 | 確定申告 |
| 医療費控除を受ける | 確定申告 |
| 住宅ローン控除の1年目 | 確定申告 |
| 給与の収入が2,000万円を超える・給与以外の所得が20万円を超えるなど | 確定申告 |
ワンストップ特例は、寄附のたびに寄附先へ申請書を出します(郵送かオンライン)。
申請書の期限は、寄附した翌年の1月10日必着としている自治体が多いです。
正確な期限は、寄附先の自治体の案内で確かめてください。
確定申告をすると、その年のワンストップ特例の申請はすべて無効になります。
申請した分も含めて、すべての寄附を確定申告書に書きます(国税庁 No.1155)。
申告書に書き忘れたときは、「更正の請求」(申告を直す手続き)で控除を受け直せます。
ただし、所得税の額が変わらない人は、お住まいの市区町村に相談します。
結局、我が家ならどう判断するか
手続きが決まれば、あとは上限の目安の範囲で返礼品を選ぶだけです。
住宅ローン控除は、1年目だけ確定申告が必要です。
会社員なら、2年目以降は年末調整で受けられます(国税庁 No.1211-1)。
ほかに理由がなければ、確定申告は要りません。
| 2年目以降の年 | ふるさと納税 | 気をつけること |
|---|---|---|
| 確定申告をしない年 | 5団体以内ならワンストップ特例も使える | 上限は控除額を入れて確かめる |
| 医療費控除などで確定申告をする年 | 確定申告に書く | 住宅ローン控除の額も申告書に写す |
確定申告は、1年分の所得税を計算し直す手続きです。
書かないと、住宅ローン控除が入っていない計算になってしまいます。
「摘要」の欄に「住宅借入金等特別控除可能額」があれば、その金額を写します。
「住民税に関する事項」が抜けると、住民税の控除が受けられないことがあります。
住宅ローン控除がある年は、控除額も入れられるシミュレーターが確実です。
控除額は、源泉徴収票の「住宅借入金等特別控除の額」の欄でわかります。
なお、年末調整で出す最初の年(2年目)は、前年の源泉徴収票のこの欄が空です。
前年の住宅ローン控除は、確定申告で受けているためです。
その場合は、前年の確定申告書の住宅ローン控除の額を目安にします。
ローンの残高は毎年減るので、今年の控除額は少し小さくなることが多いです。
ワンストップ特例にする年は、所得税は変わりません。
ふるさと納税のせいで、住宅ローン控除が所得税で引ききれなくなることはありません。
ただし、寄附の控除はすべて翌年度の住民税から引かれます。
住宅ローン控除の一部が住民税に回る家庭は、上のシミュレーターで確かめます。
我が家の流れは、次のとおりです。
| 時期 | ふるさと納税の手続き | 住宅ローン控除 |
|---|---|---|
| 始めた1年目 | ワンストップ特例 | ― |
| その後 | 毎年確定申告 | 1年目は確定申告 |
| 今年(2026年分) | 10月の時点でまだ申し込んでいない(控除は確定申告の予定) | 初めて年末調整で出す |
ワンストップ特例は、書類の準備と申請漏れの管理が面倒でやめました。
医療費控除を使うと、その年のワンストップ特例は無効になります。
我が家には、医療費控除を使った年も、住宅ローン控除の1年目もありました。
それで、確定申告に落ち着きました。
今年は、住宅ローン控除を初めて年末調整で出す年です。
2026年分のふるさと納税も、確定申告で控除を受ける予定です。
なので来年の確定申告では、源泉徴収票の住宅ローン控除の額も写すことになります。
今の我が家のやり方
これまで、控除が合わなかったことはありません。
出す必要はありません。
自分で保管し、ワンストップ特例か確定申告で控除を受けます。
できます。
その年のワンストップ特例の申請は無効になるので、すべての寄附を申告書に書きます。
税金が戻る確定申告は、寄附した翌年の1月1日から5年間出せます。
使えます。
ほかに確定申告をする理由がなく、寄附先が5団体以内なら対象です。
無効になります。
申請した分も含めて、確定申告書に寄附金控除を書きます。
申告書に書き忘れたときは、更正の請求で控除を受け直せます。
ただし、所得税の額が変わらない人は、お住まいの市区町村に相談します。
今年分として控除されるのは、12月31日までに支払いが済んだ寄附です。
▶ 次に読む1本:ワンストップ特例の申請書の書き方と期限を確かめられます。

上限の考え方は、こちらでまとめています。
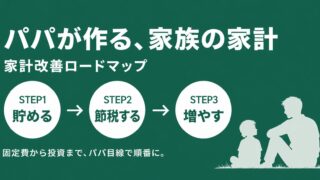
家計の見直しを順番に進めたい方は、ロードマップで一つずつ確認できます。
免責事項
本記事は、個人の体験と公開情報にもとづく一般的な情報です(2026年10月時点)。
具体的な手続きは、寄附先の自治体・市区町村・税務署でご確認ください。