ふるさと納税の2回目|2,000円は1回だけ?複数回の上限と注意
こっぺぱん
パパが作る、家族の家計
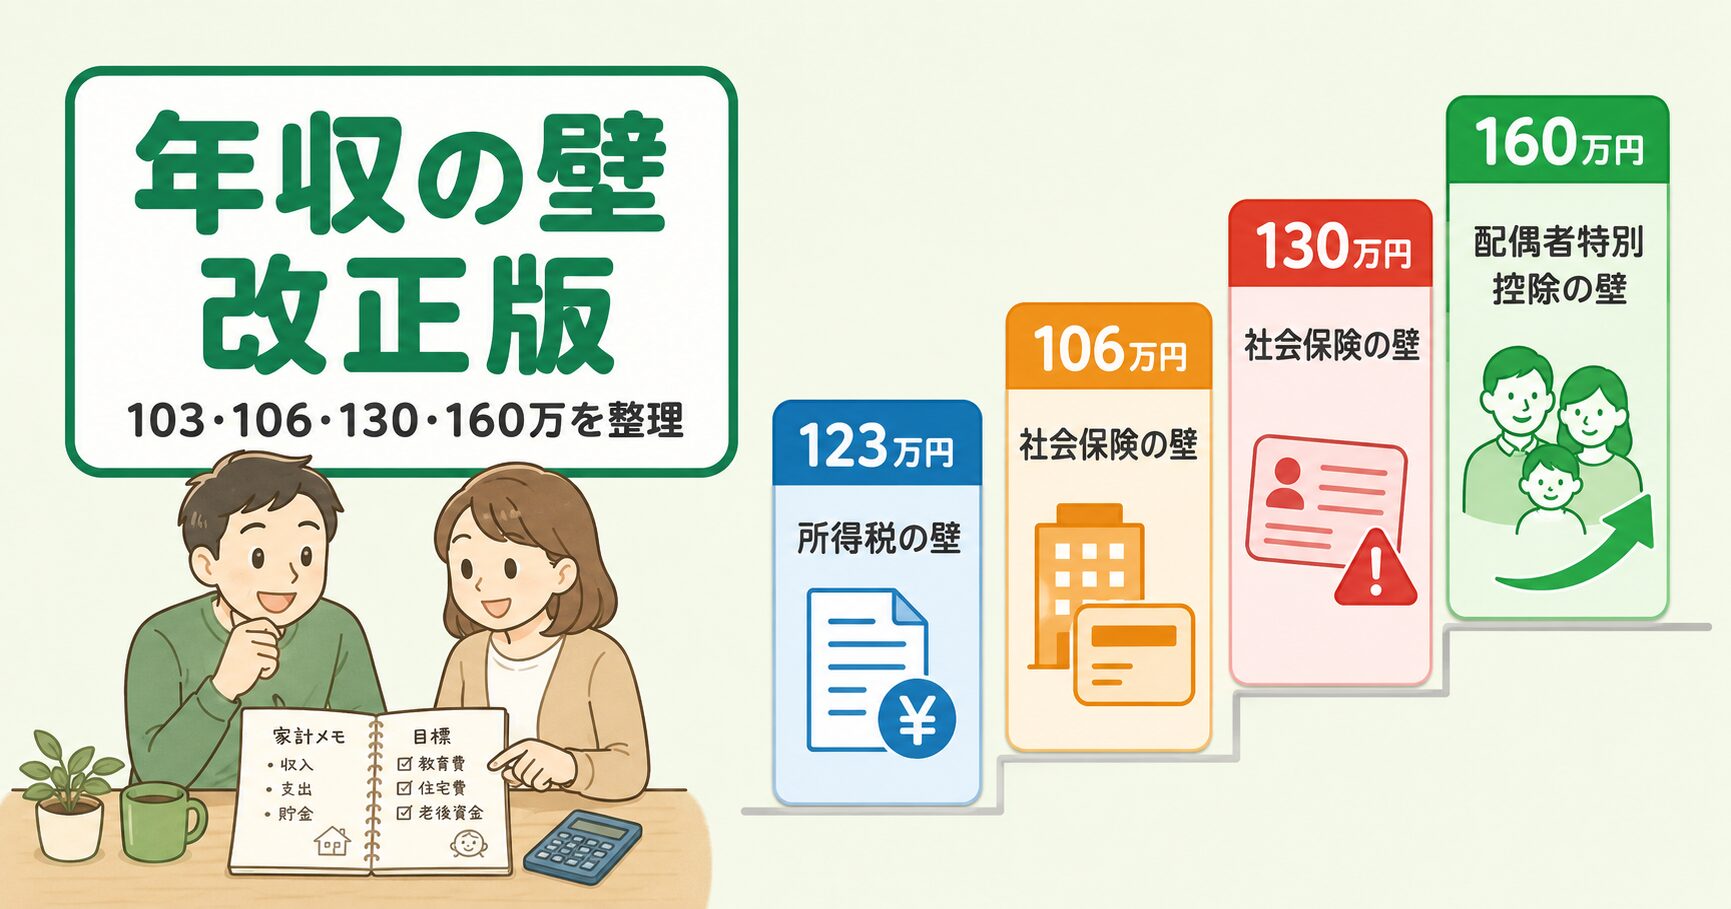
「年収の壁って、結局どれが本当の壁なの?」「2026年に制度が変わるって聞いたけど、我が家にも関係ある?」共働き家庭でこの疑問を抱えるパパは多いはずです。我が家も以前は夫婦ともフルタイムの正社員で、妻は「壁を越えた側」でした。今は妻が2人目の出産を機に退職し、私の扶養に入っています。壁の外側と内側、両方の時期がある我が家の目線で整理します。
この記事では、103万・106万・130万・160万という4つの主要な「年収の壁」を、2026年改正の最新ルールも含めてパパ目線で整理します。共働きのころ、我が家がなぜ「壁の手前で調整しない」を選んだのか。その判断軸と、片働きになった今の状況もあわせて紹介します。
共働きでパパもママも社会保険完備の正社員なら、年収の壁は原則「気にしない」でOK。壁の手前で調整して年収を抑えるより、稼いで厚生年金を積み、余った分を新NISAで増やす方が長期的にはプラスになるケースが多いです。
ただし「壁の手前で調整したい」家庭にも合理性はあります。大切なのは感覚ではなく数字で判断することです。
共働きのころ、我が家は夫婦ともフルタイムの正社員で、妻は社会保険完備の「壁を越えた側」にいました。今は妻が私の健康保険の扶養と、国民年金の第3号被保険者(会社員の配偶者で保険料を自分で払わない立場)に入っています。立場は変わりましたが、制度を知ったうえで選んでいるかどうかで家計の結果が変わる、という考えは同じです。
本記事は「壁の手前で抑える戦略」を否定するものではありません。各家庭の状況(子の年齢、勤務先の制度、将来設計)で答えは変わります。本記事は、壁の外側(共働き)と内側(片働き)の両方の時期がある我が家が、4つの壁を整理した記録として読んでください。
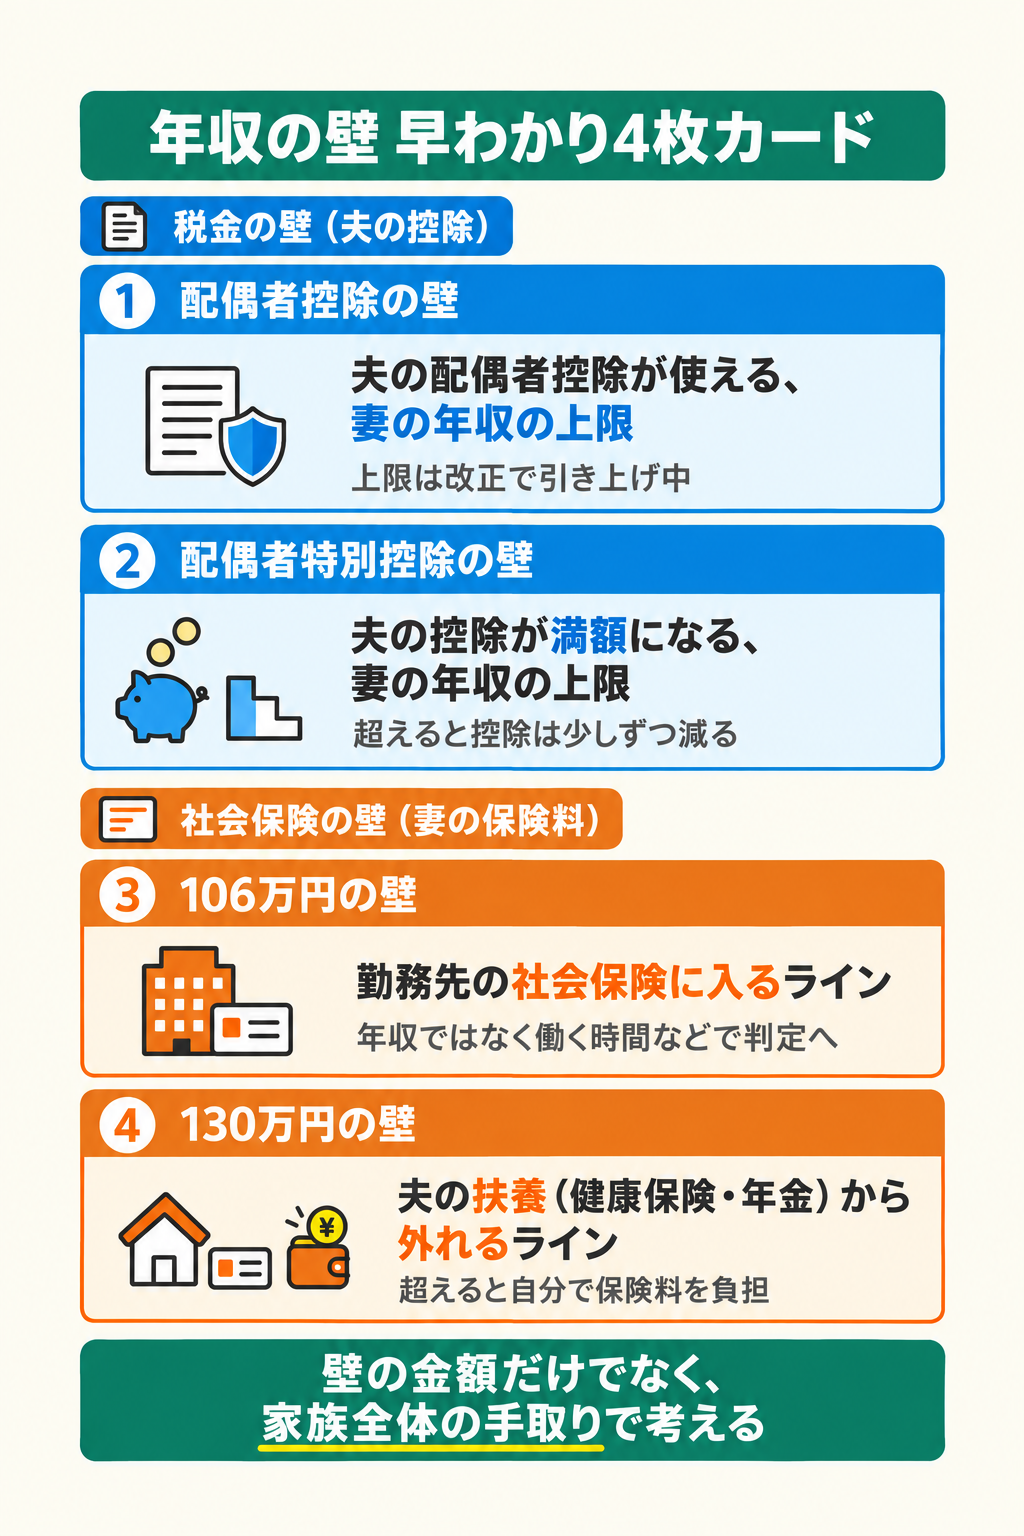
まず全体像を1枚で押さえましょう。2025年〜2026年にかけて、年収の壁は税金側・社会保険側ともに大きく見直しが入りました。
| 壁の種類 | 改正前 | 改正後(2026年) | 何が変わる? |
|---|---|---|---|
| 所得税が発生(本人) | 103万円 | 178万円(2025年分は160万円) | 基礎控除と給与所得控除の引き上げ |
| 配偶者特別控除 満額 | 150万円 | 169万円(2025年分は160万円) | 満額を受けられる上限が19万円拡大 |
| 社会保険加入(短時間) | 月8.8万円(≒106万) | 賃金要件 撤廃 | 2026年10月1日〜 週20時間以上で加入 |
| 扶養から外れる | 130万円(残業代含む) | 130万円(契約賃金で判定) | 2026年4月〜 残業代を除外 |
なお、夫が配偶者控除を受けられる妻の年収の上限は、103万円→123万円(2025年分)→136万円(2026年分)と上がっています。
ポイントは「税金の壁は緩和、社会保険の壁は厳格化と緩和が混在」という点です。税金側は、本人の所得税も配偶者控除(夫婦どちらかの所得が低い場合、もう一方の税金を軽くする制度)も、対象となる年収が上がる方向です。一方の社会保険側は、短時間労働者を社会保険に取り込む方向(106万撤廃)と、残業で一時的に超えても扶養を維持できる方向(130万)が同時に進みます。
令和8年度税制改正で、2026年分・2027年分は、給与収入だけの人の所得税がかからない上限が178万円になりました(2026年12月の年末調整で反映)。社会保険の企業規模要件(今は従業員51人以上)も、2027年10月から段階的に縮小し、2035年10月に撤廃される予定です。本記事は2026年10月時点で確定している情報で書いています。
税金の壁としてよく聞くのは、「夫の配偶者控除が使える123万円」と「夫の配偶者特別控除が満額になる160万円」です(どちらも2025年分の金額)。2026年分はそれぞれ136万円・169万円に上がりました。混同しやすいので、分けて整理します。
2025年分(令和7年分)から、年収123万円は「夫の配偶者控除の対象になる妻の年収の上限」になりました(改正前は103万円・2026年分は136万円)。本人の所得税は、給与収入だけなら2025年分は160万円、2026年分は178万円まではかかりません。ただし住民税は所得税とは別の基準で、これより低い年収からかかります。
ただし123万円を超えても、夫は配偶者特別控除で満額と同じ38万円の控除を受けられます(夫の所得が900万円以下の場合。2026年分は妻の年収169万円まで)。「123万円を1円でも越えると損する」というのは誤解です。
2025年分から、夫が受けられる配偶者特別控除(配偶者控除の対象外でも、所得に応じて段階的に控除を受けられる仕組み)の満額38万円(夫の所得が900万円以下の場合)の上限が、妻の年収150万→160万円に引き上げられ、2026年分は169万円になりました。それを超えると段階的に控除額が減り、2026年分は妻の年収が約207万円を超えるとゼロになります。
税金の壁は、超えても「税金が段階的に増えるだけ」で手取りが急減することはありません。本当に注意すべきは次に説明する社会保険の壁(106万・130万)の方です。
なお、共働きの節税効果を最大化するなら、夫婦それぞれがふるさと納税を活用する方法もあります。我が家も共働きのころは夫婦別々で寄付していました(今は私だけです)。
家計に直接効くのは社会保険の壁です。こちらを越えると保険料負担で手取りが10〜15万円ほど減る「働き損ゾーン」が一時的に発生します。2026年の改正でこのルールが大きく動きました。
これまで、特定適用事業所(社会保険の適用拡大対象となる一定規模以上の事業所)で働くパート・アルバイトは「月収8.8万円(年収約106万円)以上」だと社会保険に加入する必要がありました。この賃金要件は2026年10月1日に撤廃されました。今は、勤め先が従業員51人以上の企業なら、原則「週20時間以上」(学生を除く)で加入対象です。
つまり「シフトを減らして月8.8万円未満に抑える」戦略は、2026年10月1日以降は通用しなくなりました。週20時間未満に抑えるか、加入して厚生年金を積むかを選ぶことになります。
106万円の壁の対象にならない働き方(週20時間未満、または現行51人未満の事業所で短時間勤務)の場合、夫の扶養(健康保険の被扶養者:夫の健康保険に入れてもらえる立場)に入り続ける分かれ目は年収130万円です。これまでは残業代や賞与も含めた年間収入で判定していたため、「一時的に繁忙期で残業して130万円を超えると扶養から外れる」という不都合がありました。
2026年4月からは「契約上の賃金(基本給)」で判定に変わりました。これにより、繁忙期の残業で一時的に130万円を超えても、契約賃金が130万円未満なら扶養を維持できます。事実上の壁緩和です。
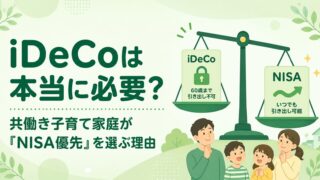
もし妻が壁を越えて厚生年金に加入する場合、将来の年金が増える分、上乗せの私的年金(iDeCo)が必要かどうかを再検討する余地も生まれます。
「結局、妻は壁を越えるべきか、抑えるべきか?」妻が正社員だったころ、我が家が壁を越える側を選んだ判断軸を3つに整理しました。あくまで我が家のケースなので、各家庭の事情に当てはめて考える参考にしてください。
壁の手前で抑えた場合と、壁を越えて160万・180万円稼いだ場合の「家族全体の手取り」を比較します。社会保険料を引かれても、年収160万円を超えれば家族トータルではプラスになるケースが多いです。
| 妻の年収 | 本人手取り(概算) | 夫の配偶者特別控除 | 家族トータルへの効果 |
|---|---|---|---|
| 120万円(扶養内) | 約120万円 | 満額 | 基準 |
| 130万円(扶養境界) | 約115万円(保険料発生) | 満額 | 働き損ゾーン |
| 160万円 | 約133万円 | 満額(改正後) | 家族計+13万円程度 |
| 200万円 | 約162万円 | 縮小 | 家族計+40万円程度 |
※あくまで概算。住民税・控除条件・夫の年収階層で変動します。正確な試算は税理士・社労士へご相談ください。
「働き損ゾーン」は年収130〜150万円の狭い範囲です。ここを抜けてしまえば、稼げば稼ぐほど家族の可処分は増えます。
妻が社会保険に加入すると、その期間は厚生年金に加入することになります。老後の年金が国民年金(2026年度の満額で月約7万円)に上乗せされる形で増えるのは大きなメリットです。例えば年収150万円で20年加入すれば、老後の年金が月約1.4万円(年約16.6万円)増える計算になります(日本年金機構の計算式による概算)。
さらに、傷病手当金(病気で休んだ際の収入補填)や出産手当金など、扶養内では受けられない給付の対象にもなります。短期の保険料負担と引き換えに、長期の安心と将来の年金を得る選択肢です。
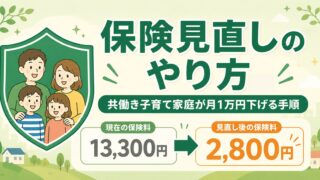
ただし「扶養から外れて社会保険に加入する」となれば、世帯の保険全体の見直しタイミングです。夫が掛けている保険の重複、医療保険の要否を改めて整理しておきましょう。
壁を越えて稼いだ分の使い道が決まっていれば、納得して働けます。増えた分の使い道は、収入が増える前に決めておくと家計に残りやすく、教育費や老後資金として新NISAに回す家庭もあります。我が家では児童手当を新NISAで運用していて、子どもが18歳になる頃の教育費の柱になる想定です。
共働きのころ、妻はフルタイム正社員(厚生年金あり)でした。壁の手前で調整する選択肢は外していて、理由は3つの判断軸すべてで「越えた方がプラス」だったからです。証券口座はSBI証券で、新NISAを積み立てています。
妻は2人目の出産を機に退職し、今は私の扶養に入っています。退職するとき、扶養の範囲でパートをすることも検討しましたが、子どもが保育園に入れず、働く時間を確保できませんでした。将来また働くならフルタイムかもしれませんが、まだ決めていません。
もし妻の働き方を変えて世帯収入を増やすなら、増えた分の受け皿として新NISA口座の開設は早めにしておくのがおすすめです。我が家はSBI証券・楽天証券ともに開設済みで、用途に応じて使い分けています。
影響が大きいのは社会保険側です。2026年10月1日に106万円の壁の賃金要件が撤廃され、週20時間以上で原則加入になりました。「シフトを減らして月8.8万円未満に抑える」戦略は使えなくなっています。一方、税金側は、本人の所得税がかからない上限が178万円、配偶者特別控除が満額になる上限が169万円(いずれも2026年分)に上がり、「壁が緩和」される方向です。
減るのは年収130〜150万円の「働き損ゾーン」だけです。年収160万円を超えれば家族トータルの可処分はプラスに転じるケースが多いです。「壁を越えると損」は短期視点の誤解で、長期では厚生年金の上乗せ効果もあります。
はい、夫婦ともフルタイム正社員(社会保険完備)であれば年収の壁は基本的に関係ありません。我が家も2人目の出産前はこのケースで、壁は意識していませんでした(今は妻が退職し、私の扶養に入っています)。ただし配偶者特別控除の169万円ライン(2026年分)だけは夫の税金に影響するので、知識として知っておく価値はあります。
育児休業給付金・出産手当金は非課税のため、税金の年収判定には含まれません。一方、健康保険の扶養(130万円)の判定では、出産手当金や傷病手当金は収入に含まれます。育児休業給付金の扱いや、育休中に夫の扶養に入り直せるかは健康保険によって異なるため、勤務先の人事担当に確認してください。
フリーランスは社会保険の106万・130万の壁ではなく、国民健康保険・国民年金に自分で加入する形になります。税金の壁(配偶者控除・配偶者特別控除など)は所得(売上−経費)で判定されます。経費計上次第で所得を抑えられる柔軟性はある反面、青色申告など別の知識が必要です。具体的判断は税理士へご相談ください。
年収の壁は「越えるべき/抑えるべき」の二択ではなく、家族の働き方と価値観で選ぶ問題です。我が家は共働きのころ夫婦ともフルタイムで働く形を選び、今は妻が扶養に入る片働きです。壁の手前で抑える形も含めて、働き方にはそれぞれ合理性があります。大切なのは2026年改正後のルールを正しく知った上で選ぶことです。
参考資料
免責事項
本記事は個人の体験と公開情報の調査ベースで書かれています。税金・社会保険・投資・契約に関する個別の判断は、必ずご自身の責任と最新の公的情報をもとに、必要に応じて税理士・社労士・ファイナンシャルプランナー等の専門家にご相談ください。一部アフィリエイトリンクを含みます。