iDeCoの誤解8つ|共働き子育て家庭が知るべき本当の話
こっぺぱん
パパが作る、家族の家計
ふるさと納税は、上限ぴったりまで使い切るべきなのか。
上限を超えたら、いくら損をするのか。
我が家は、シミュレーターで出した上限の目安より少し手前で止めています。
先に結論
先に上限の目安を確かめておくと安心です。
目安は、さとふるのシミュレーターで出せます。
我が家の前提
上限ぴったりを狙う必要はありません。
少し下回っても、自己負担は2,000円のままです。
超えると、超えた分の大半が戻ってこないからです。
ここでいう上限は、自己負担2,000円で済む寄附額の目安です。
2,000円は寄附1回ごとではなく、1年間(1〜12月)の寄附の合計にかかります。
| 比べるところ | 1万円少なく寄附 | 1万円多く寄附 |
|---|---|---|
| 手元のお金 | 変わらない(その1万円は税金として納める) | 約8,000〜9,000円が戻らない |
| 返礼品 | 1万円の寄附ぶんの返礼品が減る(費用は3,000円まで) | 1万円の寄附ぶんの返礼品はもらえる(費用は3,000円まで) |
| 結果 | 逃すのは返礼品だけ | 返礼品をもらっても、お金は減る |
数字は、税率10%の人の計算例による目安です。
同じ1万円のずれなら、超えるほうが痛いのです。
上限を超えても、罰則や追加の税金はありません。
超えた分が税金から引かれず、自己負担になるだけです。
計算例の前提(架空の会社員)
| 寄附額 | 自己負担(確定申告) | 自己負担(ワンストップ特例) |
|---|---|---|
| 75,000円(少し手前) | 2,000円 | 2,000円 |
| 90,000円(約1.3万円超え) | 12,215円 | 13,522円 |
| 100,000円(約2.3万円超え) | 20,194円 | 22,522円 |
9万円寄附すると、自己負担は約1.2万円になります。
超えた約1.3万円のうち、約1万円が戻らない計算です。
戻らない割合は、次のとおりです。
住民税から引かれる分は、「基本分」と「特例分」の2つに分かれます。
上限を決めているのは、特例分のほうです。
特例分は、所得割の2割までしか引かれません。
確定申告なら、超えた分で増えるのは所得税と住民税の基本分(10%)だけです。
ワンストップ特例は、所得税の分も住民税からまとめて引く仕組みです。
その額は上限で止まった特例分をもとに計算するので、超えても増えません。
増えるのは住民税の基本分だけなので、超えた分の約9割が戻りません。
返礼品は、寄附額の3割以下の費用で用意するルールです。
「多めに寄附して返礼品で取り戻す」は割に合いにくい
上限は、その年1〜12月の収入と控除で決まります。
年の途中で出した目安は、あとから動くことがあります。
| 動くこと | 上限はどうなる | 気をつけること |
|---|---|---|
| ① 12月の給料・ボーナスが見込みより少ない | 年収が下がり、上限も下がる | ボーナスが決まる前に申し込む分は、上限から離す |
| ② 医療費控除を使う | 上限が下がる | 出産の年や、通院が多い年は見積もりに入れる |
| ③ 住宅ローン控除が所得税から引ききれない | 自己負担が2,000円を超えることがある | シミュレーターの詳細版に控除額を入れる |
| ④ 家族や働き方が変わった | 上限が変わる | 配偶者の退職・16歳以上の子・iDeCo・転職の年は出し直す |
我が家も片働きになって出し直すと、私の上限は少し下がっていました。
12月の給料やボーナスの見込み方は、こちらで確かめられます。
医療費控除の対象は、1年間の医療費が10万円を超えた分が目安です。
年間の所得が200万円未満の人は、所得の5%を超えた分です。
医療費控除10万円で、上限は約2,400〜2,500円下がります。
これは、所得税の税率5〜10%の人の計算です。
住宅ローン控除があるだけで、上限が大きく下がるわけではありません。
注意したいのは、所得税から引ききれず、住民税で引ける分もいっぱいの家庭です。
その家庭は、ふるさと納税を足すと、自己負担が2,000円を超えることがあります。
医療費控除や住宅ローン控除の1年目は、確定申告が必要です。
その年は、ワンストップ特例は使えません。

何円手前なら安心、という公式の基準はありません。
動きそうな年は、先に少なめに申し込み、12月に残りを足す方法もあります。
12月31日までに支払いが済めば、その年の分になります。
クレジットカードは決済日、銀行振込などは入金日が基準になることが多いです。
2回目に申し込むときの注意は、こちらにまとめました。
結局、我が家ならどう判断するか
目安が出たら、その少し手前までで寄附先を選べます。
共働きのころは、夫婦それぞれの名義で寄附していました。
妻が退職してからは、私の名義だけです。
寄附額は自分で計算せず、サイトのシミュレーターに頼っています。
これまで上限を超えてしまったことはありません。
超えそうで心配した年もありませんでした。
我が家の手順
手続きは、始めた1年目だけワンストップ特例で、その後は毎年確定申告です。
医療費控除を使った年(出産の年など)や、住宅ローン控除の1年目があったためです。
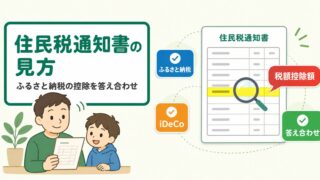
2026年度の住民税決定通知書が届いたときも、控除が合っているかを見ました。
戻った所得税と住民税の控除を足して、「寄附額−2,000円」なら上限内です。
今年(2026年分)は、10月の時点ではまだ申し込んでいません。
今年は、さとふるを使おうと考えています。
全額ではありません。
一部は戻りますが、超えた分の大半は自己負担になります。
確定申告なら所得税の税率10%の人で約8割、ワンストップ特例なら約9割が戻りません。
控除はなくなりません。
超えた額に応じて、自己負担が少し増えるだけです。
所得税の税率10%の人が5,000円超えると、負担は約4,000円増えます。
ワンストップ特例なら約4,500円です。
寄附した翌年にわかります。
確定申告の人は、戻った所得税と住民税の控除額を足して確かめます。
住民税の控除額は、5〜6月ごろ届く住民税決定通知書でわかります。
ワンストップ特例の人は、通知書の住民税の控除額だけで確認できます。
自己負担は2,000円のままで、手元のお金は減りません。
使わなかった枠は、翌年に持ち越せません。
違いは、もらえたはずの返礼品が減ることだけです。
この記事のまとめ
上限の目安が決まったら、あとは返礼品を選ぶだけです。
▶ 次に読む1本:住民税決定通知書で、控除が合っているか確かめられます。
上限の出し方や、申し込みから控除までの流れは、こちらでまとめています。
家計の見直しを順番に進めたい方は、ロードマップで一つずつ確認できます。
参考資料(一次情報)
確認日:2026年10月8日
免責事項
本記事は、個人の体験と公開情報にもとづく一般的な情報です(2026年10月時点)。
計算例は架空の数字による簡単な試算です。
実際の上限は、シミュレーターや市区町村・税務署でご確認ください。