共働きの年収の壁 2026年改正版|103・106・130・160万をパパが整理
こっぺぱん
パパが作る、家族の家計
年末調整の書類、毎年なんとなく名前と住所だけ書いて提出していませんか?
私も以前はそうでした。でも年末調整は、会社員が使える控除(税金の計算で所得から差し引ける金額)をまとめて申告できる、1年に1回の大事な節税チャンスです。書き忘れた控除があれば、その分だけ税金を払いすぎることになります。
この記事では、2児の父である私が、年末調整で使える控除を一覧表で整理しました。我が家(会社員の私)が実際に書いている控除と、2026年の変更点もあわせて解説します。
我が家の前提:2人目が生まれるまでは夫婦とも正社員の共働き。妻は2人目の出産を機に退職し、今は夫の給与だけの片働きです(子どもが大きくなったら、また共働きに戻るかもしれません)。子ども2人(3歳・1歳)/住宅ローンあり・車あり/投資歴約8年。この記事では、共働きだった時期の年末調整と今の形を分けて書いています。
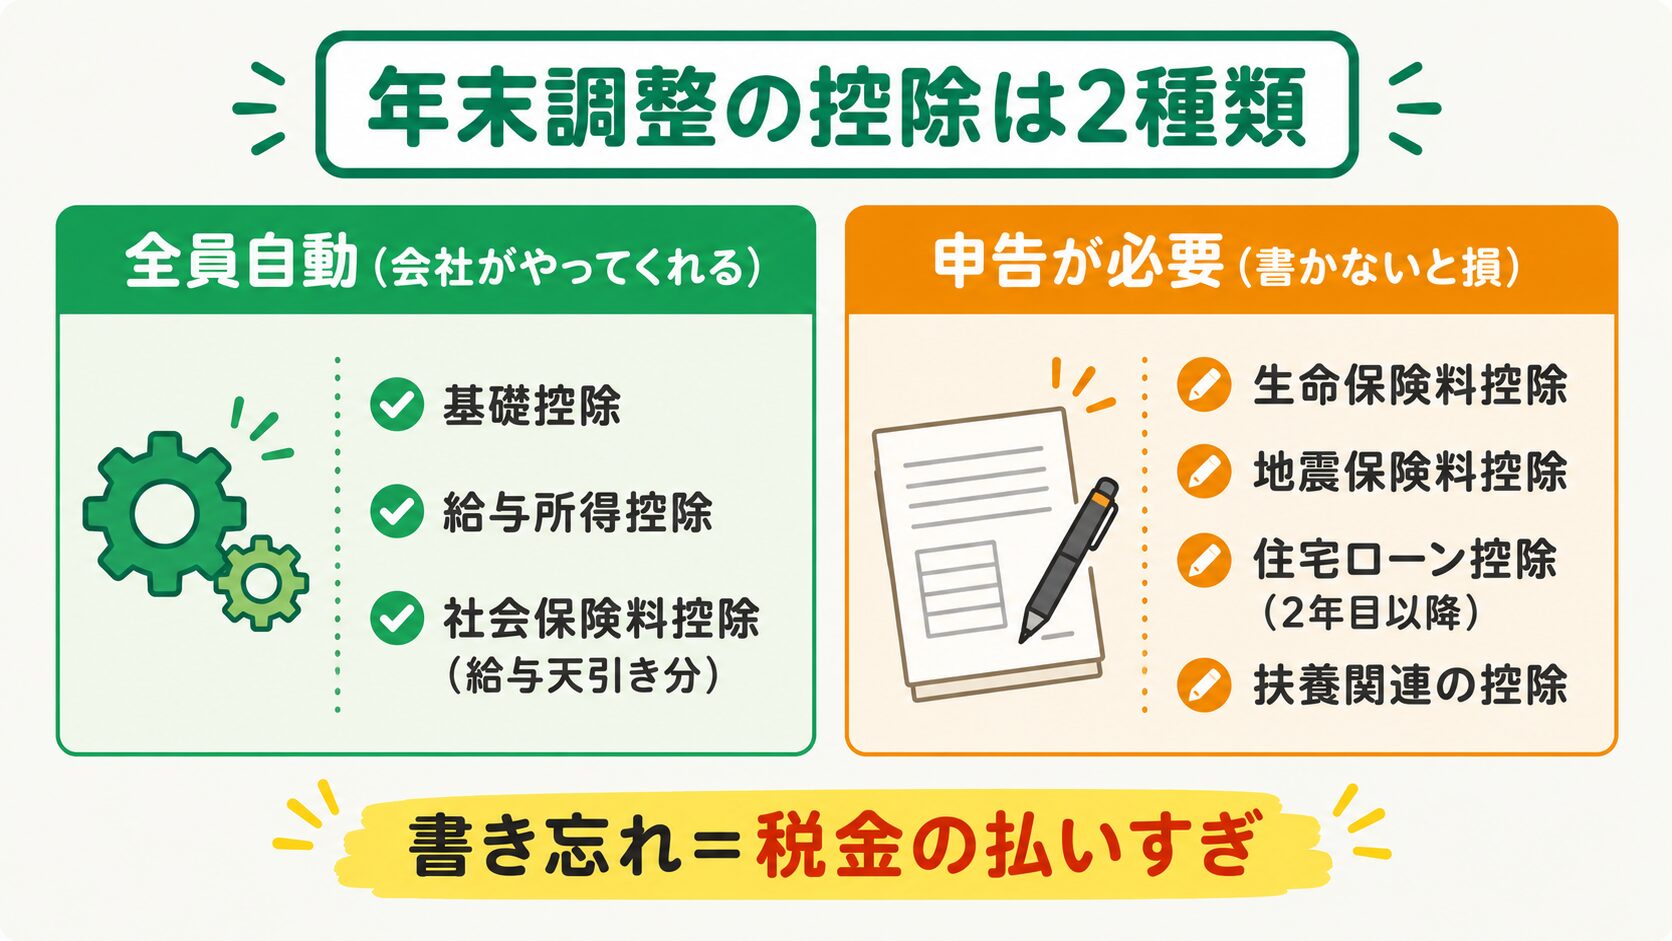
会社員の控除は、大きく分けると「会社が自動で計算してくれるもの」と「自分で申告書に書かないと受けられないもの」の2種類です。
毎月の給料から引かれている健康保険料や厚生年金保険料は、会社がすべて把握しているので自動で控除されます。一方で、生命保険の保険料や住宅ローンの残高は会社にはわかりません。だから自分で申告書に書いて、証明書を添えて提出する必要があるのです。
たとえば生命保険料控除を4万円分書き忘れると、所得税率10%の人なら所得税で約4,000円、さらに住民税でも約2,800円、合計で年間7,000円近く損をする計算になります。1枚のハガキを写すだけで防げる損なので、もったいないですよね。
年末調整の流れはシンプルです。10月ごろに保険会社などから控除証明書が届き、11月ごろに会社へ申告書と証明書を提出、12月か1月の給与で過不足が精算されます。10月に届くハガキ類を1つのクリアファイルにまとめておくと、提出時期に慌てません。
そして、書いた控除が正しく反映されたかどうかは、翌年6月ごろに届く住民税の通知書で答え合わせができます。確認方法は以下の記事にまとめています。
そもそも年末調整の対象は、会社に扶養控除等申告書を出している給与収入2,000万円以下の会社員です。共働きの場合は、夫婦それぞれが自分の勤務先で年末調整を受けます。「夫がまとめて手続きする」ものではない点は意外と誤解されがちです。
そのうえで、年末調整で使える主な控除を、対象になる人・控除額の目安・我が家の利用有無つきで一覧にしました。まずは自分に関係のある行だけチェックすればOKです。
| 控除名 | 対象になる人 | 控除額の目安(所得税) | 我が家 |
|---|---|---|---|
| 基礎控除 | ほぼ全員 | 62万〜104万円(所得で変わる・令和8年分) | ○ |
| 配偶者控除・配偶者特別控除 | 配偶者の所得が一定以下の人 | 最大38万円 | ○(2025年分から申告。共働きのころは×) |
| 扶養控除 | 16歳以上の子や親を養っている人 | 38万〜63万円 | ×(子は2人とも16歳未満) |
| 特定親族特別控除【新設】 | 19〜23歳未満の子がいる人 | 最大63万円 | ×(まだ対象年齢でない) |
| 社会保険料控除 | ほぼ全員(天引き分は自動) | 支払った全額 | ○ |
| 生命保険料控除 | 生命保険などに入っている人 | 最大12万円 | ○(収入保障保険のみ) |
| 地震保険料控除 | 地震保険に入っている人 | 最大5万円 | ×(対象の契約なし) |
| 小規模企業共済等掛金控除 | iDeCoなどをやっている人 | 掛金の全額 | ×(NISA優先で未活用) |
| 住宅ローン控除(2年目以降) | 住宅ローン返済中の人 | 年末残高の0.7%(税額から直接引く) | ○(1年目は確定申告・年末調整は2026年分から) |
※住宅ローン控除だけは「所得控除」ではなく、計算された税額そのものから直接差し引く「税額控除」です。同じ金額なら効きが大きい控除です。
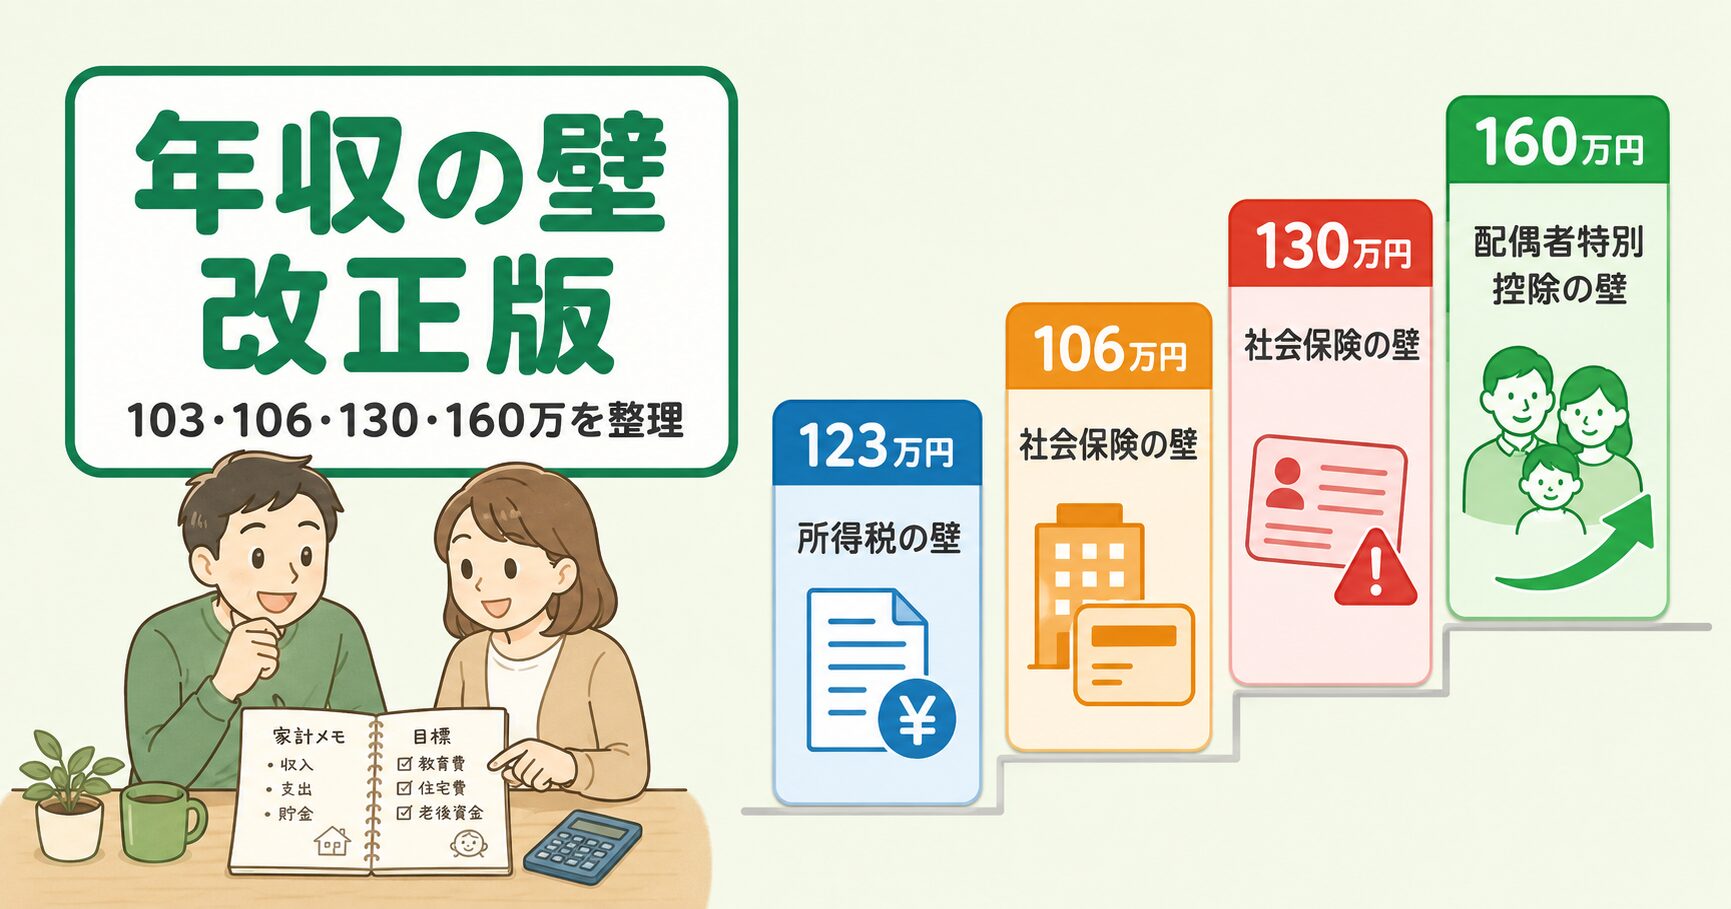
配偶者控除・配偶者特別控除は、夫婦とも正社員の共働きだったころの我が家には関係のない控除でした。妻が2人目の出産を機に退職して片働きになり、妻の給与がなくなった2025年分から、年末調整で配偶者控除を申告しています(退職した2024年分は、妻の年収が上限を超えていて対象外でした)。令和8年分の配偶者控除は、配偶者の合計所得金額が62万円以下(給与だけなら年収136万円以下)で、本人の合計所得金額が1,000万円以下なら使えます。パート収入のあるご家庭は「年収の壁」と密接に関わるので、以下の記事で詳しく整理しています。
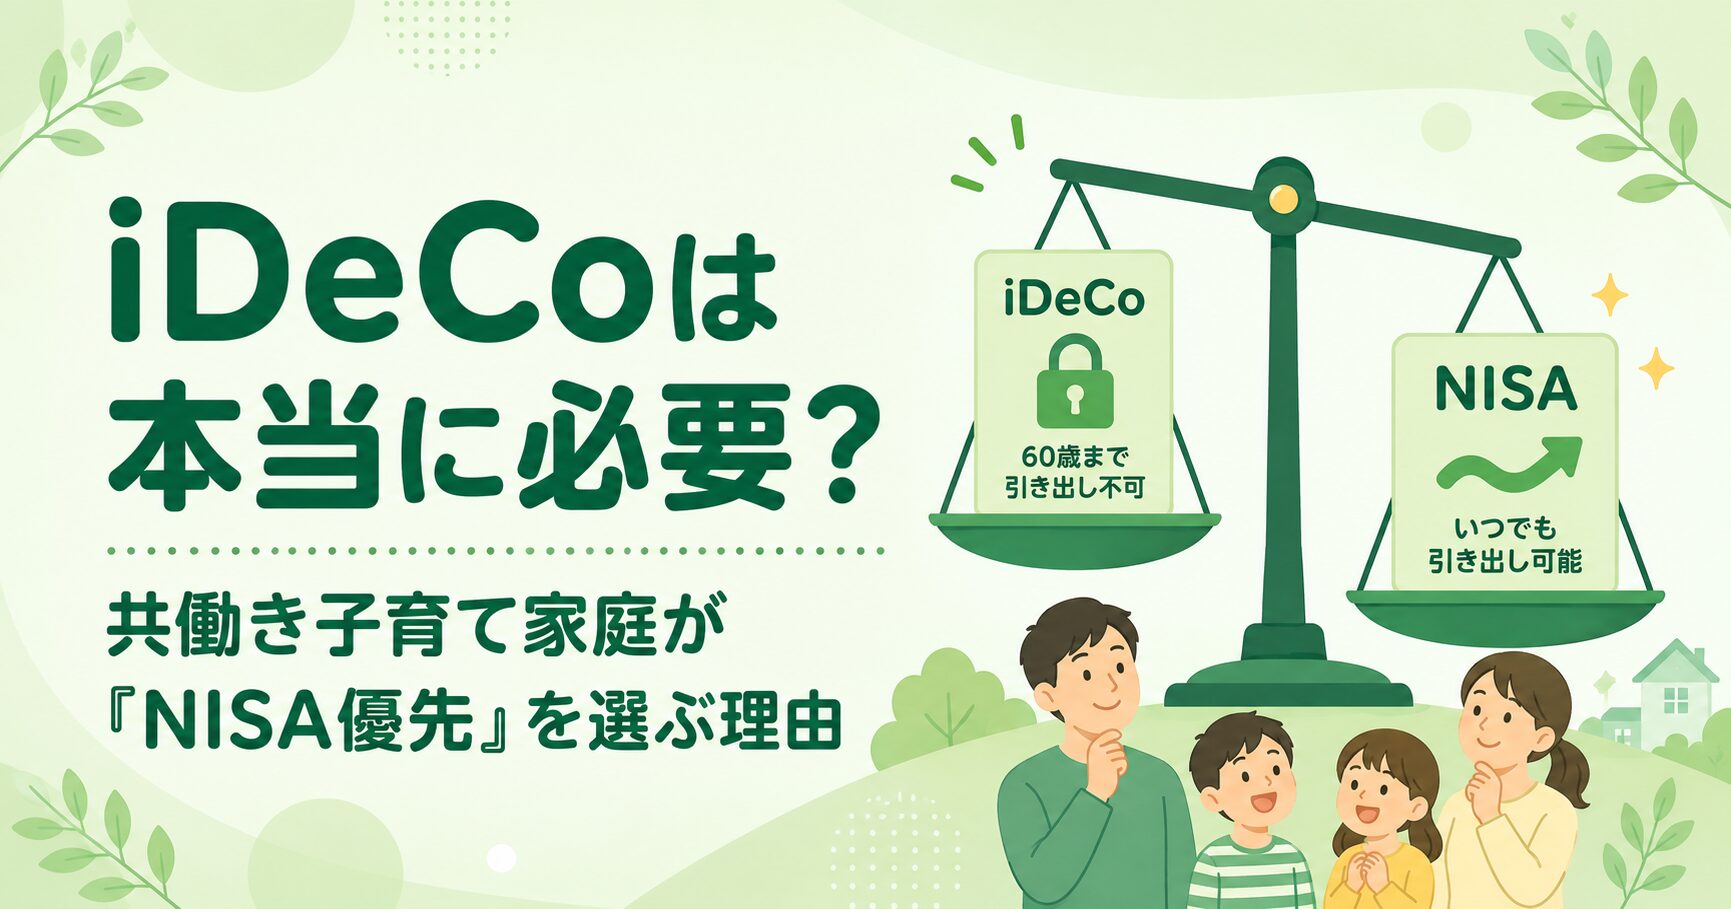
iDeCoの掛金は小規模企業共済等掛金控除として全額控除できますが、我が家はiDeCoを使わず新NISAを優先しています。その理由は以下の記事にまとめました。
一覧表の中から、我が家が年末調整で書くのは次の4つです。①〜③は毎年書いているもので、④の住宅ローン控除は今年(2026年分)から年末調整で出します。子どもが16歳未満で持ち家の会社員なら、ほぼ同じ顔ぶれになるはずです。片働きの家庭はここに配偶者控除が加わり、我が家も2025年分からその形です。
基礎控除は、申告書(基礎控除申告書)に年収の見込みを書いて出すだけで、金額は会社が計算してくれます。自分で控除額を悩む必要はありませんが、申告書を出さないと控除が受けられないので、提出だけは忘れないようにしましょう。
給与から天引きされている健康保険料・厚生年金保険料は、会社が自動で集計してくれます。自分で書くのは、それ以外に支払った分だけです。たとえば、子供や配偶者の国民年金保険料を代わりに払った場合や、学生時代の国民年金を追納した場合は、その全額が控除の対象になります。
我が家(私)は会社の給与天引きのみなので、この欄に追加で書くことはほぼありません。「書かなくても自動で控除されている」と知っているだけで、申告書の空欄に不安にならずに済みます。
毎年10月ごろに保険会社から届く「生命保険料控除証明書」を見ながら、申告書に金額を写して、証明書を添付すれば完了です。控除は「一般」「介護医療」「個人年金」の3区分に分かれていて、新契約・旧契約(2012年以降/以前に結んだ保険契約の区分)で計算式が異なります。
我が家は医療保険には入らず、掛け捨ての収入保障保険だけに絞っているので、書くのは1枚だけ。保険を最小限にすると、年末調整の手間まで減るのは地味なメリットです。
我が家は4,000万円の住宅ローンを夫(私)の単独名義で返済中です。住宅ローン控除は1年目だけ確定申告が必要ですが、2年目以降は年末調整で手続きできます。
我が家も1年目は確定申告で住宅ローン控除を受けていて、会社の年末調整で出すのは今年(2026年分)が初めてです。必要な書類は、税務署から送られてくる控除申告書と、銀行から届く年末残高証明書が基本です(2023年以降に入居して金融機関に「適用申請書」を出している場合は、残高証明書がいらない仕組みもあります)。住宅ローンの組み方そのものは、以下の記事で解説しています。
我が家は共働きだったころは夫婦別々にふるさと納税をして、夫婦とも確定申告で寄附分を申告していました。妻が退職した今は私の分だけですが、ワンストップ特例でも確定申告でも年末調整には何も書きません。ワンストップ特例はそもそも年末調整の対象外で、申請書を自治体に出せば手続き完了です。
ふるさと納税と年末調整の関係は、こちらで詳しく整理しています。
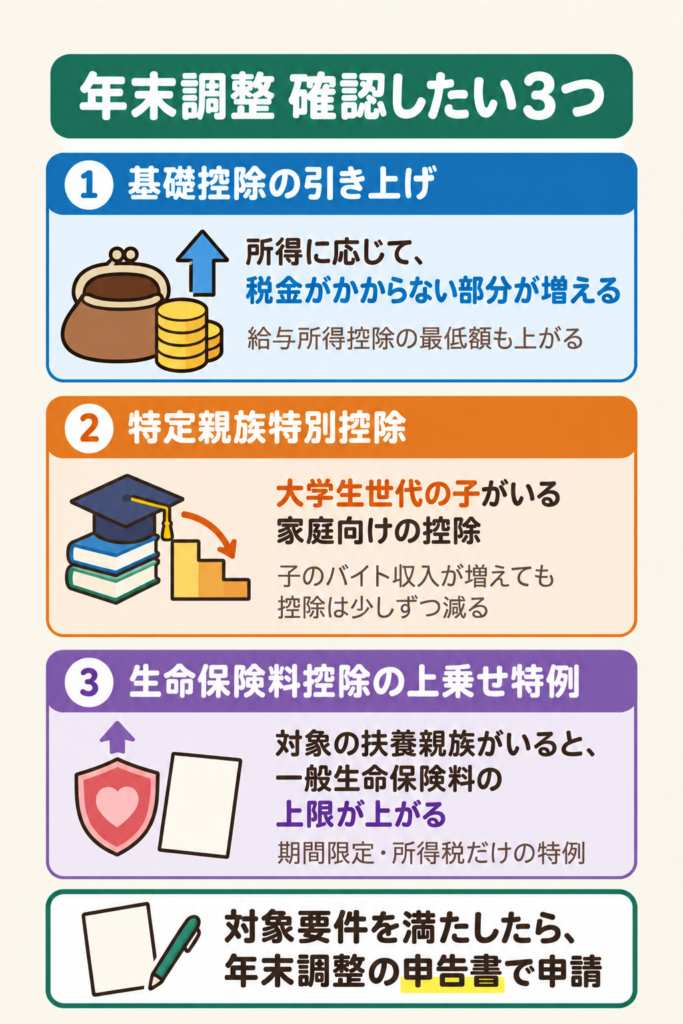
ここ1〜2年で年末調整のルールは大きく変わりました。2026年(令和8年分)の年末調整に関わる変更点を3つに絞って整理します。③は子育て世帯だけ・2027年分までの期間限定の特例なので、特に見逃さないでください。
| 変更点 | 変更前 | 変更後 |
|---|---|---|
| ①基礎控除 | 一律48万円(令和6年分まで) | 62万〜104万円(令和8年分・所得で段階) |
| ②特定親族特別控除 | 制度なし | 新設・最大63万円(19〜23歳未満の子) |
| ③生命保険料控除(一般・新契約) | 上限4万円 | 上限6万円(23歳未満の子がいる世帯・令和8・9年分) |
基礎控除は、2025年(令和7年分)に一律48万円から「所得に応じて58万〜95万円」に引き上げられ、2026年(令和8年分)にはさらに「62万〜104万円」に引き上げられました。給与所得控除の最低保障額も、55万円(令和6年分まで)→65万円(令和7年分)→74万円(令和8・9年分)と上がっています。
令和8・9年分の基礎控除は、合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。給与収入だけの会社員なら、おおよそ年収665万円以下で104万円、年収850万円以下で67万円が目安です。104万円・67万円には令和8・9年分だけの上乗せが含まれていて、令和10年分以後は合計所得金額132万円以下の人が99万円、それ以外の多くの人は62万円になります。金額は所得によって変わりますが、計算は会社がやってくれるので、申告書を出せば自動で反映されます。
令和8年分の引き上げは2026年12月1日に施行されるため、11月までの毎月の給与の天引き額には反映されません。12月の年末調整で、引き上げ後の金額を使って1年分をまとめて精算します。年末調整で戻ってくる金額が例年より多いと感じたら、この改正の影響かもしれません。毎月の天引き額に反映されるのは2027年(令和9年分)からです。
19歳以上23歳未満の子がいる家庭向けに、「特定親族特別控除」が新設されました。令和8年分は、子の給与収入が159万円までなら満額63万円の控除が受けられ、197万円までは段階的に縮小しながら控除が続きます(令和7年分は150万円・188万円)。子がアルバイトを頑張っても、いきなり控除がゼロにならない仕組みです。
2026年(令和8年分)からは月々の源泉徴収にも反映され、申告書には「源泉控除対象親族(給与の天引き計算に反映される扶養家族)」という新しい用語が登場します。様式が変わって戸惑いやすいので、記入例をよく確認しましょう。我が家の子はまだ未就学なので対象外ですが、15年以上先に使う控除として覚えておきます。
23歳未満の扶養親族がいる世帯は、一般生命保険料控除の上限が4万円から6万円に引き上げられる特例があります。子育て世帯だけが使える上乗せです。
我が家のように収入保障保険(一般生命保険料の区分)に入っている子育て世帯なら、いつもと同じ証明書を書くだけで上乗せの恩恵を受けられる可能性があります。ただし満額の6万円が受けられるのは新契約の年間保険料が12万円を超える場合で、それ以下なら控除額は支払額に応じた計算になります。効果は契約内容しだいです。
年末調整は万能ではありません。次の控除は年末調整では手続きできず、自分で確定申告をする必要があります。
特に子育て世帯と関わりが深いのが医療費控除です。出産した年や、家族の通院・歯科矯正などが重なった年は、世帯の医療費が10万円を超えることがあります。医療費は生計を同じくする家族の分を合算して、どちらか一方がまとめて申告できるので、共働きなら所得の高い方に寄せるのが基本です。
ここで1つ、共働き世帯が引っかかりやすい注意点があります。ワンストップ特例を申請していても、医療費控除などで確定申告をするとワンストップ特例は無効になります。その場合は、確定申告書にふるさと納税の寄附金控除もあわせて記載し直す必要があります。
「年末調整は会社経由の基本セット、確定申告は追加オプション」とイメージしておくと、自分がどちらの手続きをすべきか迷いにくくなります。
最後に、共働き世帯ならではの年末調整のコツを2つ紹介して、記事全体をまとめます。
16歳未満の子は扶養控除の対象外ですが、申告書の下の方にある「住民税に関する事項」の欄には、夫婦どちらか一方の申告書に記入します(同じ子を両方に書くことはできません)。この欄への記載だけでは通常の所得税は変わりません。ただし住民税では、夫婦のどちらかが扶養人数を加えることで非課税限度額以下になる場合に、どちらに書くかで結果が変わることがあります。
我が家は子2人とも夫(私)の申告書に記載しています。共働きだったころに住所地の基準で確認したところ、夫婦とも子を付けても非課税限度額を超えていて、どちらに書いても損得なしのケースでした。妻が退職した今は、年末調整を受けるのは私だけです。「所得の低い方に書けば得」と全家庭に言える話ではないので、住所地の基準の見方と夫婦どちらに書くかの判定手順は、次の記事で個別に整理しています。
同じ子供を夫婦両方の扶養として申告したり、同じ保険の控除証明書を2人で使ったりするのはNGです。控除を使えるのは、実際にその保険料を支払っている人が原則。夫婦それぞれの申告書を出す前に、「どの控除を誰が書くか」を一度すり合わせておくと安心です。
我が家の場合、保険は私名義の収入保障保険だけなので、私の年末調整で申告しています。保険料控除は契約者本人(実際に保険料を支払っている人)が申告するのが基本で、口座やカードの引き落とし元と申告者がそろっていると迷うことがありません。
A. 医療費控除や住宅ローン控除1年目など、年末調整でできない控除を使いたい会社員です。年末調整は通常どおり会社で済ませたうえで、追加したい控除だけを確定申告(還付申告)すればOKです。
A. できません。ふるさと納税の控除手続きは「ワンストップ特例(自治体に申請書を郵送)」か「確定申告」の2択で、年末調整は関係ありません。我が家は1年目だけワンストップ特例を使い、その後は確定申告(共働きのころは夫婦とも、今は私だけ)ですが、どちらの年も年末調整には何も書いていません。
A. 16歳未満の子は所得税の扶養控除がないため、「住民税に関する事項」欄に夫婦のどちらが記載しても、通常の所得税額は変わりません。住民税では、扶養人数を加えることで非課税限度額以下になる人がいる場合に結果が変わることがあり、どちらに書いても変わらない家庭では基本的に差はありません。判定の手順は個別記事「年末調整で16歳未満の子はどっちに書く?」で整理しています。なお、会社の家族手当(扶養手当)や健康保険の扶養は税とは別の制度なので、勤務先の規定や加入先の案内もあわせて確認してください。
A. まずは勤務先に相談してください。翌年1月末までなら会社側で再調整してもらえる場合があります。間に合わなくても、自分で確定申告(還付申告)をすれば控除は取り戻せます。還付申告は対象の年の翌年1月1日から5年間提出できます。
A. 23歳未満の扶養親族を申告書に記載したうえで、新契約(2012年以降の契約)の一般生命保険料の控除証明書を添えて申告します。令和8年分・令和9年分(2026・2027年分)の、所得税だけの特例です。申告書の様式や記載方法は勤務先の案内と国税庁の記入例に従ってください。
なお、控除の適用可否や金額は、家族構成や契約内容など個人の状況によって変わります。最終的な判断は勤務先の担当部署・税務署・税理士に確認してください。
固定費の見直しと違って、年末調整は1年に1回・30分ほどの作業で終わります。それでいて、書き漏れを防ぐだけで数千円〜数万円の差がつくのですから、子育てで忙しい共働き世帯こそ取り組む価値のある「時給の高い家計仕事」だと私は考えています。
年末調整では、会社が把握していない控除について申告書や証明書の提出が必要です。給与から自動で反映される項目もあるため、すべてを自分で書くわけではありません。そして、控除で戻ったお金は、生活防衛費・教育費・NISAなど、家計の優先順位に沿って使い道を決めるのが我が家の考え方です。証券口座をまだ持っていない方は、以下からどうぞ。
免責事項
本記事は個人の体験と公開情報の調査に基づくものです。投資・契約・税務に関する最終判断はご自身の責任でお願いします。記事内には一部アフィリエイトリンクを含みます。
生命保険料控除を「書く」前に、そもそも保険料そのものを下げたい方はこちらの記事からどうぞ。控除より固定費の見直しの方が、家計へのインパクトは大きいです。