ふるさと納税とiDeCoの併用|上限はいくら下がる?掛金別の早見表
こっぺぱん
パパが作る、家族の家計
妻が仕事を辞めた年、年末調整の申告書に配偶者控除を書いていいのか。退職後に受け取った失業手当や出産手当金は、収入として数えるのか。片働きになって初めての年末調整では、こうした点で手が止まりますよね。
我が家も、妻が2人目の出産を機に退職して片働きになり、配偶者控除のことを自分で調べました。この記事では「辞めた年」と「翌年」に分けて、使えるかどうかの判定と申告書の書き方を、国税庁の資料をもとに整理します。
我が家の前提
この記事の金額は令和8年分(2026年分)の制度にもとづきます(2026年10月時点)。
妻が年の途中で辞めた年でも、配偶者控除が使えることはあります。決め手は「その年1〜12月の妻の所得」と「12月31日の時点で夫婦が生計を一にしているか」の2つです。
国税庁のタックスアンサーによると、令和8年分の配偶者控除を受けられるのは、次の条件をすべて満たすときです。
「合計所得金額」は、収入そのものではなく、収入から必要経費にあたる額を引いたものです。給与なら給与所得控除(令和8年分は最低74万円)を引くので、年収136万円が所得62万円にあたります。
令和8年分の金額は、2026年12月1日に施行される改正によるものです。11月までの毎月の給与から引かれる税金は前の基準のままで、12月の年末調整で新しい基準により1年分がまとめて精算されます。令和7年分は所得58万円以下(給与だけなら123万円以下)だったので、去年の記事やメモを見るときは年分に注意したいところです。
辞めた年に見るのは、1月から退職までに受け取った給与の合計です。退職のときに会社から受け取る源泉徴収票の「支払金額」が目安になります。給与だけの場合、令和8年分は次の3つに分かれます。
| 辞めた年の妻の給与(給与だけの場合) | 夫が受けられる控除(令和8年分) |
|---|---|
| 136万円以下 | 配偶者控除(夫の所得900万円以下なら38万円) |
| 136万円超〜207万円以下 | 配偶者特別控除(169万円以下までは38万円。そこから段階的に減る) |
| 207万円超 | どちらも受けられない |
※夫の合計所得金額が1,000万円を超える場合は、どちらの控除も受けられません。
年の途中で辞めても、それまでの給与だけで上限を超えることは十分ありえます。「辞めた=今年から配偶者控除」とは限らないので、まず源泉徴収票の金額を確認するのが近道です。
我が家の場合(2024年分・退職した年)
妻が退職した2024年分は、その年の妻の年収が上限を超えていたので、配偶者控除も配偶者特別控除も対象外だと確かめました。我が家が申告を始めたのは、妻の給与がなくなった翌年の2025年分からです。
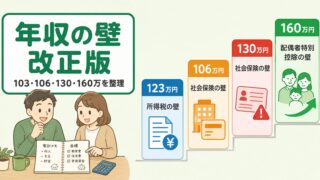
配偶者特別控除の細かい段階や、パートで働く場合の「年収の壁」の考え方は、こちらの記事でまとめています。
見落としやすいのが退職金です。退職金は会社で税金が引かれて手続きが終わるため、妻本人は確定申告をしないことが多いのですが、配偶者控除の判定では「退職所得」として合計所得金額に入ります。国税庁の質疑応答事例でも、妻が年の途中で退職して再就職したケースで、給与所得と退職所得を合わせて判定しています(妻が確定申告をしなくてよい場合でも、退職所得は合計所得金額に入るという回答です)。
退職所得は原則「(退職金−退職所得控除額)×2分の1」で計算します(勤続5年以下などは計算が異なることがあります)。退職金が退職所得控除額以下なら退職所得は0円ですが、勤続年数や金額によって変わります。退職金を受け取った年は、会社から届く「退職所得の源泉徴収票」で金額を見てから判定します。
退職後に受け取る失業手当(失業保険)や出産手当金は、税の計算では数えません。法律で税金がかからないお金(非課税)とされているので、配偶者控除の判定に使う合計所得金額にも入らないんです。
国税庁の配偶者控除のQ&Aには、退職後の妻が求職者給付(失業手当)を受け取っているケースがそのまま取り上げられていて、答えは「合計所得金額に含める必要はない」という内容です。出産手当金・出産育児一時金・育児休業給付金も、同じQ&Aで「含まれない」と示されています。
| お金の種類 | 配偶者控除の判定で | 理由 |
|---|---|---|
| 退職までの給与 | 数える | 給与所得になる |
| 退職金 | 数える | 退職所得になる |
| パートなど退職後の給与 | 数える | 給与所得になる |
| 失業手当(雇用保険の基本手当) | 数えない | 非課税(雇用保険法) |
| 出産手当金・出産育児一時金 | 数えない | 非課税(健康保険法) |
| 育児休業給付金 | 数えない | 非課税(雇用保険法) |
つまり辞めた年は、退職までの給与と退職金(退職後にパートなどの収入があればそれも)で判定すればよく、失業手当や出産手当金を足す必要はありません。
辞めた翌年に給与もほかの所得もなく、受け取ったのが失業手当や出産手当金などの給付だけなら、妻の合計所得金額は0円です。ほかの条件を満たしていれば、配偶者控除の対象になります。
我が家も、退職後の妻には出産手当金と失業手当がありました。給付は税の計算では数えないことを、片働きになってから自分で調べて確かめています。
健康保険の扶養では、失業手当や出産手当金も収入に数えます。同じお金でも扱いが逆になるので、後の章で比べます。
配偶者控除は、年末調整のときに会社へ出す申告書で申告します。申告書を出さないと、年末調整では控除が入りません。妻が辞めて条件を満たしても、会社が自動で入れてくれるわけではないので注意が必要です。
令和8年分の申告書の正式な名前は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」。長いですが、4つの申告書が1枚にまとまったものです。提出の期限は、その年の最後の給与の支払日の前日まで。実際には会社が決めた締め切りに合わせます。
国税庁の記載例に沿うと、配偶者控除を受ける人が書く順番は次の4ステップです。
迷いやすいのは3つ目の「見積額」です。辞めた年と翌年で書き方が違うので、分けて説明します。
辞めた年は、退職時の源泉徴収票の「支払金額」を給与の収入として書き、申告書の計算欄で給与所得に直します。令和8年分は給与所得控除の最低額が74万円に上がったので、改正後の金額で計算するのがポイントです。退職金があれば、退職所得の源泉徴収票の金額から退職所得も足します。
失業手当や出産手当金は、この見積額には書きません。12月に書く時点での見込みでかまわないので、もし後から見込みが外れたとわかったら、早めに会社へ伝えましょう。
翌年に給与もほかの所得もなければ、見積額の欄は0円です。判定欄は配偶者控除の区分にチェックします。①は妻が70歳以上(令和8年分は昭和32年1月1日以前生まれ)の場合なので、子育て世代ならふつうは②です。表に当てはめた控除額(夫の区分ⅠがAなら38万円)を「配偶者控除の額」に書きます。
我が家の場合(2025年分)
我が家が迷ったのも、この見積額の欄でした。税の計算に入るのは給与や退職金などの「所得」だけと整理すると、給付は書かずに0円でよいことがわかります。
なお、会社によっては紙ではなくWebの年末調整システムで入力します。画面の形は会社ごとに違いますが、聞かれるのは同じく「配偶者の収入の種類と見積額」です。
申告書を出し忘れた、あとから対象だったと気づいた、という場合も取り戻す方法があります。
すでに確定申告をした年に配偶者控除を入れ忘れたときは、手続きが別になる(更正の請求)ので、税務署で確認してください。
所得税とは別に、住民税にも配偶者控除があり、控除額は33万円です(夫の合計所得金額が900万円以下の場合)。2026年分の所得から計算する住民税(2027年度)では、妻の所得の基準も所得税と同じ62万円以下(給与だけなら136万円以下)になります。年末調整で申告した内容は、会社から市区町村へ提出される書類(給与支払報告書)に反映されるため、住民税のために別の手続きをすることは基本的にありません。
住民税は前の年の所得で計算されるので、2025年分の配偶者控除は2026年度(2026年6月から)の住民税に反映されます。住民税の細かい条件は、お住まいの市区町村のページに載っています。
退職した年と翌年のふるさと納税の上限は、こちらの記事で整理しています。
「扶養」という言葉は、税(配偶者控除)と健康保険の両方で使われますが、判定のしかたはまったく別です。我が家が配偶者控除で迷ったもう一つの点も、この違いでした。
| 見るところ | 税の扶養(配偶者控除) | 健康保険の扶養 |
|---|---|---|
| いつの収入で判定 | その年1〜12月の所得(12月31日の状況) | これから先1年間の収入の見込み |
| 金額の目安 | 所得62万円以下(給与だけなら136万円以下) | 年間収入130万円未満(同居なら夫の収入の半分未満も条件) |
| 失業手当 | 数えない | 数える(日額3,612円以上を受け取る間は扶養から外れる) |
| 出産手当金 | 数えない | 数える |
| 手続き | 年末調整の申告書(または確定申告) | 勤務先を通じて健康保険に届け出る |
※健康保険の金額は日本年金機構の案内(協会けんぽの場合)によるものです。健康保険組合に加入している場合は、基準や必要な書類が違うことがあるので、勤務先の案内を見ておくと安心です。
取り違えやすいのは失業手当です。日本年金機構の案内では、失業手当(基本手当)が日額3,612円以上の場合、受け取り始めたら健康保険の扶養から外れる届け出が必要とされています。一方で、配偶者控除の判定では失業手当は数えません。健康保険の扶養から外れる期間があっても、配偶者控除は使えることがある、ということです。
注意したいのは逆のパターンです。健康保険はこれから先の見込みで判定するので、退職してすぐ扶養に入れることがあります。一方、税は退職前の給与も含めた1年分で判定するため、退職した年の配偶者控除は使えないこともあります。
「扶養に入ったから配偶者控除もOK」とまとめて考えず、2つを別々に確認するのが私の結論です。
ちなみに我が家では、妻が退職するときに扶養の範囲でパートとして働くことも考えました。ただ、子どもが保育園に入れず、働く時間を確保できなかったため、働けませんでした。退職後にパートを始める場合は、パートの給与が税と健康保険の両方の判定に入ってきます。
失業手当は税金がかからないお金なので、配偶者控除の判定では数えません。給与など、ほかの所得の合計が62万円以下(給与だけなら年収136万円以下・令和8年分)で、ほかの条件も満たせば対象になります。ただし健康保険の扶養では失業手当も収入に数えるので、そちらは別に確認してください。
入れません。出産手当金・出産育児一時金・育児休業給付金は税金がかからないお金で、国税庁のQ&Aでも合計所得金額に含まれないとされています。見積額に書くのは、給与や退職金など税の計算に入る所得だけです。
所得税の配偶者控除の判定では、退職金は退職所得として合計所得金額に入ります。退職所得は原則(退職金−退職所得控除額)×2分の1で計算し(勤続5年以下などは計算が異なることがあります)、退職金が退職所得控除額以下なら0円です。会社から届く退職所得の源泉徴収票で金額を確認してから判定してください。
源泉徴収票ができる前なら、会社に申し出て年末調整をやり直してもらえることがあります。その後に気づいた場合は、自分で確定申告(還付申告)をすれば、翌年1月1日から5年間は控除を受け直せます。すでに確定申告をした年は手続きが別になるので、税務署で確認してください。
自動では入りません。毎年の年末調整で、配偶者控除等申告書に妻の見積額を書いて出す必要があります。我が家も2025年分から会社の年末調整で申告していて、2026年分も申告する予定です。
妻が退職した年の配偶者控除は、退職までの給与と退職金で判定します。失業手当や出産手当金は税の計算では数えないので、給与のない翌年は見積額0円で申告できます。我が家は、退職した2024年分は対象外で、2025年分から年末調整で申告するようになりました。
▶ 次に読む1本:配偶者控除のほかにも、年末調整で申告できる控除はいくつかあります。生命保険料控除などを含めた控除の一覧と書き方は、こちらでまとめています。
同じ申告書の時期に迷いやすい、16歳未満の子どもを夫婦どちらの申告書に書くかは、こちらの記事で整理しています。
家計の見直しを順番に進めたい方は、家計改善ロードマップで「貯める→節税する→増やす」を一つずつ確認してみてください。
参考資料(一次情報)
免責事項
本記事は個人の体験と公開情報の調査にもとづく一般的な情報です(2026年10月時点・令和8年分)。税金や健康保険の扱いは、個別の状況や加入している健康保険によって異なります。詳しくは勤務先・税務署・加入先の健康保険・市区町村でご確認ください。