車両保険はいらない?車の価値と買い替え資金で決める4ステップ
こっぺぱん
パパが作る、家族の家計
子どもが生まれてから、なんとなくお金が足りない気がする——。
我が家も、お金が貯まらないと感じていました。
原因を調べようにも、育児でバタバタしていて家計を見直す余裕もない。
そこで使い始めたのが、マネーフォワード MEです。
クレカを連携するだけで「何にいくら使っているか」が自動で見えるようになり、
はじめて「固定費が思っていたより高い」と分かりました。
この記事では、忙しい子育て世帯でも続けられる理由と、
最初の5分でできる設定をまとめます。
【PR】
本記事はマネーフォワード MEの広告を含みます。掲載内容は管理人の実体験・調査に基づいた情報提供であり、ご利用の最終判断はご自身でお願いします。
迷ったら、まずはここだけでOKです。
家計管理をするなら、マネーフォワード MEがおすすめです。
理由はシンプルで、クレカや銀行を連携すれば、支出の明細が自動で入ってくるから。
家計簿のスタートが「入力する」じゃなくて、“見るだけ”になります。
第一子が生まれる前は、特に意識しなくても貯金できていました。
でも生まれてからは話が変わりました。
「赤字ではないはず…でも全然貯まらない」
そこで、家計の中身を確かめるためにマネーフォワード MEを入れました。
まずはメインのクレジットカードを1枚連携しました。
そして、並んだ明細を見て気づいたんです。
毎月の固定費が、思っていたより高かった。
「なんとなく足りない」の正体は、把握できていない固定費でした。
家計簿が続かない最大の理由は、気合いじゃなくて「作業量」です。
毎回入力するのが面倒で、気づいたらやめちゃうんですよね。
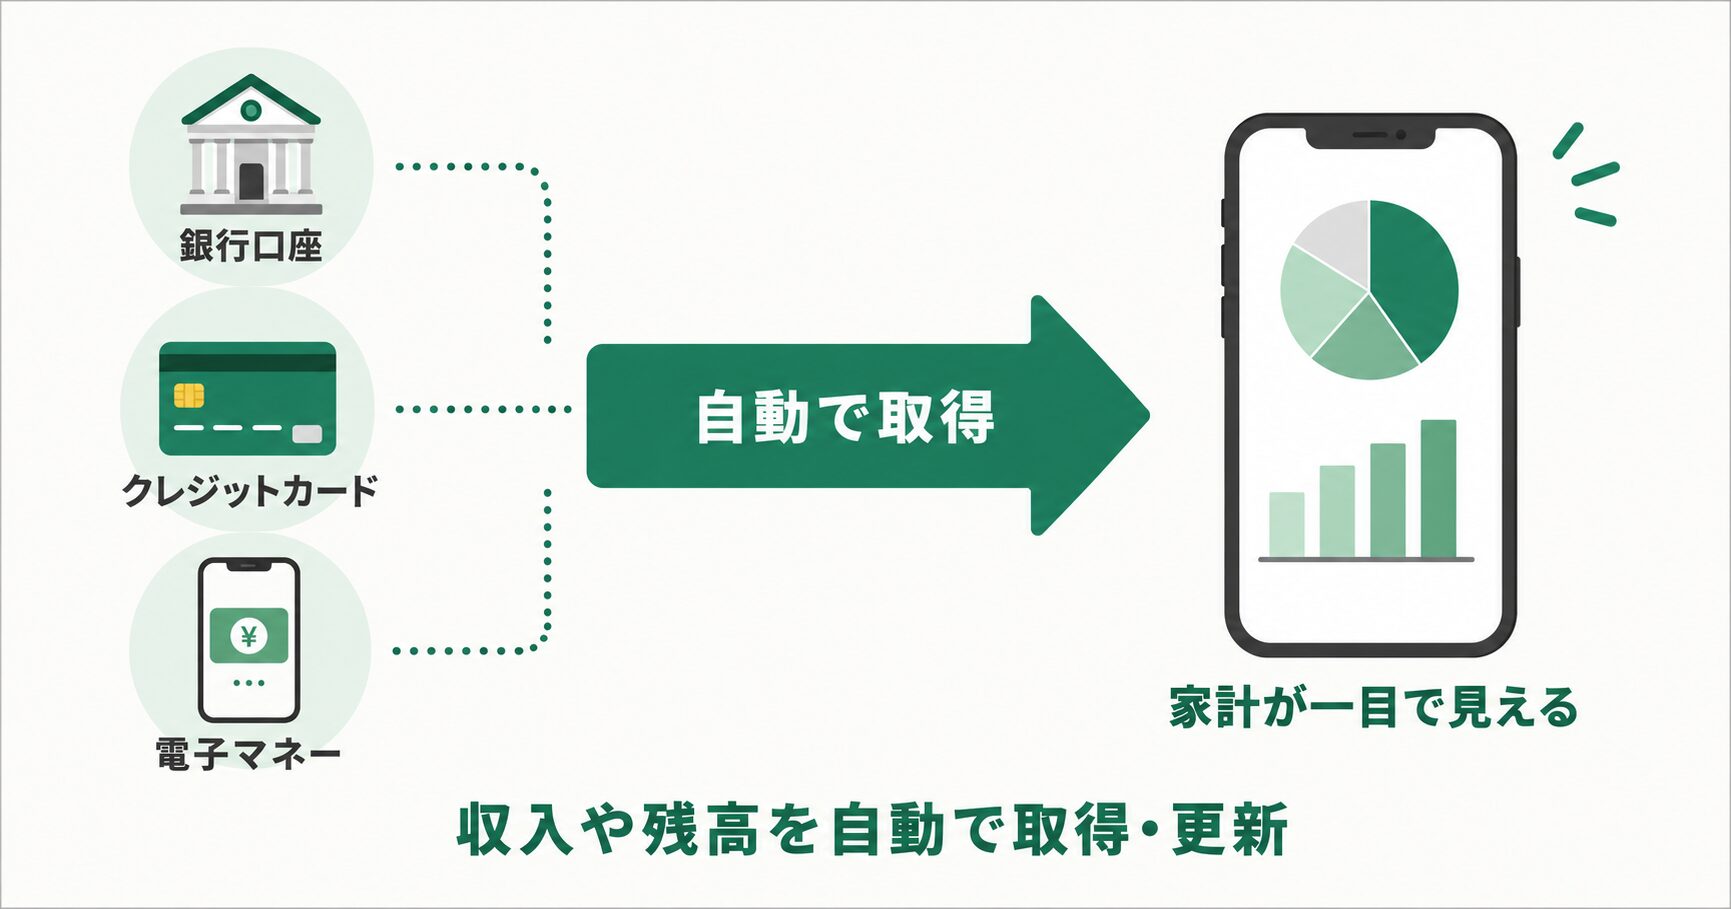
マネーフォワード ME(家計簿アプリ)は、クレカや銀行を連携すると明細が自動で入ってきます。
だから、家計簿のスタート地点が「入力する」じゃなくて、“見るだけ”になる。
つまり、毎回手入力する必要がなくなります。
これだけで続けるハードルがグッと下がります。
家計管理がしんどいのは、「何にいくら使ってるか」が分からない状態で頑張ろうとするからです。
分からないままだと、節約してるつもりでも、どこが効いてるのか判断できません。
マネーフォワード MEを入れて連携すると、支出の明細が入ってくるので、
「今月どこにお金が流れてるか」が見えるようになります。
“原因”が見えることが、家計管理をする重要なポイントになります。
家計をラクにしたいなら、まず効くのは固定費です。
スマホ代や光回線みたいに、毎月出ていくお金は、一回見直すだけで効果がずっと続きます。
マネーフォワード MEでお金の流れが見えるようになると、
「毎月ちゃんと払ってるけど、正直よく分からない支払い」が浮き上がってきます。
固定費って、こういう“なんとなく”が一番高いので、気づけるだけでも価値があります。
マネーフォワード MEには、無料で使える範囲と、有料のプレミアムサービスがあります。
プレミアムサービスは 「スタンダードコース」 と 「資産形成アドバンスコース」 の2つです。
| 比較ポイント | 無料 | スタンダードコース | 資産形成アドバンスコース |
|---|---|---|---|
| 料金 | 0円 | 月額540円 / 年額5,940円(クレジットカード決済) | 月額980円 / 年額10,700円 |
| こんな人向き | まず試したい | 家計管理をちゃんとラクにしたい(迷ったらこれ) | 投資・資産管理までしっかり見たい |
| 連携数 | 最大4件 | 制限なし(たくさん連携できる) | 制限なし(たくさん連携できる) |
| 結論 | 入口としてOK | おすすめ | 配当・資産を詳しく見たい人向け |
※料金はお支払方法によって異なります。クレジットカード決済:月額540円・年額5,940円/App Store・Google Play決済:月額590円・年額6,490円。
家計管理でまず大事なのは、お金の流れ(入ってくる/出ていく)を見える化することです。
ここが整うだけで「どこを見直せばいいか」が分かるようになります。
なので、有料にするなら スタンダードコースで十分です。
資産形成アドバンスコースは、投資や資産の中身まで細かく見たい人向けのコースです。
配当の履歴や内訳、資産の組み合わせを詳しく見たいなら、こちらのコースが候補になります。これらの機能はアプリ版サービスで利用できます。
一方で、毎月の収支を確認することが中心なら、必要な機能をスタンダードコースで使えるか確認すると選びやすくなります。
我が家で使っているのはスタンダードコースです。家計簿が主な目的で、投資の分析機能は必要なかったからです。
もし「スタンダードコースを使うつもり」なら、ネット回線は マネーフォワード光がおすすめです。
なぜなら、マネーフォワード光の契約中は スタンダードコースが無料で使えるから。すでに有料で使っている場合は、いまの支払い方法の自動更新を止めてからの適用になります。
家計管理をラクにしたい人にとっては、
「家計簿を有料にする」より、光回線の固定費を見直しつつ、スタンダードコースも無料で使うほうがムダが減りやすいです。
我が家は戸建てに入居してから、光回線をマネーフォワード光に切り替えました。申し込みなどの手続きは私が担当しました。
マネーフォワード光の契約中はスタンダードコースを無料で使えるので、
「家計管理の仕組み化」と「固定費削減」が同時にできます。
→ 光回線の見直しもセットでやりたい方はこちら
光回線で固定費を下げるおすすめ2択|マネーフォワード光/@スマート光
やることは1つだけ。時間は5分でOKです。
マネーフォワード MEをダウンロードして、
メインのクレジットカードを1枚だけ連携してください。
「全部完璧に設定しなきゃ」と思わなくていいです。
まず「明細が勝手に入ってくる」を体験するだけで、
家計の見え方がガラッと変わります。
いきなり全部つなげたり、細かく設定したりしなくてOK。
まずは「明細が勝手に入る」を体験できれば、それだけで前進です。
※連携の手順や、カテゴリ分けなどの設定は別記事でまとめます。
最初は「連携だけ」で十分です。
家計簿は、完璧につけるものではなく、家計の負担を軽くするための道具です。
まずはクレカ1枚の連携だけ。
我が家も、最初に手をつけたのは口座やカードの連携でした。使いながら、必要な設定を少しずつ追加できます。
家計管理ができたら、次は節税と投資のステップに進みましょう。
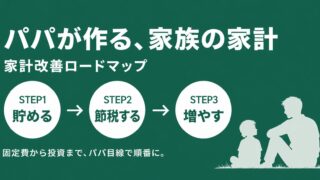
固定費全体をどの順番で見直すかは、まとめ記事で解説しています。
免責事項・アフィリエイト開示
※本記事は管理人「こっぺぱん」(30代会社員/2児の父)の個人的な体験と公開情報の調査をもとにまとめた情報提供記事です。
※税制・金融制度・各サービス内容は変更される可能性があります。投資・契約・税務の最終判断はご自身の責任で行い、最新情報は各サービス公式サイト・関係省庁(金融庁/国税庁/総務省など)で必ずご確認ください。
※本記事には一部アフィリエイトリンクを含みます(紹介により当サイトに報酬が入る場合がありますが、推薦内容は中立的に選定しています)。