夏休みの子ども出費はいくらまで?予算枠を決める3ステップ
こっぺぱん
パパが作る、家族の家計
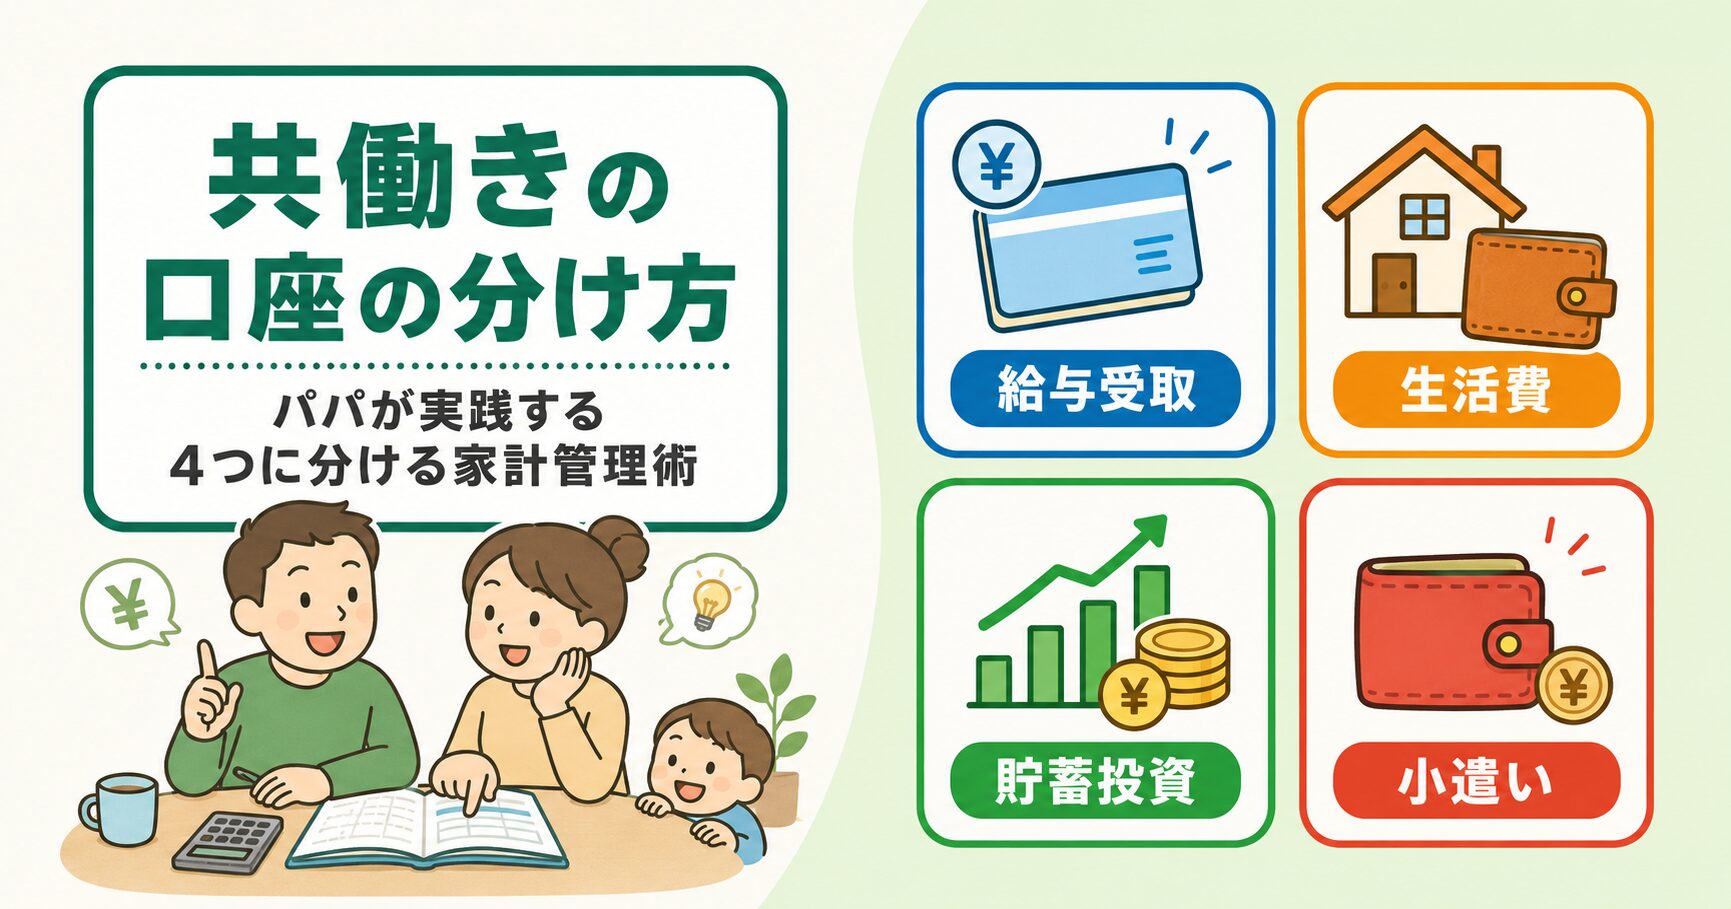
「共働きなのに、なぜかお金が貯まらない」——その原因の多くは、稼ぎの少なさではなく「夫婦のお金の置き場所と分担ルールが決まっていないこと」にあります。給料が2本あるぶん、お金の出入りも2本。今月いくら残ったのかを、夫婦のどちらもすぐには答えられない。そんな状態になっていませんか。
この記事では、共働きだったころに我が家が作り、妻が退職して片働きになった今も続けている「1つのネット銀行に集約し、目的別口座で分ける」という口座の組み方と、毎月のお金を自動で動かす設定手順を、実体験ベースで紹介します。家計の管理方法そのものの選び方や夫婦の分担ルールは、親記事の完全ガイド(この下で紹介)で解説しています。この記事は「管理方法を決めたあと、口座をどう用意してどう自動化するか」の実践編として読んでください。
共働きは「2馬力で稼げるから安心」と思われがちですが、実際は逆です。お金の流れが2本に増えるぶん、ルールを決めないと管理は一気に複雑になります。我が家は給与を1つの口座に入れ、そこから目的別に仕分ける形を続けています。
この記事の前提(我が家の場合)
この記事では、共働きだった時期の仕組みと今の形を分けて書いています。前提が違う方は、ご自身の家庭に読み替えて参考にしてください。
結論から言うと、我が家は「夫名義のネット銀行1つにお金を集約し、目的別口座機能で用途ごとに分ける」方式です。たくさんの銀行口座を作るのではなく、メイン口座1つの中で「生活費・固定費・貯蓄・教育費」などに仮想的に仕分けし、家計簿アプリで毎月見える化しています。
この方式の良いところは、物理的な口座を増やさずに、1つの口座の中で用途別に分けられるので管理がシンプルなことです。住宅ローン4,000万円は夫単独で組んでいるため、固定費の大半はこのメイン口座から引き落とし、ローンは夫の負担分として扱っています。
なぜ銀行をいくつも分けないのか。口座が増えるほど、残高の確認先も、引き落としの管理先も増えていくからです。「生活費は1つの口座に集約(共働きのころは小遣いだけ各自の口座)」——この形なら、生活費の確認先を1つにまとめられます。以下で、口座構成と、お金を自動で動かす設定のやり方を順番に解説していきます。
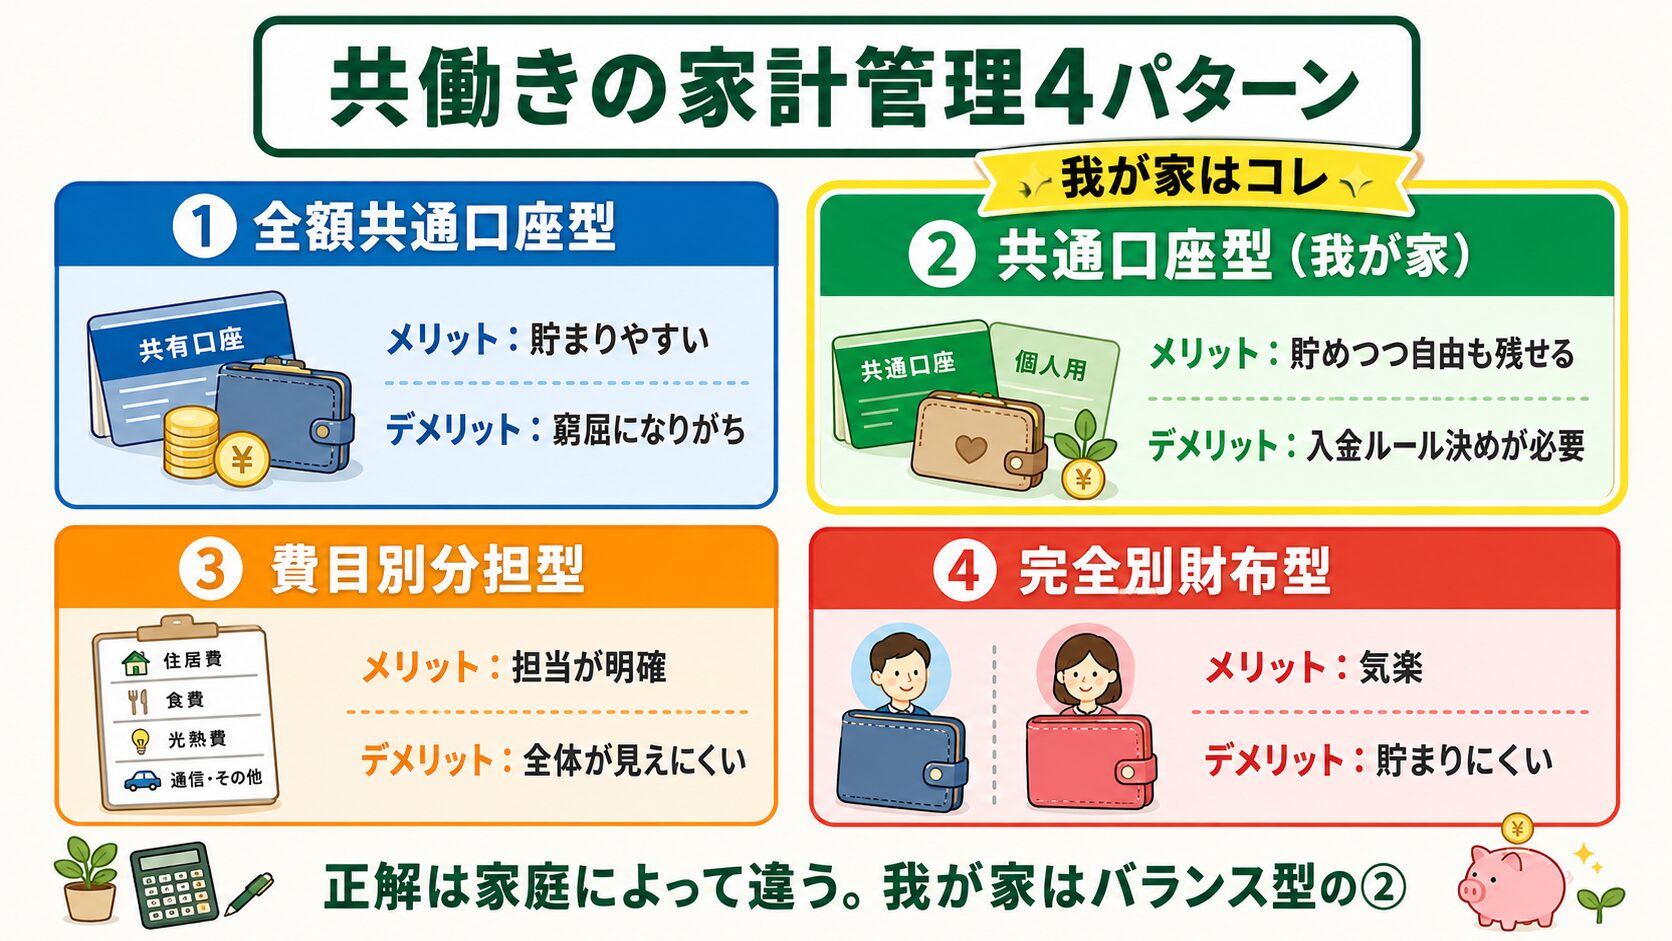
共働きのお金の管理には「全額共通口座型」「共通口座型」「費目別分担型」「完全別財布型」といった型があり、どれを選ぶかで口座の組み方も変わります。管理方法の比較と選び方は、親記事の完全ガイドが担当しているので、まだ型を決めていない方は先にそちらからどうぞ。
型としては、小遣い以外の収入をすべて1つの口座にまとめる「一つの財布」型です。共働きだったころは夫婦の給与を基本的に全額メイン口座へ合算し(妻の分は定額自動振込)、片働きの今は夫の給与がそのまま入ります。分担割合は、どちらの時期も決めていません。この記事では、その前提で「どの銀行に・どんな口座構成で・どう自動化するか」だけを深掘りします。
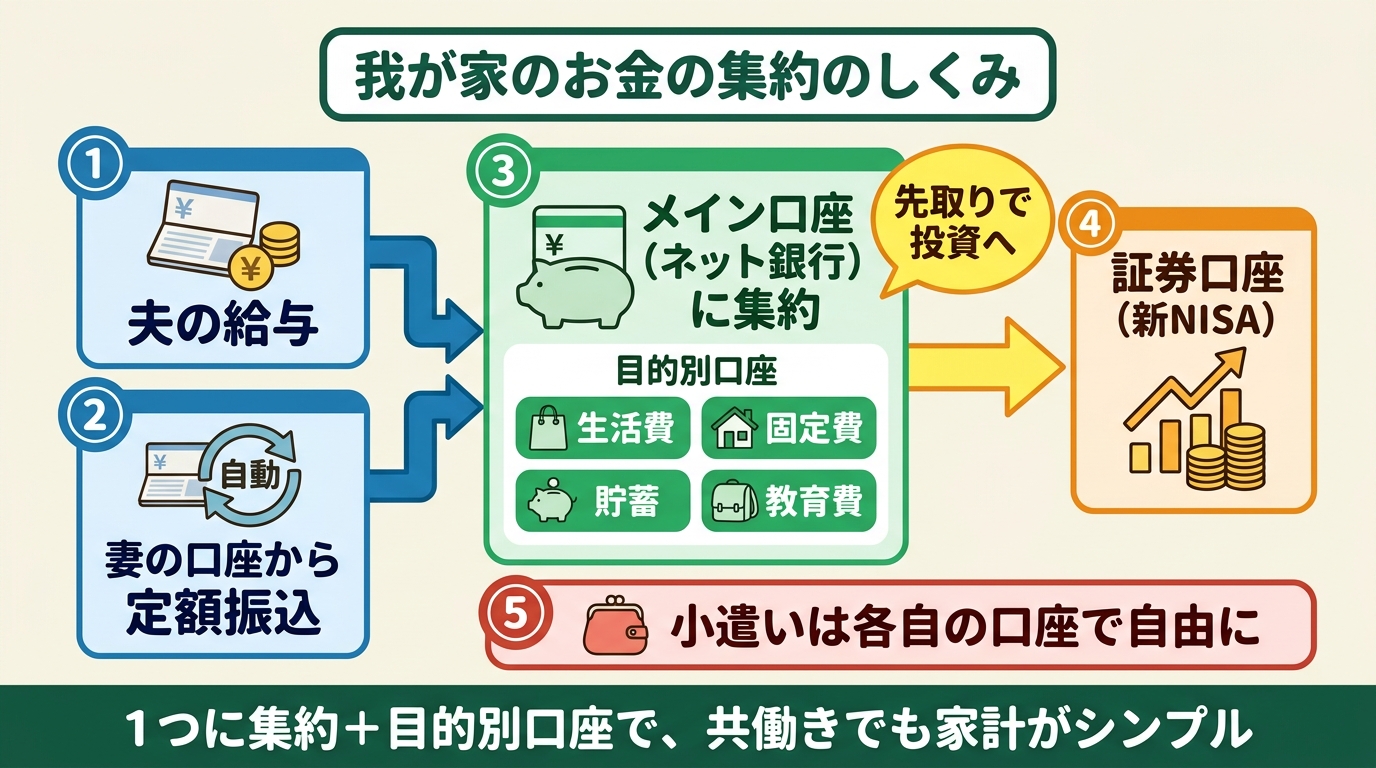
※上の図は、共働きだったころの我が家のお金の流れです。妻が退職した今は「妻の口座から定額振込」の流れがなくなり、メイン口座に入るのは夫の給与だけです。目的別口座で分けて一部を新NISAに回す流れは、今も同じです。
小遣い以外のお金を夫名義の「ドコモSMTBネット銀行」1つに集約しています。ドコモSMTBネット銀行(旧 住信SBIネット銀行)には、1つの口座の中で用途別にお金を分けられる「目的別口座」という機能があります。物理的にいくつも口座を開設しなくても、この機能だけで「生活費・固定費・貯蓄・教育費」に仕分けられる。我が家はこの形で運用しています。なお、商号が変わったのは2026年8月3日です。個人向けサービスのブランド名は「ドコモの銀行」に統合され、アプリも「d NEOBANK」から「ドコモの銀行 ドコモSMTBネット銀行アプリ」へ順次切り替わっています。
お金の流れはとてもシンプルです。給与がメイン口座に入り、目的別口座へ振り分けて使う——これだけ。手作業の振込はほとんど発生しません。1つずつ見ていきます。
家賃・住宅ローン・水道光熱費・通信費・食費・日用品など、家族のための支出はすべてこのメイン口座から出します。夫の給料はもともとこの口座で受け取っています。妻が働いていたころは、妻の給料も基本的に全額、後述の定額自動振込でこの口座へ集めていました(今は夫の給料だけです)。日々の支払いも、この口座に紐づくクレジットカードに集約しました。支出の記録も自動でひとまとまりになる、という形です。
銀行では夫婦連名の口座(連名口座)は作れません。だから夫名義のドコモSMTBネット銀行を「家族のメイン口座」と位置づけて、実質的に夫婦で共同管理しています。固定費の引き落としをこの口座に集約しておくと、毎月いくら出ていくかが一目で分かり、家計簿アプリで確認する支出もまとめやすくなります。
集めたお金は、目的別口座(1つの口座の中で用途別にお金を分けられる機能)を使って仕分けます。「生活費」「固定費」「貯蓄」「教育費」といった用途ごとに枠を作り、入ってきたお金を割り振る形です。封筒に分けて家計を管理する「袋分け」を、アプリの中でやっているイメージです。
目的別口座のいいところは、使う用途と残高がひと目で分かるので、使いすぎや混ざりを防げることです。生活費の枠だけ見れば「今月あといくら使えるか」がすぐ分かりますし、教育費の枠は手をつけずに積み上がっていきます。物理的に4つの銀行を渡り歩かなくていい。この「1口座完結」の形は、共働きで時間がなかったころに始め、今も続けています。

貯蓄の柱は、先取り貯蓄(給料が入ったらすぐに貯蓄へ回す方法)です。生活費の残りを貯めるのではなく、先に決まった額をSBI証券の新NISAへ自動で積み立てます。ドコモSMTBネット銀行はSBI証券と連携できるので、証券口座へのお金の移動がスムーズで、メイン口座が投資の入り口(ハブ)にもなっているのが便利なところです。夫婦それぞれが自分の名義で積み立てているので、世帯としての投資額がしっかり積み上がっていきます。
「余ったら貯める」だとほぼ貯まりません。給料が入った瞬間に貯蓄・投資へ自動で回す仕組みにしておけば、残ったお金で生活するだけで自然とお金が貯まります。我が家は積立を自動化して、意思の力に頼らないようにしています。
メイン口座への集約と貯蓄・投資を済ませたら、残りは各自の自由なお金です。共働きのころは小遣いだけそれぞれの口座に残し、趣味でも被服でも、何に使うかはお互い干渉しませんでした。今は妻の小遣いの枠は設けておらず、必要なときに家計から使っています。この「自由なお金」があるからこそ、家計の仕組みを無理なく続けられていると感じています。
| お金の置き場所 | 仕組み | 主な使い道 |
|---|---|---|
| メイン口座(ドコモSMTBネット銀行) | 夫名義・夫の給与の受取口座(共働きのころは妻からも自動振込で集約) | 生活費・固定費・住宅ローンなど |
| 目的別口座(メイン口座内) | 1口座の中で用途別に仕分け | 生活費・固定費・貯蓄・教育費の枠 |
| SBI証券(新NISA) | 各自名義・先取りで自動積立 | 貯蓄・投資(メイン口座と連携) |
| 各自の小遣い口座(共働きのころ) | 今は妻の小遣い枠なし・必要時に家計から | 自由に使うお金(干渉しない) |
「メイン口座1つに集約する」という方式は、どの銀行でもできるわけではありません。ドコモSMTBネット銀行をメイン口座にしたのは、「目的別口座」「定額自動振込」「SBI証券との連携」の3つがそろっていて、集約と自動化がしやすかったからです。順番に紹介します。
目的別口座(1つの口座の中で用途別にお金を分けられる機能)があると、物理的に複数の銀行口座を作らなくても、生活費・貯蓄・教育費などに仕分けできます。口座をいくつも管理する手間がなく、それでいて「貯蓄用のお金は別枠で守る」といった袋分けができるのが、共働きで時間がない家庭にちょうど合っていました。
定額自動振込(毎月決まった額を、指定した口座へ自動で振り込む仕組み)を使えば、配偶者の口座から毎月決まった額が自動でメイン口座に集まります。我が家も妻が退職するまでは、妻の口座の側でこの設定をしていたので、毎月手で振り込む作業はありませんでした。手で振り込む形のままだと、「振り込み忘れた」「今月いくら入れる?」といったやり取りが起きがちです。
ドコモSMTBネット銀行は、SBI証券と連携でき、新NISAへの入金や買付の資金移動がスムーズです。新NISAはSBI証券で運用しているので、メイン口座が「生活費の置き場」と「投資の入り口」を兼ねてくれて、お金の流れがすっきりまとまりました。
共働きで時間に余裕がない家庭ほど、口座を「集約してまとめ、自動で回す」仕組みにしておくと、家計管理がぐっとラクになります。我が家にとっては、それを実現してくれたのがドコモSMTBネット銀行でした。片働きになって妻からの振込がなくなった今も、目的別口座での仕分けとSBI証券への積立のために、この口座をメインにしています。気になる方は公式サイトで機能を確認してみてください。
「メイン口座にいくらずつ入れるか」は共働きでもめやすいポイントですが、我が家は分担割合そのものを決めていません。共働きのころは夫婦の給与を基本的に全額メイン口座に合算し、そこから生活費・固定費・貯蓄・小遣いを配分する「一つの財布」方式でした。片働きになった今は、メイン口座に入るのは夫の給与だけですが、そこから配分する形は変えていません。
毎月「いくら入れる?」という計算や精算が発生しないので、収入差があってももめようがないのがこの方式の良いところです。当時は妻の給与も定額自動振込で自動的にメイン口座へ移っていたため、手作業もありませんでした。また共働きに戻ったら、妻の口座で定額自動振込を設定し直し、同じ形に戻すつもりです(時期は未定です)。もちろん、折半や収入比(収入の比率に応じて負担を分ける方法)のほうが合う家庭もあります。分担ルールの比較と決め方は、親記事の共働き夫婦の家計管理 完全ガイドで詳しく解説しています。
なお、妻の働き方が変わると年収の壁の影響も出てきます。共働きの負担割合を考えるうえで知っておきたいので、あわせてどうぞ。
口座を集約して分担を決めても、それだけでは家計はうまく回りません。「世帯全体でいくら使い、いくら貯まっているか」を夫婦で共有することが、もめない家計管理のいちばんのコツです。
我が家は、夫婦それぞれの口座やクレジットカードをマネーフォワード MEに連携し、家計と資産をまとめて見える化しています。アプリが収入や残高を自動で取得して更新してくれるので、手入力の手間がほとんどありません。お金をドコモSMTBネット銀行に集約していると、見るべき口座が絞られるぶん、見える化もさらにシンプルになります。
私が月1回見るのは、次の3点です。①メイン口座と目的別口座の残高が想定どおりか、②今月の支出が前月から大きくブレていないか、③新NISAの積立がちゃんと回っているか。「ざっくり全体像をつかむ」だけでも、ムダな固定費や使いすぎはすぐ目につくので、続けるうえでは、これくらいの粗さでも把握はできます。
夫婦でどう振り返るか・見える化を「責める材料」にしないための共有ルールといった続け方のコツは、親記事の共働き夫婦の家計管理 完全ガイドで詳しく扱っています。この記事の範囲としては、口座を1つに集約しておくと連携する口座が減り、見える化の設定そのものが一気にラクになることを押さえておいてください。
家計簿アプリの具体的な連携設定の手順は、別記事で詳しく解説しています。
教育費・住宅ローンといった大型支出の「分担の考え方」は親記事の完全ガイドに譲り、ここでは「どの口座からどう払っているか」というお金の流れだけを紹介します。
我が家の住宅ローン4,000万円は、夫単独(夫名義)で組んでいます。返済は固定費の一部としてメイン口座から引き落とし、ローンは夫の負担分として扱っています。ペアローン(夫婦それぞれが住宅ローンを組む方式)も選択肢でしたが、我が家は将来の働き方の変化に備えて単独ローンを選びました。
単独ローンにした最大の理由は、妻が育休や時短に入っても返済計画が崩れないようにしたかったからです。妻は2人目の出産を機に退職しましたが、返済はこれまでどおりメイン口座から引き落としています。口座の分け方としては「返済=メイン口座から出る固定費の一つ」と割り切っているので、特別な管理は何もしていません。ローンの組み方自体の比較は、住宅ローンの記事で詳しく解説しています。
教育費は、児童手当を全額そのまま新NISAに回し、さらに毎月の積立も新NISAで上乗せして準備しています。学資保険ではなく新NISAを選んだのは、長期で見ればインフレ(物価上昇)に対応しやすいと考えたためです。教育費用の目的別口座を一時的な置き場にしつつ、まとまったらSBI証券の新NISAへ移しています。
教育費を「誰が出すか」で夫婦がもめないように、子ども向けの積立は家族全体の共通目標として扱い、世帯のお金(メイン口座)の中から準備しています。「子どもの分は妻が」「いや夫が」と線引きするより、世帯のお金として一緒に積み立てるほうがシンプルです。児童手当は使った実感がないまま消えやすいお金なので、振り込まれたらそのまま新NISAへ流れる仕組みにしておく。そうすれば、毎月どうするかを考える場面自体がなくなります。
大型支出の準備にはボーナスの使い方も大きく関わります。配分の考え方や、児童手当を新NISAに回す具体的なシミュレーションは、それぞれ別記事で詳しく解説しています。
子ども2人の教育費全体の目安と準備の順番は、教育費の完全ガイドでまとめています。
A. どちらが正解ということはありません。完全に分ける(別財布)と世帯の貯蓄計画が立てにくく、小遣いの枠も作らずに全額をまとめると、自由に使えるお金が窮屈になりがちです。我が家は共働きのころ、夫婦の給与を基本的に全額メイン口座に合算し、目的別口座で仕分けたうえで、小遣いは各自の口座に残す形にしていました。片働きの今も、メイン口座1つに集めて目的別口座で仕分ける形は同じです。夫婦が納得できる形が一番です。
A. 目的別口座は、1つの銀行口座の中で「生活費」「貯蓄」「教育費」のように用途別にお金を仕分けできる機能です。物理的に複数の口座を開設しなくても袋分けができるので、口座管理の手間が減ります。我が家はドコモSMTBネット銀行(旧 住信SBIネット銀行)の目的別口座を使い、メイン口座1つで家計を回しています。
A. 銀行では夫婦連名の口座は作れないため、どちらか一方の名義で作り、実質的に共同管理することになります。固定費(家賃・住宅ローンなど)の引き落とし口座と合わせると管理がラクなので、我が家は引き落としの多い夫名義のドコモSMTBネット銀行をメイン口座にしています。家計簿アプリに連携しておけば、名義に関係なく夫婦で残高を確認できます。
A. 収入が近い夫婦なら折半、収入差がある夫婦なら収入比(収入の比率に応じて分担する方法)が選ばれやすいですが、我が家はどちらでもなく、分担割合を決めない「一つの財布」方式です(共働きのころは夫婦の給与を基本的に全額メイン口座へ合算し、今は夫の給与がそのまま入ります)。割合の計算や精算が不要で、もめにくいのが利点です。分担ルールの比較と決め方は、親記事の共働き家計管理の完全ガイドで詳しく解説しています。
A. 共働きのころは「各自の小遣いには干渉しない」と決めていました。今は妻の小遣いの枠を設けておらず、必要なときに家計から使っています。把握すべきは世帯全体の収支と貯蓄ペースで、個人の使い道まで細かくチェックすると関係がギスギスしがちです。メイン口座と貯蓄・投資さえ予定通りなら、残りの自由なお金は信頼して任せる、というスタンスが続けやすいと感じています。
ここまで紹介したのは、「お金を1つに集約する」「目的別に仕分ける」「自動で回す」という考え方です。我が家はドコモSMTBネット銀行への集約+目的別口座+給与の全額合算(今は夫の給与のみ)+家計簿アプリでの見える化という形にしています。
口座を1つに集約して目的別に分ける方式は、共働きで時間がない家庭ほど効果を感じやすい方法です。「目的別口座・定額自動振込・SBI証券連携」を備えたネット銀行をメインにすると、集約と自動化の手間を減らせます(我が家が今使っているのは目的別口座とSBI証券連携で、定額自動振込は妻の退職前まで使っていました)。気になる方は公式サイトで確認してみてください。
家計管理に唯一の正解はなく、我が家の方法もあくまで一例です。全額合算でも折半でも収入比でも、夫婦が納得して続けられる形を選び、収入や支出が変わったときに見直せるとよいと思います。管理方法や分担ルールから考え直したい方は、親記事の完全ガイドもあわせてどうぞ。集約する方法が合いそうなら、まずは口座を1つ決めて、給与の入り口をそこに寄せるところから始めてみてください。
参考資料
▶ 次に読む1本
あわせて読みたい
家計を「貯める→節税する→増やす」の順で整える全体像は、こちらのロードマップ記事でまとめています。何から手をつければいいか迷ったら、まずこちらからどうぞ。
免責事項
本記事は個人の体験および公開情報の調査をもとに作成しています。家計管理・投資・契約・税務に関する最終的な判断はご自身の責任で行ってください。制度や数値は変更される場合がありますので、最新の情報は公式サイト等でご確認ください。