子どもの習い事はいくらまで?平均費用と家計の上限を決める4ステップ
こっぺぱん
パパが作る、家族の家計
「教育費は新NISAで貯める」と決めても、次に必ずぶつかるのが「結局、大学費用って4年間でいくら必要なの?」という壁です。ゴールの金額がわからないまま積み立てを始めると、足りるのか足りないのか、ずっと不安なまま走ることになります。
そこでこの記事では、国公立・私立文系・私立理系それぞれの大学費用を、文部科学省などの公的データをもとに実額でシミュレーションしました。自宅通学か一人暮らしかで総額がどう変わるか、受験費用などの「隠れ費用」まで含めて整理します。最後に、我が家(30代パパ・子ども2人)がどの区分を目安にして、どうやって準備しているのかも書きました。
細かい内訳は後で見ていきますが、まず大学4年間でいくら必要かの全体像を先にお伝えします。
4年間の学費だけを取り出して、区分別の平均額(目安)を一覧にすると次のとおりです。
| 区分(自宅通学) | 4年間の学費の平均(目安) | 1年あたり(2年目以降) |
|---|---|---|
| 国立 | 約243万円 | 約54万円 |
| 公立 | 約253万円 | 約54万円 |
| 私立文系(我が家の目安) | 約419万円 | 約99万円 |
| 私立理系 | 約567万円 | 約136万円 |
※文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」(2025年12月公表)と国立大学の標準額をもとにした平均値ベースの目安です。1年目は入学金が加わります。一人暮らしの場合は生活費が別途かかります(詳しくは本文で解説します)。
つまり、同じ「大学4年間」でも、進路と住まい方の組み合わせで約243万円〜990万円と、およそ4倍の開きが出ます。まずはご家庭がどのケースに近いかを思い浮かべながら、読み進めてみてください。
そして、必要額が見えたら次に気になるのが「ではどうやって貯めるか」です。学資保険を使わず新NISAで準備している理由と手段は、教育費のガイド記事にまとめました。
まずは生活費を除いた「学費そのもの」を区分別に比較します。学費の主な中身は「入学金(入学時に1回だけ)」「授業料(毎年)」「施設設備費(私立大学で授業料とは別にかかる設備の維持費)」の3つです。
| 区分 | 入学金 | 授業料(年) | 施設設備費(年) | 4年間 学費総額 |
|---|---|---|---|---|
| 国立 | 約28.2万円 | 約53.6万円 | — | 約243万円 |
| 公立 | 約38.3万円(地域外) | 約53.7万円 | — | 約253万円 |
| 私立文系 | 約22.0万円 | 約85.0万円 | 約14.2万円 | 約419万円 |
| 私立理系 | 約24.5万円 | 約119.5万円 | 約16.1万円 | 約567万円 |
| 私立医歯系(参考・6年制) | 約108.8万円 | 約282.5万円 | 約86.6万円 | 約2,323万円(6年) |
※私立医歯系は6年制のため4年制とは前提が異なります。あくまで参考値として記載しています。
※公立の入学金は地域外からの入学者の平均で、地域内は約22.4万円です。
※出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」(2025年12月公表)・同「国公私立大学の授業料等の推移」、国立大学の授業料・入学料の標準額(省令)。授業料・施設設備費は4年分(医歯系は6年分)を合算しています。
国立は授業料の標準額が長く据え置かれてきたため、学費だけで見れば国立が最も安く、私立理系は国立の2倍以上になります。我が家が目安にしている私立文系(自宅)でも約419万円です。一方で、後述する一人暮らしになると、ここに生活費が大きく乗ってきます。
なお、ほかの記事で「私立文系は約690万円」「私立理系は約820万円」といった、この表より大きい金額を見かけることがあります。これは日本政策金融公庫の調査の入学費用と在学費用(1年分×4年)を足した金額で、受験費用や入学しなかった大学への納付金、通学費・教科書代、塾などの費用まで含みます(令和3年度調査から計算すると国公立約481万円・私立文系約690万円・私立理系約821万円)。
この記事の表は、授業料・入学金・施設設備費の「学費だけ」の平均です。一人暮らしの仕送りはどちらにも入っていないので、下宿の可能性があれば次の章の金額を足して考えます。
国立大学の授業料は標準額53.58万円が長年据え置かれてきましたが、上限(標準額の120%=約64.3万円)まで引き上げる大学が出ています。東京大学も2025年度の学部入学者から約64.3万円になりました。「国立=安い」が将来も同じとは限らないので、志望校の金額は大学ごとに確認しておきたいところです。
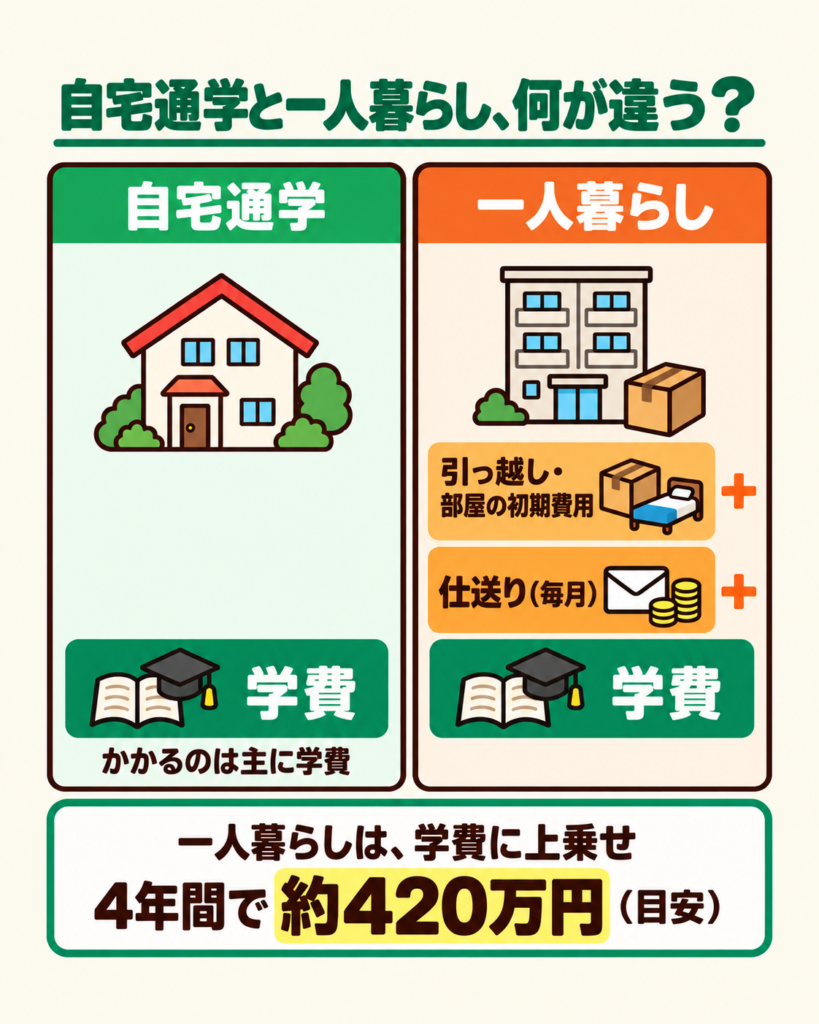
大学費用で最も総額を左右するのは、学費よりも「自宅から通うか・一人暮らしか」です。同じ大学・同じ学部でも、住まい方だけで4年間の負担が大きく変わります。
一人暮らしになると、学費とは別に「毎月の仕送り」と「引っ越し・家具家電などの初期費用」が発生します。
| 項目 | 金額の目安 | 4年間の合計 |
|---|---|---|
| 仕送り(月約7.9万円) | 年約95.8万円 | 約383万円 |
| 新生活の初期費用(敷金・家具・家電など) | 約38.7万円 | 約38.7万円 |
| 自宅通学との差(合計) | — | 約420万円 |
※出典:日本政策金融公庫「教育費負担の実態調査結果」(令和3年度・2021年12月公表。同調査はこれが最新版)の仕送り額と自宅外通学を始めるための費用をもとに概算。地域・物件により大きく変動します。
つまり、一人暮らしになるだけで、4年間で約420万円が学費に上乗せされるということです。先ほどの学費に当てはめると、たとえば次のようになります。
| ケース | 自宅通学(学費のみ) | 一人暮らし(学費+生活費) |
|---|---|---|
| 国立 | 約243万円 | 約660万円 |
| 私立文系 | 約419万円 | 約840万円 |
| 私立理系 | 約567万円 | 約990万円 |
※一人暮らしは学費に「約420万円(仕送り+初期費用)」を加算した概算です。
自宅から通えるかどうかは、子どもの進路によって変わります。準備目標は「私立文系・自宅通学」などのモデルを一つ置き、下宿や留学の可能性は別枠で考えると整理しやすくなるんですよね。私も、この分け方で考えています。
意外と見落とされがちなのが、入学する前から発生する「受験費用」と、入学後の備品代です。学費の表だけを見て「これだけ用意すればいい」と思っていると、あとから出費に驚くことになります。
| 区分 | 受験費用の平均 |
|---|---|
| 国公立大学 | 約27.7万円 |
| 私立文系 | 約31.3万円 |
| 私立理系 | 約32.2万円 |
※出典:日本政策金融公庫「教育費負担の実態調査結果」(令和3年度)の受験費用(受験料・受験のための交通費・宿泊費など)。受験校数・遠征の有無で変動します。
受験費用の内訳は、大学入学共通テストの検定料(18,000円)、私立大学の一般選抜の受験料(1校あたり約35,000円)、遠方受験の交通費・宿泊費などです。さらに、滑り止めとして合格した大学を辞退しても、納めた入学金(私立大学の平均で約24万円)は戻ってこないのが一般的です。第一志望に受かっても、滑り止めの入学金はそのまま出ていくお金になりがち。受験校の数を決める段階から、この分も予算に入れておくと、見落としを減らせます。
入学後にも、表に出てこない出費が続くのが大学費用の難しいところです。
特に理系は大学院まで進むケースが多く、その場合は学部4年+大学院2年で学費が実質6年分になります。進路によっては、4年分の試算では足りないことを前提に考えておくと安心です。
入学金は合格発表後の入学手続きの締切までに、前期分の授業料なども多くは入学前に納めます。私立文系なら約72万円、私立理系なら約92万円が、入学前に現金で用意しておきたい目安になります。
| 区分 | 入学前に納める目安 | 1年目の合計 |
|---|---|---|
| 国立 | 約28万円(入学料) | 約82万円 |
| 私立文系 | 約72万円(入学金+前期分) | 約121万円 |
| 私立理系 | 約92万円(入学金+前期分) | 約160万円 |
※文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査」と国立大学の標準額から計算。前期分は授業料・施設設備費の半年分で、実験実習料などは含みません。納める時期や分け方は大学ごとに違うため、募集要項で確認してください。
気をつけたいのが併願校です。国公立の前期日程の合格発表は3月上旬なので、その前に私立の入学手続きの締切が来ると、第一志望の結果を待たずに私立の入学金を納めることになります。大学に入学した人の家庭が、入学しなかった学校に払ったお金は平均で約10万円でした(日本政策金融公庫・令和3年度調査)。
併願校の入学金は戻らないことが多い
入学しなかった大学に納めた入学金は、原則として返ってきません(私立大学の入学金の平均は約24万円)。一方、前期分の授業料などは、3月31日までに入学を辞退すれば原則として返還されます(専願・推薦で合格して入学契約を結んだ場合を除く)。2025年6月に文部科学省が私立大学へ、入学しない学生の入学金の負担を軽くする方策(納付の時期を複数回に分けるなど)を講じるよう通知しているので、受験校を決める段階で各大学の募集要項を見ておくと予算が立てやすくなります。
我が家は、入学金や前期の授業料のように入学前にまとめて要るお金を、新NISAから預金に移しておく時期の目安として意識しています。使う時期が5年を切ったお金は少しずつ預金へ、というのが我が家の投資のルールです。
ここまで見てきた大学費用を「貯金だけ」で準備するのは、なかなか大変です。我が家は、インフレ(物価上昇)に対応しやすいと考えて、学資保険ではなく新NISAで準備しています。どの証券会社で始めるかは、実際に使っている2社を比較した記事が参考になるはずです。
大学費用を新NISAで準備するなら、まずは口座のある証券会社から。詳しい特徴は各社の公式サイトでも確認できます。
ここまでの数字をもとに、我が家が目安にしている考え方を紹介します。前提は「私立文系・自宅通学」を基準ラインとし、受験費用も含めた目標額のモデルケースです。進路そのものは、中学までは基本的に公立で考えています。子どもがどうしても別の学校に行きたいとなれば、そのときに話し合うつもりです。高校から先は、本人のやりたいことに合わせて公立か私立かを決めたいと考えています。
子供が0歳から大学入学(18歳)まで18年間かけて約450万円を準備する場合のモデルケースでは、毎月の積立額は運用の有無で次のように変わります。
| 準備方法 | 毎月の積立額 | 18年間の元本 |
|---|---|---|
| 貯金のみ(増えない) | 約20,800円 | 約450万円 |
| 新NISAで年3%運用 | 約15,700円 | 約340万円 |
| 新NISAで年5%運用 | 約12,900円 | 約278万円 |
※運用益が一定で推移した場合の概算です。過去の実績は将来の利益を保証するものではなく、元本割れの可能性もあります。
注目したいのは、同じ450万円を準備するのに、貯金だと月2万円、年5%運用なら月1.3万円弱で済むという差です。ただしこれは年5%で推移した場合の単純試算で、利回りは保証されず、必要な時期の値下がりで不足する可能性もあります。それでも、18年という長い時間を味方につけられるのが、教育費と新NISAの相性が良い理由です。
我が家は上の子が3歳なので、大学入学までは約15年。積立期間が短いぶん毎月の必要額はモデルケースより増えますが、教育費の積立は児童手当を丸ごと回す形でまかなっています。児童手当は生活費と分けて管理し、そのまま毎月の積立へ回しています。児童手当だけで月1万円以上になるため、家計からの追加負担はほとんどありません。これは積立の原資の話で、児童手当だけで大学費用の全額をまかなえるという意味ではありません。運用先はSBI証券、商品は全世界株式のインデックスファンドで、いまは淡々と積立を続けています。児童手当を新NISAに回す具体的な仕組みは、こちらの記事に書きました。
もう一つ、夫婦で話しているのが「どこまでを親が出すか」です。妻とは、基本的には親が全額を出せるようにしたい、という話をしています。夫婦のなかでは、奨学金はどうしても足りなかったときの選択肢という位置づけ。また、教育費として積み立てているお金は、子どもがそれぞれ12歳になるまでは引き出さない計画です。
また、すでに学資保険に入っている方は「解約して新NISAに切り替えるべきか」も気になると思います。判断の分かれ目と、続けたほうがいいケースは、こちらの記事で整理しました。
新NISAで教育費を準備するなら、まずは口座開設から。私が使っているのはSBI証券ですが、楽天経済圏の方なら楽天証券も選択肢です。
大学費用は、進路と住まい方の組み合わせで約243万円〜990万円と大きく変わります。「いくら必要か」のゴールを先に決めれば、毎月いくら積み立てればいいかが逆算できるようになります。
必要額が見えたら、次は「どう貯めるか」です。学資保険ではなく新NISAを選んだ理由と、実際の手順は教育費のガイド記事にまとめています。ゴールから逆算して準備を進めたい方は、あわせて読んでみてください。
A. 進路と住まい方で大きく変わりますが、迷ったら「私立文系・自宅通学」の約450万円(学費+受験費用)を1つの基準にすると現実的です。一人暮らしの可能性が高いなら、ここに約420万円を上乗せして考えておくと慌てずに済みます。最低ラインを決めて、足りない分は奨学金やアルバイトも選択肢に入れる二段構えがおすすめです。
A. 奨学金には、返済が不要な給付型と、子ども本人が返していく貸与型があります。社会人スタートと同時に数百万円の返済を背負わせるかどうかは家庭の方針次第ですが、我が家は、基本的には親が全額を出せるようにしたいと考えています。奨学金は、どうしても足りなかったときの選択肢という位置づけです。早めに積み立てを始めれば、借りる額そのものを減らせます。
A. 進路が決まらないうちは、高めの「私立文系・自宅(約450万円)」を目標にしておくのが安全です。結果的に国公立に進めば余りますが、余った分は社会人準備金や次の子の教育費、老後資金に回せます。低めに見積もって足りなくなるより、高めに準備しておくほうが家計のリスクは小さくなります。
A. 一人暮らしでは、家賃・食費・光熱費などの仕送りが年約96万円(4年で約383万円)かかるためです。さらに引っ越しや家具家電の初期費用が約39万円。これらを合計すると、学費とは別に約420万円が上乗せされます。自宅から通えればこの大部分が不要になるため、住まい方は総額を左右する最大の要素です。
A. 修学支援新制度(一定の所得以下の世帯向けの授業料減免と給付型奨学金)は、住民税非課税世帯やそれに準ずる世帯が主な対象で、世帯年収が一定以上ある家庭は対象外になるケースが多いです。2025年度からは、扶養する子どもが3人以上いる多子世帯なら、所得制限なしで授業料・入学金が減免されるようになりました(私立大学は授業料が年70万円・入学金が26万円まで)。子ども2人の我が家は、この多子世帯の条件には当たりません。対象になるかは子どもの人数や扶養の状況で変わるため、最新の要件は文部科学省の公式サイトで確認してください。
A. 文部科学省の調査をもとにすると、私立文系の4年間の学費は平均で約419万円が目安です(令和7年度入学者の調査)。内訳は入学金が約22.0万円、授業料が年約85.0万円、施設設備費が年約14.2万円です。一人暮らしの場合は、これに生活費が別途かかります。
A. 4年間の学費の平均は、国立が約243万円・公立が約253万円・私立文系が約419万円・私立理系が約567万円です。国公立と私立文系では約165〜175万円、私立理系とでは約315〜325万円の差になります。
A. 入学前に納める目安は、私立文系で約72万円、私立理系で約92万円です(入学金+前期分の授業料・施設設備費。文部科学省の令和7年度調査から計算)。併願校の入学金を先に納める場合は、その分(私立の平均で約24万円)が上乗せになります。一人暮らしなら引っ越しや家具家電の初期費用(約39万円)も入学前後に重なるので、投資で準備しているお金は数年前から少しずつ預金に移しておくと、値下がりの影響を受けにくくなります。
必要額がわかったら、次は貯め方と、その先の制度です。あわせて読むと教育費準備の全体像がつかめます。
参考資料
※費用は大学・学部・年度・地域により異なります。最新の金額は各大学の募集要項や公式サイトで必ずご確認ください。
免責事項
本記事は個人の体験と公開情報の調査をもとに作成しています。投資・契約・税務に関する最終判断はご自身の責任で行ってください。記載の数値・制度は執筆時点のもので、最新情報は各公式サイトでご確認ください。本記事には一部アフィリエイトリンクを含みます。