大学費用は4年間でいくら?国公立〜私立を実額シミュレーション
こっぺぱん
パパが作る、家族の家計
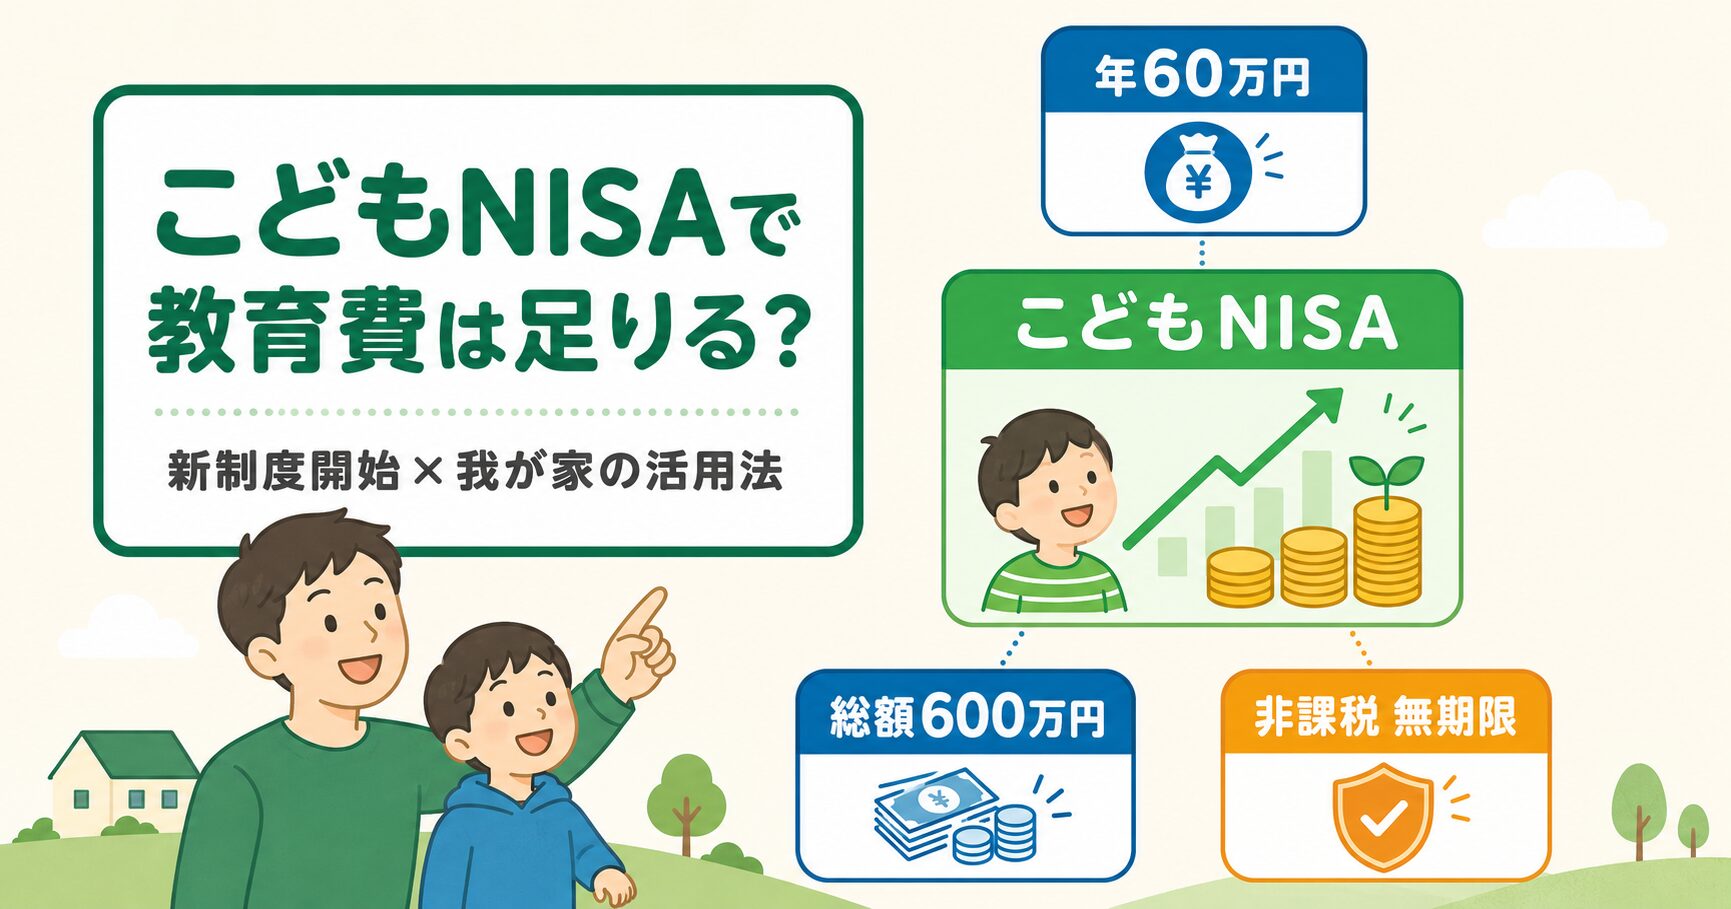
2026年3月31日に成立した令和8年度税制改正法で、子ども向けの新しい非課税投資制度「こどもNISA」(俗に「こども支援NISA」「こども特例NISA」「未成年NISA」とも呼ばれます)の創設が決まりました。2027年(令和9年)開始で、年60万円・総額600万円までの投資が非課税になる制度です(金融機関ごとの受付開始時期など、実務の詳細は今後の発表待ちです)。
「教育費は学資保険で備える時代」から「教育費もNISAで増やす時代」へ。我が家は子どもの教育費を新NISA(親名義)で準備していて、こどもNISAは親のNISA枠を使い切ったら使う予定です。今は夫婦それぞれ月3万円ほどなので、当面は親の枠が先になります。本記事では制度の中身と、我が家の考え方を共有します。
こどもNISAは「教育費を非課税で長期運用したい家庭」にとって有力な選択肢になりうる制度です。我が家は今、SBI証券の親名義NISAで夫婦それぞれ月3万円ほど、オルカンを中心に積み立てています。親の枠はまだ使い切っていないので、こどもNISAを使うのはその枠を埋めてから。順番としては親のNISAが先だと考えています。
ただし金融機関の口座受付開始時期や手続きの詳細はこれからの発表になるため、現時点では「2027年開始に備えて準備しておく」フェーズです。
教育費準備の全体戦略は別記事でまとめています。新NISA・学資保険・児童手当をどう組み合わせるか迷っている方は、まずはこちらの記事をご覧ください。
では、親の新NISAとこどもNISA、どちらを先に使えばいいのでしょうか。我が家の方針は「親の新NISAが主役、使い切ったらこどもNISAを追加の非課税枠として使う」です。2027年に向けて共働き子育て家庭が何を準備すればいいかを、制度の情報と我が家の判断をセットで整理していきます。新NISA・児童手当・学資保険との関係も、この記事の中で確認できます。
こどもNISAは、0〜17歳の子どもを対象にした非課税の積立投資制度です。2026年3月31日に成立した税制改正法で、年60万円・総額600万円まで投資でき、運用益・配当はすべて非課税になることが決まっています。
| 項目 | こどもNISA(2027年開始) |
|---|---|
| 正式名称 | こどもNISA(通称。俗称:こども支援NISA/こども特例NISA/未成年NISA) |
| 開始時期 | 2027年(金融機関の受付開始時期は今後発表) |
| 対象年齢 | 0〜17歳(未成年) |
| 口座名義 | 子ども本人 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 対象商品 | つみたて投資枠と同じ長期・積立・分散向け投資信託・ETF(インデックスファンド〈株価指数に連動する投資信託〉中心。個別株は対象外) |
| 引き出し制限 | 12歳まで原則引き出し不可(教育・進学・生活費目的+子の同意で例外引き出し可) |
| 18歳以降 | 成人後のNISA(つみたて投資枠)へ自動移管 |
ポイントは 「子ども名義で・非課税期間が無期限・成人後はそのまま新NISAへ移行」 という3点です。教育費に使い切らずに残せば、子どもが社会人になった後の資産形成にもそのまま使えます。
2016〜2023年に存在したジュニアNISAは、原則18歳まで払い出せない・非課税期間5年という制度で、2023年で新規受付を終了しました(制度終了に伴い、2024年以降は全額であれば年齢や理由を問わず非課税で払い出せます。ただし一部だけの払出しはできず、口座は廃止されます)。今回のこどもNISAは「12歳から条件付きで引き出し可・非課税無期限」という違いがあります。
以上は2026年3月31日に成立した税制改正法で決まった内容です。口座開設手続きや各社の対象商品ラインナップは、今後の金融機関の発表をご確認ください。
「法律で決まっている内容」と「今後発表される実務情報」を整理すると次のとおりです。
| 項目 | 状況(2026年3月31日成立の税制改正法ベース) |
|---|---|
| 制度の創設・開始 | 2027年から開始(成立済み) |
| 対象年齢・口座名義 | 0〜17歳・子ども本人名義(成立済み) |
| 年間投資枠・総額 | 年60万円・総額600万円(成立済み) |
| 12歳からの引き出し条件 | 教育・進学・生活費目的+子の同意(成立済み。手続きの詳細は今後発表) |
| 18歳以降の自動移管 | つみたて投資枠へ移管の方針(手続きの詳細は今後発表) |
| 対象商品 | つみたて投資枠の対象商品(成立済み。各社の取扱ラインナップは今後発表) |
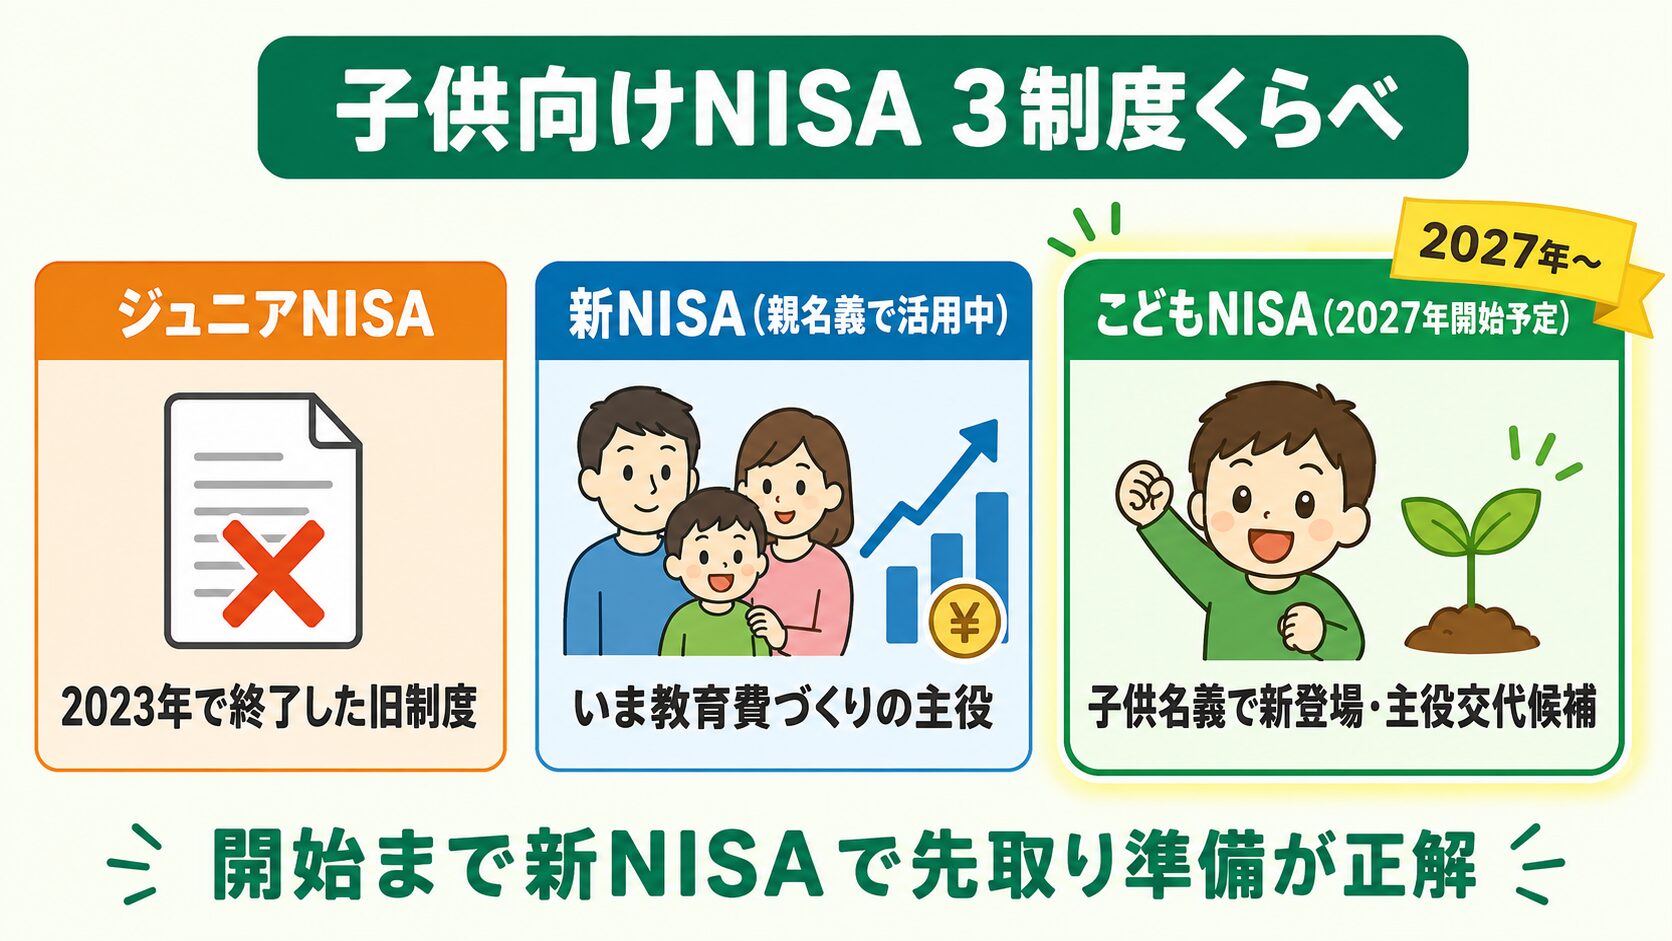
「非課税で子どもの教育費を準備する」選択肢は複数あります。違いを整理します。「児童手当NISA」は正式制度名ではなく、児童手当を新NISA枠で運用する手法の通称です。
| 制度 | 名義 | 年間枠 | 使いやすさ |
|---|---|---|---|
| こどもNISA(2027〜) | 子 | 60万円 | ○ 12歳から条件付き引き出し可 |
| 新NISA(つみたて+成長) | 親 | 360万円 | ◎ いつでも引き出し可 |
| 児童手当NISA(呼び名・通称) | 親(多くは新NISA活用) | 新NISA枠内 | ◎ 児童手当を親NISAで運用する方法 |
| ジュニアNISA(2023終了) | 子 | 80万円 | × 新規不可 |
我が家は児童手当を親名義の家計口座で受け取り、同じ金額を毎月そのままNISAの積立へ自動で振り替えています(児童手当の振込先は受け取る人〈親〉名義の口座に限られます)。生活費として使ってしまわない形にしていて、積立先は親名義の新NISA(つみたて投資枠)です。具体的な運用ルールは下記の関連記事で解説しています。
また、学資保険を検討中の方は「こどもNISA+新NISA」で代替できるかをまず比較してください。我が家は学資保険を選ばず、最初からNISAで準備しています。
整理すると、教育費準備の選択肢は「親NISA・こどもNISA・学資保険」の3択です。我が家の優先順位は①新NISA(親)→②こどもNISA(2027〜)→③学資保険(基本不要)の順。学資保険は「貯蓄性が低い・途中解約で元本割れ・インフレに弱い」の3点で、NISAの代わりにはなりません。
注意したいのは、こどもNISAができたからといって既存の新NISAを止める必要はないということ。親NISAは老後資金・こどもNISAは教育費と用途を切り分けて、両方を並行で動かす考え方もあります。
こどもNISAの目玉のひとつが「12歳から引き出し可」というルールです。ジュニアNISAには2023年まで、原則18歳までの払出し制限がありました。制度の終了に伴い、2024年以降は年齢や理由を問わず全額を非課税で払い出せますが、一部だけの払出しはできず、払い出すと口座は廃止されます。当時の制限と比べると、12歳から条件付きで引き出せるのは使いやすくなった点といえます。ただし「自由に引き出せる」わけではない点に注意が必要です。
我が家は子どもがまだ3歳と1歳で、当面は親(夫婦)の新NISAの枠を優先して積み立てています。教育費は12歳までは引き出さない計画です。こどもNISAは急がなくてよいというのが私の考えです。こどもNISAを使う場合も、大学費用が必要になる18歳までは原則ロックするつもりで運用すれば、長期投資のメリット(複利効果)を活かしやすくなります。
逆に「中学受験で私立に行かせる可能性が高い」「12歳前後にまとまった教育費が必要」というご家庭は、12歳引き出しを織り込んで毎月の積立額を決めるとよいでしょう。中学・高校でいったん取り崩しても、残りを大学費用に向けて再積立できる柔軟さもこどもNISAの強みです。
0歳から18歳まで毎月一定額を積み立てて年5%で運用できた場合、月1万円なら元本216万円が約349万円に、上限の月5万円なら元本1,080万円が約1,700万円に育つ試算です。ただしこの試算では、こどもNISAの非課税保有限度額600万円を考慮していません。年間投資枠は月5万円相当ですが、買った金額の合計が600万円に達すると、それ以上は新しく買い付けられません(月5万円なら10年、月3万円なら16年8か月ほどで限度額に届きます)。国公立大学4年間の費用約540万円・私立文系約730万円(自宅通学)と比べると、試算上は大学費用の一部または多くを準備できる可能性があります。ただし利回りは保証されず、私立中高・塾・留学・下宿などの費用は別に必要になるため、こどもNISAだけで足りるとは限りません。児童手当をそのまま積み立てた場合の詳しいシミュレーション(運用しない場合や利回り別の比較)は、下の児童手当の記事で解説しています。
我が家の新NISAは夫婦それぞれ月3万円ほどです。児童手当は、第1子・第2子の場合、3歳未満が月1万5,000円、3歳以上から高校生年代までが月1万円(第3子以降は月3万円)です。生活費や近い将来の支出に必要な分を除いたうえで、投資に回せる額を考えます。
最初から満額を狙う必要はありません。月1万円でも18年続ければ、年5%の試算で約350万円に届きます。まずは続けられる金額で始めて、ボーナス時や昇給時に増額する。増額するかどうかは、使う予定のお金を確保できているかを見てから決めます。
ここからは我が家の話です。投資まわりは私が担当しているので、今の状況と2027年に向けて考えていることを整理してみます。
我が家は新NISAをSBI証券で運用していて、子ども名義の証券口座はまだ持っていません。親(夫婦)の枠を使い切った場合に、SBI証券で開設し全世界株式(オルカン)で積み立てる予定です。親と同じ証券会社にまとめる場合も、受付方法や取扱商品、口座の管理方法は確認しておきたいところです。楽天のサービスをよく使う方なら楽天証券、そうでなければSBI証券、という選び方もあるでしょう。
制度開始までまだ時間があります。今から焦って動く必要はありませんが、新NISAの口座をまだ持っていない方は2026年中の準備をおすすめします。
こどもNISAは2027年に始まる新しい非課税制度です。年60万円・総額600万円・非課税無期限(2026年3月31日成立の税制改正法で決まった内容)とジュニアNISAより使い勝手が大幅に改善されており、教育費準備の有力な選択肢になりえます。
2027年の開始に備えて、まずは親自身の新NISA口座を整えるところから。口座をまだ持っていない方は、楽天証券・SBI証券のどちらかで開設を進めておくと、2027年の制度開始時にスムーズに動けます。
A. 親自身の老後資金がまだ十分でないなら新NISA(親名義)が優先です。こどもNISAは「子の教育費を明確に切り分けたい家庭」「新NISA枠を満額活用中で追加の非課税枠が欲しい家庭」に向きます。我が家は新NISA(親名義)が基盤で、親の枠を使い切ったらこどもNISAを使う予定です。
A. むしろ「うっかり使わない」仕組みとして有効です。教育費はまとまった金額が必要で、途中で取り崩すと18歳時点で足りなくなるリスクがあります。12歳ロックは長期投資の規律として機能します。緊急時の資金は別途、生活防衛資金(生活費6か月分)として現金で確保しておきましょう。
A. 親から子への資金移動は年110万円までの基礎控除内であれば贈与税はかかりません。こどもNISAの年間枠は60万円なので、上限まで入金しても贈与税の心配は基本的に不要です。ただし他の贈与(お祝い等)と合算して110万円を超える場合は注意が必要です。最終的な税務判断は税理士または最寄りの税務署にご相談ください。
A. 2027年開始まで時間があるので、まずは親自身の新NISAをしっかり運用することに集中してください。並行して、開始後にスムーズに移行できるよう「児童手当の積立額」「現在の親NISA運用額」を把握しておくと、2027年に振り替え判断がしやすくなります。
A. ①親の新NISA口座開設(未開設なら最優先)②毎月のお金の出入りの見直し(こどもNISAに月いくら回せるか)③子ども名義の証券口座開設(未成年口座は新NISAと同じ証券会社が便利)④長期・分散・積立の投資方針を固める、の4点です。各証券会社のこどもNISA対応の発表を待ってから具体的な銘柄選定に入ればOKです。
こどもNISAをきっかけに投資を始める方は、まずインデックス投資の基本から読んでみてください。
本記事の参考資料
本記事は2026年3月31日に成立した令和8年度税制改正法および令和8年度税制改正の大綱に基づきます。最新情報は金融庁・財務省の公式発表をご確認ください。
免責事項
本記事は運営者個人の体験と公開情報の調査に基づきます。投資・契約・税務に関する最終判断はご自身でお願いします。記事内のNISA・税制情報は2026年3月31日成立の令和8年度税制改正法に基づく2026年7月時点のものです。投資商品は元本保証ではなく、過去実績は将来の運用成果を保証しません。本記事には一部アフィリエイトリンクを含みます。