共働き夫婦の家計管理 完全ガイド|分担・口座・貯め方を4ステップで
こっぺぱん
パパが作る、家族の家計
「生活防衛資金は大事」とよく聞くけれど、実際いくら貯めればいいのかは、はっきりしないですよね。3か月分、半年分、1年分と目安もばらばらで、子どもがいる共働き家庭はどれに合わせればいいのか迷うところです。
我が家は、毎月の生活費の半年分を生活防衛資金として確保しています。この月数を決めたのは共働きだったころで、妻が退職して片働きになった今もそのままです。この記事では、月数の決め方と、我が家が半年分にした理由・片働きの今も変えていない理由を、会社員の公的保障とあわせて整理します。
我が家の前提
半年分と決めたのは、夫婦とも正社員の共働きだった時期です。妻は2人目の出産を機に2024年に退職し、今は片働きです(いずれ共働きに戻るかもしれません)。働き方や家族構成が違う場合は、月数の考え方をご自身の条件に置き換えて読んでください。
生活防衛資金(生活防衛費とも呼ばれます)は、病気やけが、失業などで収入が止まったり減ったりしたときに、生活を続けるためのお金です。予定外の大きな出費に備える役割もあります。
ポイントは、「使わないのが理想」のお金だということ。毎年必ず使う特別費や、目標を決めて増やしていく教育費とは、役割が違います。
我が家にとっての生活防衛資金は、主に「私がリストラや入院などで働けず、収入がなくなった場合に使うもの」という位置づけです。車の修理や買い替えのお金は、後々必ず必要になるので、生活費とも生活防衛資金とも別に車用の予算を取っています。ただ、家電や車以外の予定外の出費に生活防衛資金を使ったことはあります(後の章で書きます)。
| 項目 | 特別費 | 生活防衛資金 |
|---|---|---|
| 何に備える | 時期と金額を予測できる支出(自動車保険の年払い・車検・帰省など) | 収入が止まる・減るとき、予定外の大きな出費 |
| 貯め方 | 年額を12か月で割り、毎月積み立てる | 目標額まで貯めたら、あとは据え置く |
| 使う頻度 | 毎年必ず使う | 使わないのが理想。使ったら元に戻す |
| 金額の決め方 | 年払い・数年払いの合計から逆算 | 毎月の支出×月数 |
ふつうの貯金との違いは、目的と金額の上限が決まっていることです。「なんとなく貯まっている預金」のままだと、旅行や買い物で少しずつ減っていき、いざというときに足りなくなりがち。金額を決めて、生活費とは分けておくのがおすすめです。
特別費の項目の洗い出し方と、毎月いくら取り分けるかの計算は、こちらの記事で詳しくまとめています。

生活防衛資金の金額は、「毎月の生活費×月数」で決めます。考えることは「生活費をどう数えるか」と「何か月分にするか」の2つだけです。
よくある間違いが、手取り収入をもとに計算してしまうこと。収入が止まったときに必要なのは、毎月実際に出ていくお金です。食費や日用品だけでなく、住宅ローンの返済・保険料・通信費などの固定費も含めて数えます。
我が家も、住宅ローン・保険・通信費などの固定費を含めた毎月の支出全部を「生活費」として、その6か月分で計算しました。家計簿アプリなどで、直近数か月の支出の平均を見ると数えやすいと思います。
参考までに、総務省の家計調査(2025年平均)では、二人以上の世帯のうち勤労者世帯の消費支出は月平均346,297円、世帯主が40歳未満の勤労者世帯では月平均301,216円でした。ただし家計調査の「消費支出」には住宅ローンの返済が含まれないので、ローンがある家庭は返済額を足して考えます。
仮に毎月の支出が30万円の家庭なら、月数ごとの金額は次のとおりです(統計をもとにした計算例で、我が家の金額ではありません)。
| 月数 | 毎月の支出30万円の場合 |
|---|---|
| 3か月分 | 90万円 |
| 6か月分(半年分) | 180万円 |
| 12か月分(1年分) | 360万円 |
月数を考える前に知っておきたいのが、会社員が入っている健康保険と雇用保険のしくみです。収入がゼロになるのではなく「減る」「少し待つ」と分けて考えると、必要な月数が見えてきます。
| 場面 | 使える制度 | いつから・どれくらい(2026年9月時点) |
|---|---|---|
| 病気・けがで働けない | 傷病手当金(健康保険) | 連続3日休んだあと、4日目から支給。1日あたりの額は、支給開始日以前12か月の標準報酬月額(給与をもとにした保険料計算の基準額)の平均の30分の1の3分の2。支給開始から通算1年6か月まで |
| 会社を辞めた・失業した | 基本手当(雇用保険) | 7日間の待期あり。自己都合退職は、2025年4月1日以降の退職なら原則1か月の給付制限(退職日からさかのぼって5年間に2回以上、自己都合退職で受給資格決定を受けている場合などは3か月)。1日あたりの額は賃金のおおよそ50〜80%。受け取れる日数は年齢・加入期間・辞めた理由で変わる |
どちらも「すぐに・給与と同じ額」ではないのが注意点です。待つ期間と、減った分の穴を埋めるのが生活防衛資金の役目だと考えると整理しやすくなります。会社を辞めたあとも、前年の収入にかかる住民税や、国民健康保険・国民年金などに切り替えた場合の保険料の支払いは続く点も覚えておきたいところです。
なお、勤務先の健康保険組合によっては傷病手当金に上乗せ(付加給付)があることもあります。公務員は雇用保険の対象外で、退職時の仕組みが異なります。細かい条件は、協会けんぽ・ハローワークの案内や、ご自身の健康保険・共済組合で確認してください。公的保障をどこまで頼りにできるかは、保険の要否を考えるときにも役立ちます。
一般には「生活費の3か月分〜1年分」など、幅をもって紹介されることが多い生活防衛資金。どこに合わせるかは、次の条件で考えると決めやすくなります。
| 条件 | 短めでも考えやすい | 長めを考えたい |
|---|---|---|
| 働き方 | 会社員(傷病手当金・基本手当がある) | 自営業・フリーランス(これらの保障がない場合が多い) |
| 収入の数 | 共働きで収入が2つ | 片働き・ひとり親など収入が1つ |
| 収入の安定 | 毎月の給与が安定している | 歩合給・契約更新など収入が不安定 |
| 健康・家族 | 特に心配な事情はない | 持病がある・出産や介護の予定がある |
| 支出の減らしやすさ | 固定費が軽く、いざというとき削りやすい | 住宅ローン返済など、収入が減っても削りにくい支出が多い |
では結局、我が家ならどう判断するか。表の「長めを考えたい」側に当てはまる行が多いほど、月数を足していく考え方です。特に「働き方」「収入の数」が長め側なら、1年分以上も検討したいところ。我が家は住宅ローンがあるので「支出の減らしやすさ」の行は長め側で、生活費は住宅ローンの返済も含めた支出全部で数えています。そのうえで、決めた当時は会社員の共働きで、「働き方」「収入の数」が短め側に当てはまることなどから、半年分にしました。片働きの今は「収入の数」が長め側になりましたが、半年分のままにしています(理由は次の章で書きます)。
私が生活防衛資金という考え方を初めて知ったのは、お金の情報を発信している「リベラルアーツ大学(リベ大・両学長)」でした。上の子が生まれたころ、約3年前に見始めて、そのころから生活防衛資金を意識して貯め始めています。
リベ大の公式記事「生活防衛資金」では、会社員の目安を生活費の半年分としつつ、子育て世帯の会社員なら1年分が目安とされています(2026年9月時点)。子育て世帯の我が家は、それより短い半年分。では、なぜ半年分にしたのか? 決めた当時(共働きだったころ)の理由は、次の3つです。片働きの今も半年分のままにしている理由は、理由1の中で書きます。
半年分と決めたころ、我が家は夫婦とも給与収入があり、給与は1つの家計口座にまとめていました。どちらかが病気や失業で働けなくなっても、もう片方の収入は入り続ける形です。収入が2つあることで、「世帯の収入が一度にゼロになる」場面は起きにくいと考えました。
ただ、この理由1は今の我が家には当てはまりません。妻の退職後、家計口座に入るのは私の給与だけになりました。それでも生活防衛資金を半年分のままにしているのは、次の3つがそろっているからです。
なお、我が家の収入保障保険は死亡・高度障害のときに支払われるタイプで、病気で仕事を休むときは対象外です。病気やけがで休む場面には、傷病手当金と生活防衛資金で備えます。
前の章で見たとおり、会社員には病気のときの傷病手当金や、失業したときの基本手当があります。給与と同じ額ではないものの、収入が完全に止まるわけではありません。公的保障で埋まる部分まで現金で持つ必要はない、というのが我が家の考えなんです。
生活防衛資金は、多ければ多いほど安心です。ただ、使わない現金を持ちすぎると、長い時間をかけて増やす投資に回せるお金が減ります。我が家は半年分で区切り、現金を持ちすぎない分を新NISAに回したいと考えました。
実は、この生活防衛資金を使ったことがあります。家電など、車以外の予定外の急な出費があったときです。車の修理や買い替えは、別に取っている車用のお金から出すようにしています。使った分は、毎月の収入から少しずつ戻して、半年分に戻しました。
ちなみに半年分という月数は、私が決めて妻に共有しました。これから決める家庭は、月数だけでなく使ったら元の金額まで戻すところまで夫婦で決めておくと、いざというとき使うかどうかで迷いにくいと思います。
半年分と1年分を比べると、違いは次のとおりです。
| 比べる点 | 半年分(我が家) | 1年分 |
|---|---|---|
| 向いている家庭 | 会社員の共働きなど、収入が2つあり公的保障もある家庭(片働きでも、公的保障や保険の備えがあれば候補に) | 片働き・自営業・収入が不安定など、長めを考えたい条件がある家庭 |
| 貯まるまでの期間 | 短い | 長い |
| 投資に回せるお金 | 早く・多く回せる | 回せるまで時間がかかる |
| 気をつけること | 夫婦とも同時に収入が減る事態には薄い | 現金が多く、増やす機会を逃しやすい |
我が家は共働きだったころに生活費の半年分と決め、片働きの今も同じです。表では片働きは1年分側ですが、会社員の公的保障・収入保障保険・妻が働ける状態の3つがそろっているため、半年分のままにしています。
片働きで公的保障や保険の備えが手薄な家庭や、自営業・収入が不安定など「長めを考えたい」条件が重なる家庭は、1年分寄りで考えると安心かと思います。
金額が決まったら、次は置き場所と貯め方です。生活防衛資金は「すぐ使える・減らない・生活費と混ざらない」の3つがそろう場所に置きます。
預金なら、万一銀行が破綻しても預金保険制度で守られます。利息のつく普通預金や定期預金などは、1つの金融機関ごとに預金者1人あたり元本1,000万円までと、破綻日までの利息等が保護の対象です(利息のつかない決済用預金は全額保護)。
一方、投資信託などの運用商品は元本割れのおそれがあるため、生活防衛資金の置き場所には向きません。値下がりしたタイミングで取り崩す必要が出ると、損を確定させることになりかねないからです。
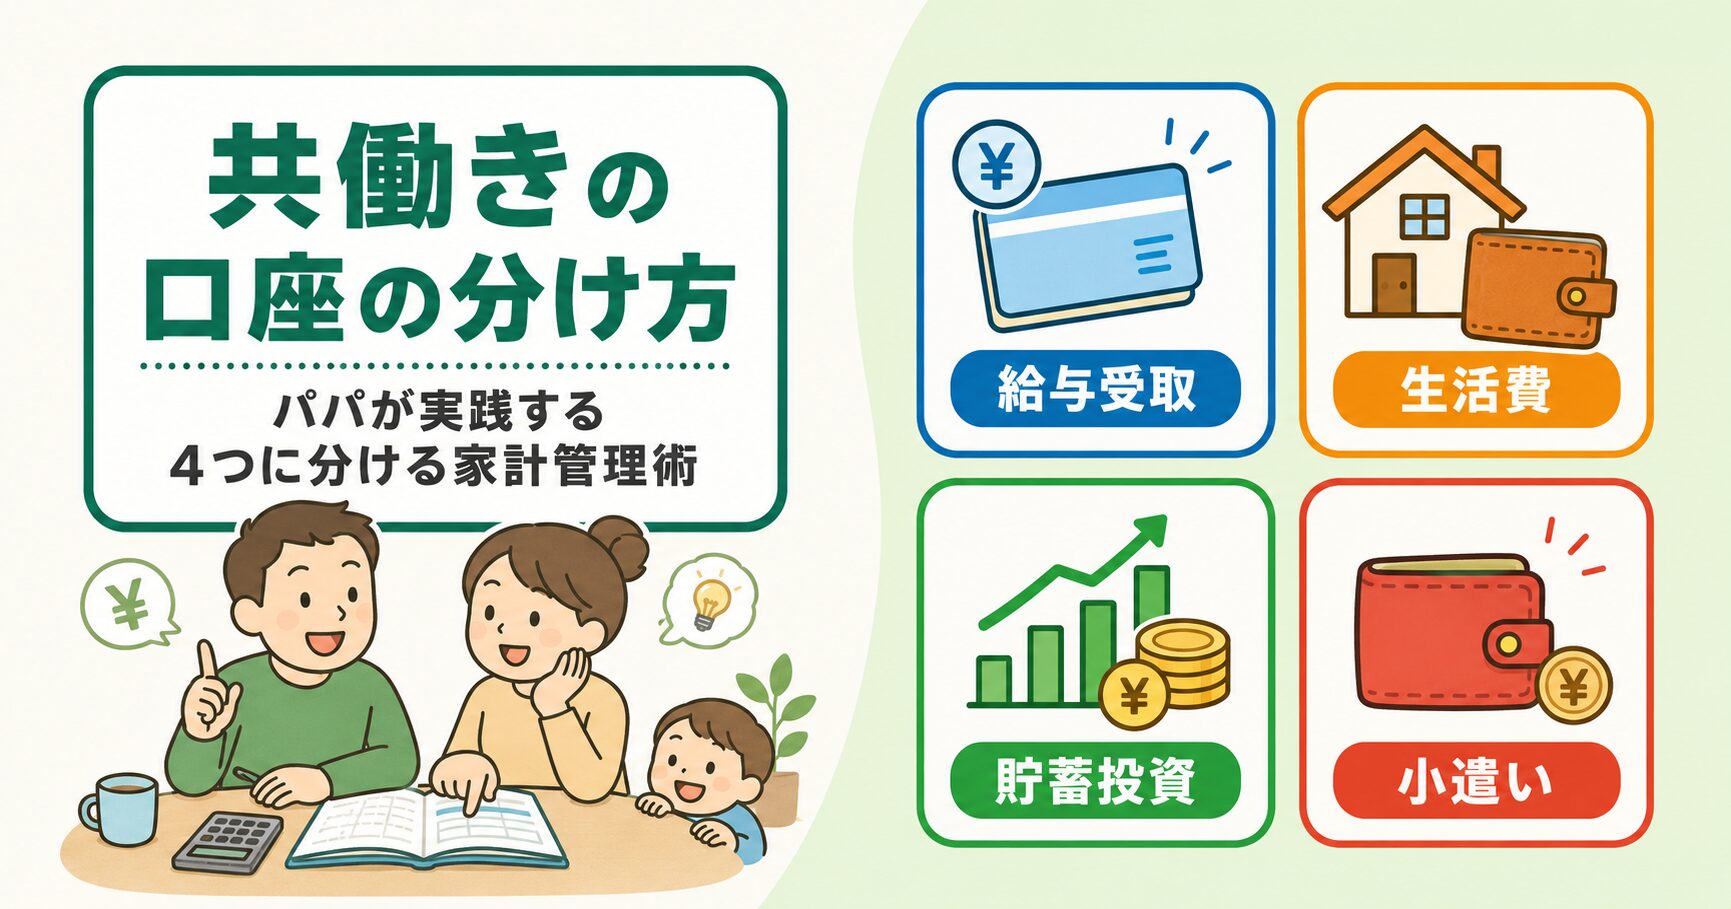
我が家は、家計口座と同じ銀行(ドコモSMTBネット銀行・旧 住信SBIネット銀行)の目的別口座に分けて置いています。同じ銀行の中で生活費と分けておけば、移し替えもしやすい形です。特定の銀行をすすめる意味ではありません。今使っている銀行に目的別の口座や枠があれば、そこで分ける方法も考えられます。
我が家は、毎月の収入から少しずつ積み立てる分と、ボーナスから入れる分の2本立てで貯めました。毎月の分は、給与が入ったら先に取り分ける形にしておくと、使いすぎを防げます。
目標額に届いたら、積み立てはいったん止めて据え置きでOK。使ったときだけ、元の金額まで戻すというルールにしておけば、管理はほとんど手間になりません。
新NISAで投資するお金は、値下がりしても慌てて売らずに済む「当面使わないお金」であることが前提です。生活防衛資金がないまま投資を始めると、急な出費や収入減のときに、値下がり中の投資信託を売るしかなくなるかもしれません。
そのため順番は、生活防衛資金→新NISAが基本です。我が家は生活防衛資金を半年分で区切り、新NISAは夫婦それぞれ月3万円程度を積み立てています。値下がりしたときの考え方は、こちらの記事で整理しています。

家庭の条件によります。夫婦とも会社員で収入が安定していれば短めでも考えやすい一方、住宅ローン返済が重い、どちらかの収入が不安定、出産や育休の予定があるといった場合は、3か月分では足りないかもしれません。毎月の支出と公的保障の中身を確認したうえで決めてください。
基本の順番は生活防衛資金が先です。ただ、貯まるまで投資をまったくしないか、少額で並行するかは家庭の考え方によります。並行する場合も、急な出費のときに投資信託を売らずに済むよう、生活防衛資金を優先して貯めるのが一般的な考え方です。
使った分を、毎月の収入やボーナスから少しずつ戻していきます。我が家も家電など車以外の予定外の出費で使ったことがあり、毎月の収入から戻して半年分に戻しました。「使ったら元の金額まで戻す」と決めておくと迷いません。
定期預金も元本が減らない預金ですが、満期前に引き出すと利息が少なくなるなどの条件があります。すぐ使えることを優先するなら、普通預金や口座内の目的別の枠に置くほうが扱いやすいです。預金は1つの金融機関ごとに預金者1人あたり元本1,000万円までと利息等が預金保険の対象です。
その分を投資に回したほうが得という意見もあります。ただ、投資は元本割れのおそれがあり、急にお金が必要になったときに値下がりしていることもあります。特に子育て中の家庭は支出を急には減らしにくいため、月数は家庭の条件で調整しつつ、一定の現金を別にしておくと安心です。
生活防衛資金は「毎月の支出×月数」で決めるお金です。月数に正解はなく、働き方・収入の数・公的保障の有無で変わります。我が家は共働きだったころに生活費の半年分と決め、片働きの今もそのままにしています。新NISAは夫婦それぞれ月3万円程度で積み立てています。
▶ 次に読む1本:生活防衛資金の目安が決まったら、次は「新NISAに毎月いくら回すか」です。家計から逆算する決め方をこちらでまとめています。
口座の分け方や貯め方を含めた家計管理の全体像は、こちらの親記事でまとめています。
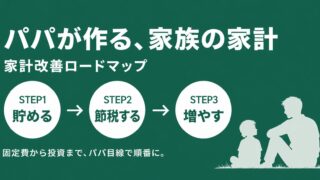
家計の見直しを順番に進めたい方は、家計改善ロードマップで「貯める→節税する→増やす」を一つずつ確認してみてください。
免責事項
本記事は個人の体験と公開情報の調査に基づく一般的な情報です。公的保障の支給条件や金額は加入している制度・個別の状況によって異なります。詳しくは協会けんぽ・健康保険組合・ハローワークなどでご確認ください。投資・預金などのご判断はご自身の責任でお願いします。